Ihr ganzes Schweizer Geldleben, in einem klaren Plan.
SORVA™ ist eine Schweizer Finanzplanungsplattform, die Ihre Vorsorge, Ihre Ersparnisse, Ihre Steuern und Ihre künftigen Ausgaben an einem Ort zusammenbringt, damit Sie ein klares Bild Ihres Geldes sehen, Jahr für Jahr, statt zu raten. Schweizer Planung in professioneller Qualität, in klarer Sprache, bei der Sie die Kontrolle behalten.
Möchten Sie es zuerst sehen? Schauen Sie sich die kurze Demo auf sorva.ch an: eine kurze Tour, wie SORVA an einem echten Plan arbeitet.
Die Public Beta in Kürze
SORVA steht ab sofort allen offen. Wer in einem unserer 12 unterstützten Kantone wohnt, kann sich registrieren und mit der Planung beginnen, ganz ohne Einladung.
Sehen Sie es sich an, bevor Sie sich registrieren. Erkunden Sie sofort einen fertigen Beispielplan nur zur Ansicht, ohne Konto und ohne Karte. Er arbeitet mit Beispielzahlen, nicht mit Ihren eigenen Daten.
Offen und kostenlos. Keine Einladung, keine Karte, derzeit keine Kosten. Im Gegenzug freuen wir uns über Ihr ehrliches Feedback.
Live in 12 Kantonen. Ist Ihr Kanton noch nicht live, können Sie sich auf die Warteliste setzen, und wir benachrichtigen Sie, sobald er verfügbar wird.
Schon heute wirklich nützlich. Die Planungs-Engine, der Tresor und die Dashboards sind alle live.
Weiterhin in Entwicklung. Sie stossen vielleicht auf Ecken und Kanten, und die Ansichten werden laufend besser.
Sie berechnet, sie rät nicht. SORVA nutzt eine deterministische Schweizer Engine, die mit Ihren eigenen Zahlen und den heutigen Regeln rechnet. Was Sie sehen, sind Projektionen, die Ihnen helfen, Ihre Optionen zu erkunden, keine Finanz- oder Steuerberatung und kein Versprechen eines bestimmten Ergebnisses.
Was Sie tun können
SORVA ist um die echten Fragen gebaut, die sich Menschen in der Schweiz zu ihrem Geld stellen:
Wann kann ich in Pension gehen, und reicht das Geld? SORVA zeigt drei Pensionsperspektiven in einer Ansicht: das Referenzalter, Ihr frühestes Pensionsalter und Ihr Alter für finanzielle Unabhängigkeit. Jede wird Jahr für Jahr geprüft, über Ihr ganzes Leben.
Rente oder Kapital? Beide Varianten, inklusive Steuern. SORVA berechnet Ihre 2. Säule als lebenslange Rente und als einmaligen Kapitalbezug, inklusive Steuern, damit Sie sehen, was sich mehr lohnt, und beides kombinieren können.
Wie senke ich die Steuer auf Einkäufe und Bezüge? SORVA zeigt, wie Pensionskasseneinkäufe und ein über mehrere Jahre gestaffelter Bezug von 3a und 2. Säule Ihre Steuer senken können, mit illustrativen Schweizer Schätzungen.
Wie früh könnte ich finanzielle Unabhängigkeit (FIRE) erreichen? Legen Sie Ihr eigenes Ziel für finanzielle Unabhängigkeit fest, als Vielfaches Ihrer Jahresausgaben, und SORVA findet das Jahr, in dem Ihr liquides Vermögen es erreicht. Jahr für Jahr geprüft gegen das AHV-Referenzalter 65 (Übergangsjahrgänge für Frauen der Jahrgänge 1961 bis 1969) und Ihr frühestes Pensionsalter, damit Sie sehen, wie viel früher realistisch ist.
Welche Lebensziele kann ich mir wirklich leisten, und wann? Halten Sie jeden grossen Moment vorher fest: ein Haus, ein Sabbatical, Teilzeitjahre, eine zweite Liegenschaft, eine frühe Pensionierung. SORVA zeigt, welche passen, welche den Plan sprengen, und wann.
Funktioniert der Plan für unseren ganzen Haushalt? Zwei Karrieren, zwei Zeitachsen, gemeinsame Strategien für die 2. Säule, geteilte Meilensteine. Szenarien durchspielen, in denen ein Partner aufhört, Teilzeit geht oder früher in Pension geht. SORVA modelliert den Haushalt, nicht nur eine Person.
Unter der Haube modelliert SORVA das Schweizer System selbst: alle drei Säulen zusammen (AHV, Säule 2 / BVG und Säule 3a), die zeitlichen Schritte, die zählen (Einkäufe in die Säule 2, wann Sie jede Säule 3a beziehen, das Überbrücken der Jahre vor der AHV, wenn Sie früh in Pension gehen), und kantonsspezifische Steuern für die Kantone, die SORVA heute unterstützt (Zürich, Bern, Luzern, Solothurn, Schwyz, Zug, Basel-Stadt, Basel-Landschaft, Aargau, St. Gallen, Thurgau und Graubünden). Es wird jedes Jahr aktualisiert, wenn sich die Schweizer Regeln ändern, und ist auf Englisch, Deutsch, Französisch und Italienisch verfügbar.
Warum SORVA gerade jetzt kostenlos ist
SORVA ist unabhängig und eigenfinanziert, nicht von einer Bank oder Risikokapitalgebern gestützt. Der beste Weg, ein Schweizer Planungswerkzeug zu bauen, dem Menschen vertrauen können, ist, es in echte Hände zu geben und es aus der echten Nutzung heraus zu verbessern. Deshalb ist SORVA derzeit kostenlos: voller Zugang, keine Karte.
Wir planen durchaus, eines Tages etwas zu verlangen. So bleiben wir unabhängig und verbessern SORVA weiter, ohne Provisionen zu nehmen oder Ihre Daten zu verkaufen. Dieser kostenlose Zugang ist ein begrenztes Zeitfenster, kein dauerhaftes Angebot, und er bleibt nicht für immer offen. Wenn wir kostenpflichtige Pläne einführen, hören alle, die SORVA bereits nutzen, rechtzeitig von uns, und niemandem wird automatisch etwas belastet.
Kurz gesagt: Wer jetzt beitritt, solange dieses Zeitfenster offen ist, hilft mit, SORVA zu gestalten, und erhält vollen Zugang kostenlos.
Was wir uns von Ihnen erhoffen
SORVA wird besser, weil frühe Nutzerinnen und Nutzer es auf die Probe stellen. Wenn Sie sich in den nächsten Wochen etwas Zeit nehmen können, helfen uns zwei Dinge am meisten:
Probieren Sie es mit Ihrer eigenen Situation aus, und prüfen Sie dann die Zahlen. Vergleichen Sie SORVA mit einer aktuellen Lohnabrechnung oder Steuerrechnung: Stimmen die AHV-Abzüge, die Einkommenssteuer-Schätzung und die Projektionen? Wenn etwas nicht stimmt, sagen Sie es uns. Genau das möchten wir finden. (Alles, was Sie eingeben, ist verschlüsselt und privat, es bleibt also Ihnen.)
Teilen Sie uns Ihre ersten Eindrücke mit. Wo haben Sie gezögert? Welche Ansichten waren am nützlichsten, und waren einige verwirrend? Hat etwas nicht funktioniert? Sobald Sie drin sind, nutzen Sie Kontakt in der App, damit wir es nachverfolgen und antworten können.
Ihre Privatsphäre, so wie sie sein sollte
Ihr finanzielles Leben ist zutiefst persönlich, und so behandeln wir es. Ihre Daten werden verschlüsselt und auf Servern in der Schweiz oder in der EU/im EWR gespeichert, gemäss dem revidierten Schweizer Datenschutzgesetz (revDSG). Sie wählen Ihre Datenschutzstufe: den Standard-Tresor, den Sie wiederherstellen können, falls Sie Ihr Passwort vergessen, oder den Sovereign-Tresor, der mit einem Schlüssel verschlüsselt ist, den nur Sie besitzen, sodass Ihre gespeicherten Daten ohne ihn nicht entschlüsselt werden können. Im Sovereign-Modus kann niemand Ihre Daten wiederherstellen, wenn Sie Ihren Wiederherstellungsschlüssel verlieren. Wir verkaufen Ihre Daten niemals, und wir geben Ihre Finanzdaten niemals an Werbetreibende oder Datenhändler weiter.
Sicherheit ist keine Funktion, die wir einmal ausliefern, sondern eine Praxis, die wir kontinuierlich betreiben. Wir warten und härten die Infrastruktur, die Ihre Daten schützt, fortlaufend, einschliesslich regelmässiger Software- und Abhängigkeits-Updates sowie Konfigurationshärtung, über alle Tresor-Modi hinweg.
Wer hinter SORVA steht
SORVA wird entwickelt und betrieben von der Shreevya GmbH, einem unabhängigen, gründergeführten Schweizer Unternehmen. Es ist eigenfinanziert, nicht risikokapitalfinanziert, und keine Bank, kein Vermittler und kein Produktanbieter hat einen Anteil an uns oder Einfluss auf uns. Wir sind nur den Menschen verpflichtet, die SORVA nutzen.
Shreevya GmbH · Handelsregister CHE-429.715.642 · Eingetragen im Kanton Aargau, Schweiz · contact@sorva.ch
Erste Schritte
Registrieren Sie sich unter sorva.ch, wählen Sie Ihren Tresor, schildern Sie SORVA Ihre Situation und erkunden Sie Ihren Plan. Kommen Sie wieder, wann immer sich Ihr Leben ändert.
SORVA rechnet mit Ihren eigenen Eingaben und den aktuellen Schweizer Regeln, nicht mit Vermutungen. Regeln können sich ändern. Bestätigen Sie deshalb bei Entscheidungen, die für Sie wichtig sind, Ihr Vorgehen bitte mit einer qualifizierten Fachperson, etwa einer FINMA-regulierten Finanzberaterin oder einem FINMA-regulierten Finanzberater.
Danke, dass Sie zu unseren ersten Nutzerinnen und Nutzern gehören. Sie probieren SORVA nicht nur aus, Sie helfen mit, es zu formen. Wenn sich etwas nicht richtig angefühlt hat oder fehlt, hören wir es aufrichtig gerne.
Das SORVA-Team
Neuigkeiten
v1.5.1 bis v1.5.2Neuste·5. Oktober 2026
Verbesserungen
Einige dieser Änderungen verändern die Zahlen in Ihrem Plan. Um sie zu sehen, öffnen Sie Ihren Plan und klicken Sie auf «Plan synchronisieren». Sehen Sie diese Schaltfläche nicht, wählen Sie «Plan bearbeiten», prüfen Sie Ihre Angaben und klicken Sie auf «Plan aktualisieren».
Jahresübersicht, Aktiver Plan, Pensionskasse und Freizügigkeitskonto und 6 weitere
JahresübersichtIn einem Jahr, in dem Sie von Ihrem Ersparten leben, wird der «Sparsaldo» nicht mehr rot angezeigt und erscheint nur noch einmal.
Aktiver PlanIhr aktiver Plan bleibt ausgewählt, wenn Sie Ihr Profil speichern oder einen weiteren Plan erstellen.
Pensionskasse und FreizügigkeitskontoIhr Plan führt Ihr Pensionskassenguthaben weiter, wenn es auf ein Freizügigkeitskonto übergeht, zum Beispiel wenn Sie aufhören zu arbeiten, bevor Ihre Pensionskasse einen Bezug zulässt: Das Guthaben wird einmal ausbezahlt, wenn Sie es beziehen, und der Übertrag selbst wird nicht besteuert. Enthält Ihr Plan einen solchen Übertrag, kann er ab Ihrem normalen Rentenalter (Referenzalter) deutlich weniger Vermögen zeigen und manchmal ein späteres Alter, ab dem Sie aufhören können zu arbeiten.
Rückzahlung der HypothekIhr Plan zahlt eine bestehende Hypothek in gleichen Raten zurück, gerechnet ab dem Kauf der Liegenschaft, ohne Frist, die an Ihr Alter gebunden ist, und pro Jahr nie mehr als die grösste Standardrate für diese Liegenschaft. Ist dieser Standardzeitraum vorbei, zahlt der Plan nichts mehr zurück. Die Rückzahlungen können kleiner ausfallen: Die Hypothek sinkt dann langsamer, und Sie zahlen mehr Zins. Geben Sie die jährliche Rückzahlung gemäss Vertrag ein, und Ihr Plan übernimmt sie so, wie Sie sie eingeben; wählen Sie «Keine Amortisation (nur Zinsen)» für eine Hypothek, die Sie nicht zurückzahlen.
Zum Start macht ein geführter Assistent aus Ihrer Situation einen Plan, schnell in Minuten oder individuell für mehr Tiefe, und öffnet sich dann in ein Dashboard: Nettovermögen, Cashflow, Auszahlungsstrategie, ein Resilienz-Stresstest, Erkenntnisse in klarer Sprache und der Szenarienvergleich nebeneinander.
SORVA ist eine sichere Web-Plattform, keine mobile App. Da detaillierte Diagramme und einige Angaben zum Ausfüllen dazugehören, funktioniert sie am besten auf einem Laptop oder Tablet.
Säule 3a und HypothekWenn Sie Ihre Hypothek direkt zurückzahlen, wird Ihre Säule 3a so ausbezahlt, wie Sie es geplant haben, und nicht bis 65 für die Hypothek zurückbehalten. Ist Ihre Säule 3a für Ihre Hypothek verpfändet (indirekte Amortisation), wird Ihnen der nicht verpfändete Teil ausbezahlt.
LombardkrediteIhr Plan berücksichtigt einen Lombardkredit (ein Kredit, für den Ihre Anlagen als Sicherheit dienen): Der Plan bezahlt die Zinsen, zählt den Kredit zu Ihren Schulden und überlässt die Rückzahlung Ihnen. Das Alter, ab dem Sie aufhören könnten zu arbeiten, berücksichtigt ihn, deshalb kann es später liegen.
Liegenschaft hinzufügenWenn Sie eine Liegenschaft hinzufügen, geht die vorgeschlagene Hypothek vom Belehnungswert aus: dem tieferen Wert von dem, was Sie bezahlt haben, und dem, was die Liegenschaft heute wert ist.
Zwei Fenster oder zwei GeräteIst SORVA an zwei Orten offen, bittet Sie das ältere Fenster, die Seite neu zu laden, bevor es Ihr Profil speichert. So bleibt erhalten, was Sie im anderen gespeichert haben. SORVA fragt ausserdem nach, bevor Sie Ihr Profil mit nicht gespeicherten Änderungen verlassen, und meldet, wenn eine neue Version verfügbar ist.
Ausserdem verbessertDie Ansicht «Cashflow», die Grafiken, «Einblicke» und die Formulierungen in allen vier Sprachen.
v1.5·27. September 2026
Ihre Hypothek, so wie Sie sie wirklich abzahlen
Ausserdem in 1.5: Lohn pro Monat eingeben, eine einfachere Ansicht für die Pensionskasse, Ihre eigenen Namen und genauere Zahlen.
Sie können Ihrem Plan jetzt sagen, wie Ihre Hypothek zurückgezahlt wird, in der Schweiz oder im Ausland. SORVA ist ausserdem einfacher auszufüllen, und viele Berechnungen sind genauer. Was das an Ihren Zahlen ändert, steht am Ende.
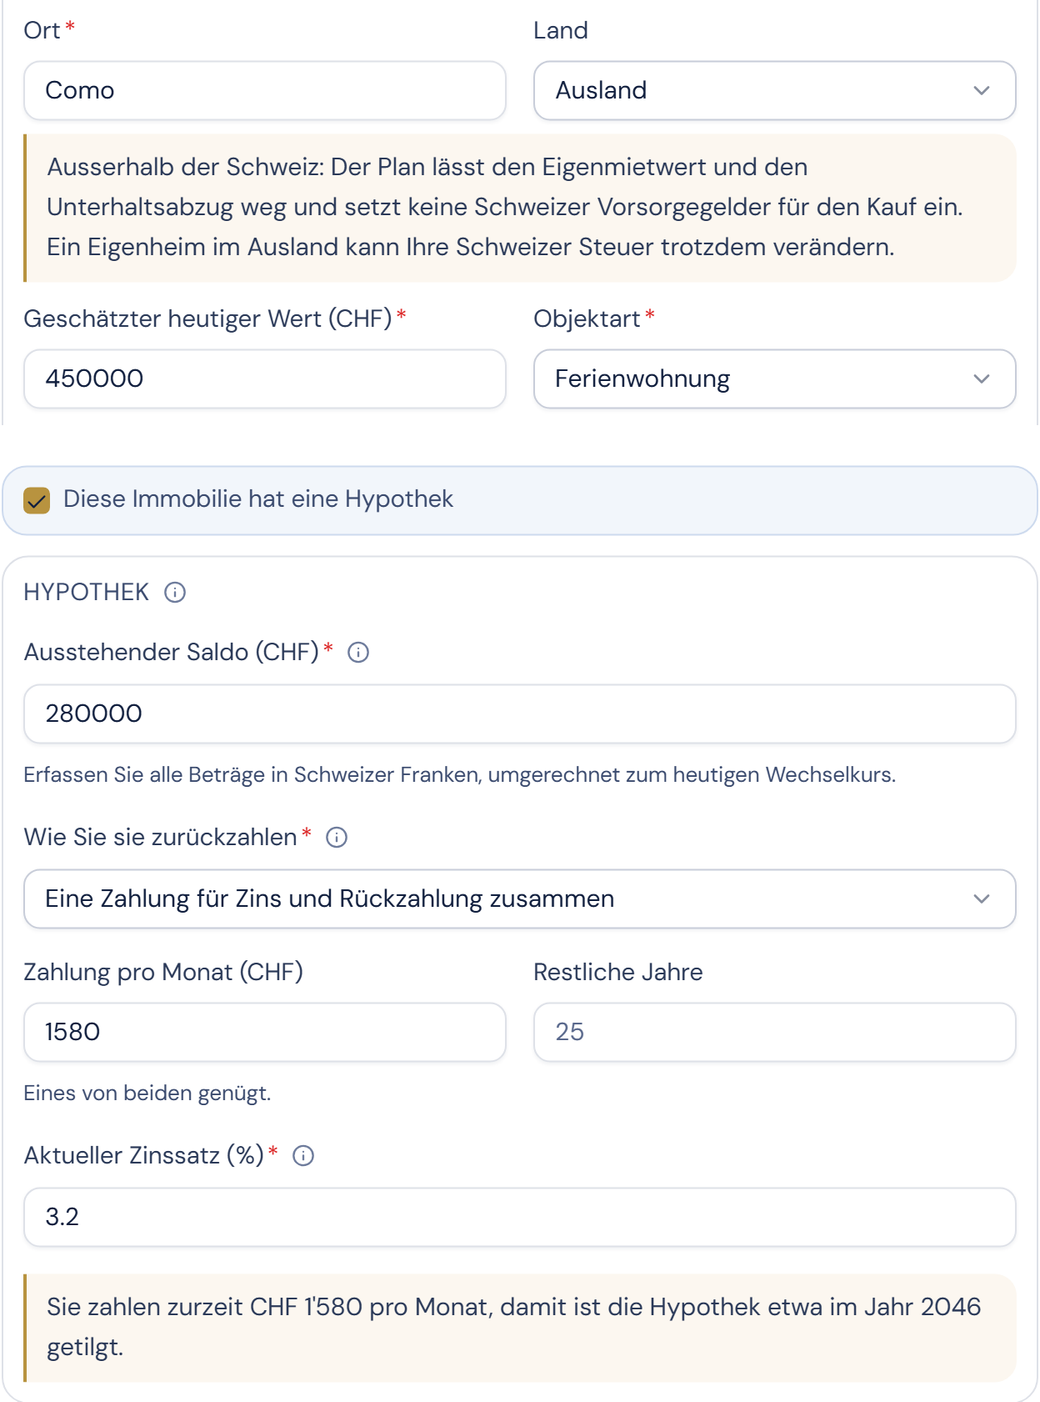
Hypothek in der Schweiz. Geben Sie die jährliche Rückzahlung gemäss Vertrag ein. Ein Satz darunter sagt, was der Plan mit dieser Zahl macht. Kennen Sie sie nicht, lassen Sie das Feld leer, und der Plan sagt, wovon er stattdessen ausgeht.
Ein Zuhause im Ausland. Ein Darlehen auf eine Liegenschaft ausserhalb der Schweiz hat eine eigene Karte, mit Erklärungen hinter Info-Schaltflächen. Die Karte fragt, wie das Darlehen zurückgezahlt wird (eine Zahlung für Zins und Rückzahlung zusammen, ein fester Betrag an die Schuld plus Zins, oder nur Zins), dann nach der Zahlung oder den restlichen Jahren und nach dem heutigen Zinssatz.
Sehen Sie, wo Ihr Plan beginnt
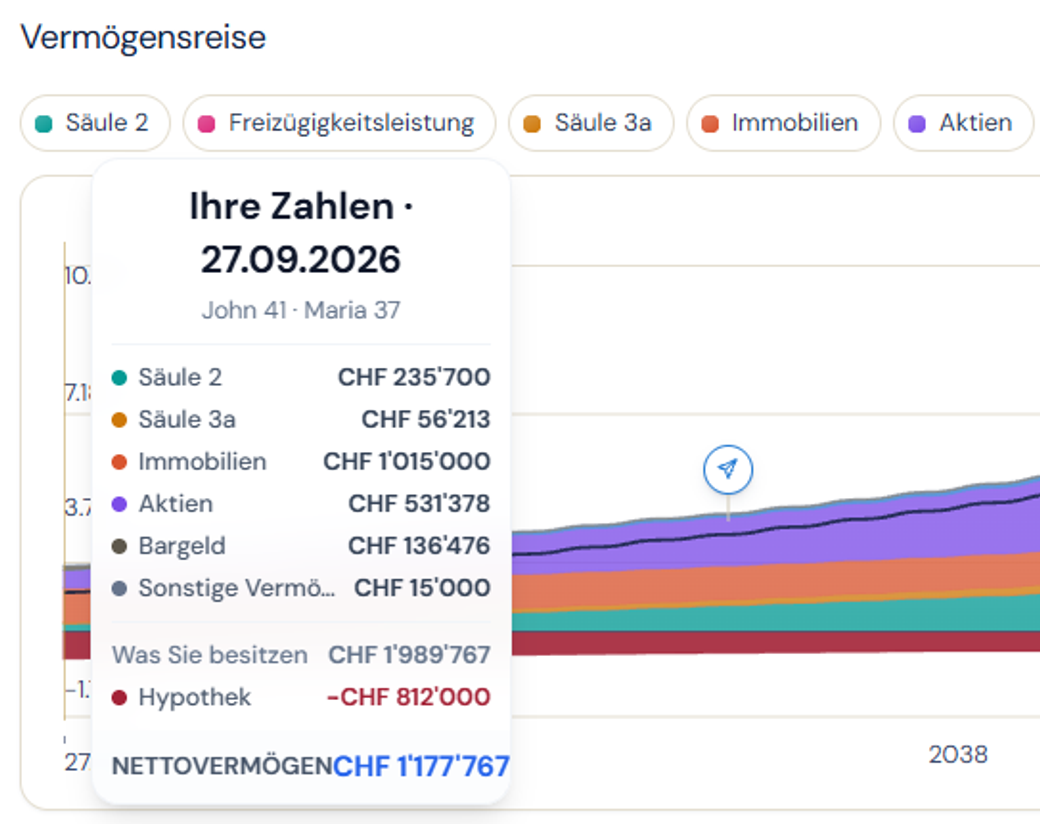
Ihr Plan zeigt jetzt die Zahlen, die Sie eingegeben haben, als Ausgangspunkt, mit dem Datum, von dem sie stammen.
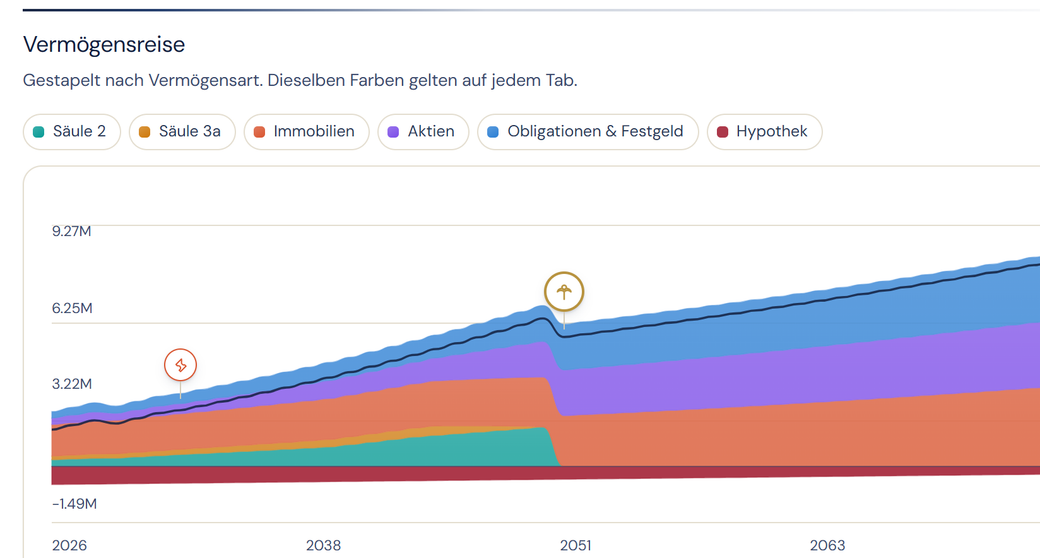
Die Vermögensgrafik beginnt mit diesen Zahlen in einem eigenen Balken, beschriftet mit dem Datum, und jedes folgende Jahr baut darauf auf. Auch die Jahresansicht beginnt dort.
Ihr ausgedruckter Plan zeigt das Datum, an dem seine Zahlen erfasst wurden.
Ihr Lohn, pro Monat oder pro Jahr
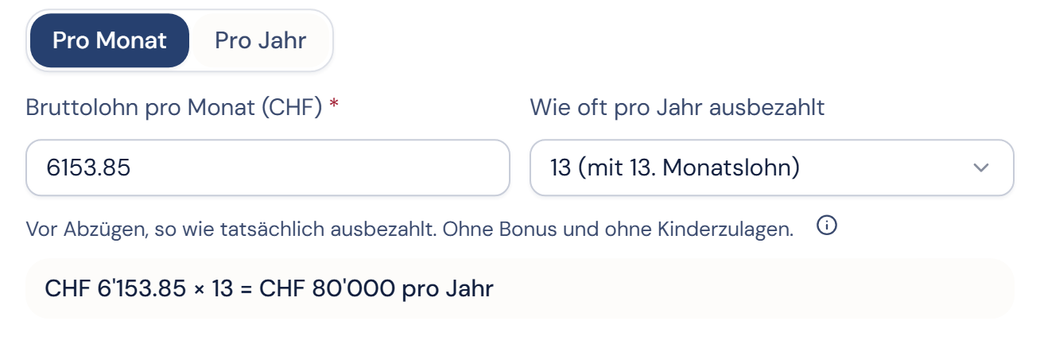
Ein Lohn öffnet sich jetzt auf «Pro Monat»: Ihr Bruttolohn pro Monat und wie oft er pro Jahr ausbezahlt wird, 12, 13 oder 14 Mal. SORVA zeigt den Jahresbetrag, zum Beispiel CHF 7'000 × 13 = CHF 91'000.
Eine Zeile unter dem Lohn sagt, was dazugehört: vor Abzügen, so wie tatsächlich ausbezahlt, ohne Bonus und ohne Kinderzulagen. Ein Rechenbeispiel finden Sie hinter dem Info-Symbol.
Beim Bonus steht, was er ist: nicht garantiert, ein normales Jahr, nie der 13. Monatslohn.
Stundenlohn oder unregelmässiger Lohn gehört weiterhin unter «Pro Jahr». Bei einem früher gespeicherten Lohn wird der Monatsbetrag aus dem Jahresbetrag berechnet, und der gespeicherte Lohn ändert sich nur, wenn Sie ihn bearbeiten.
Ihre Pensionskasse (Säule 2), jetzt einfacher
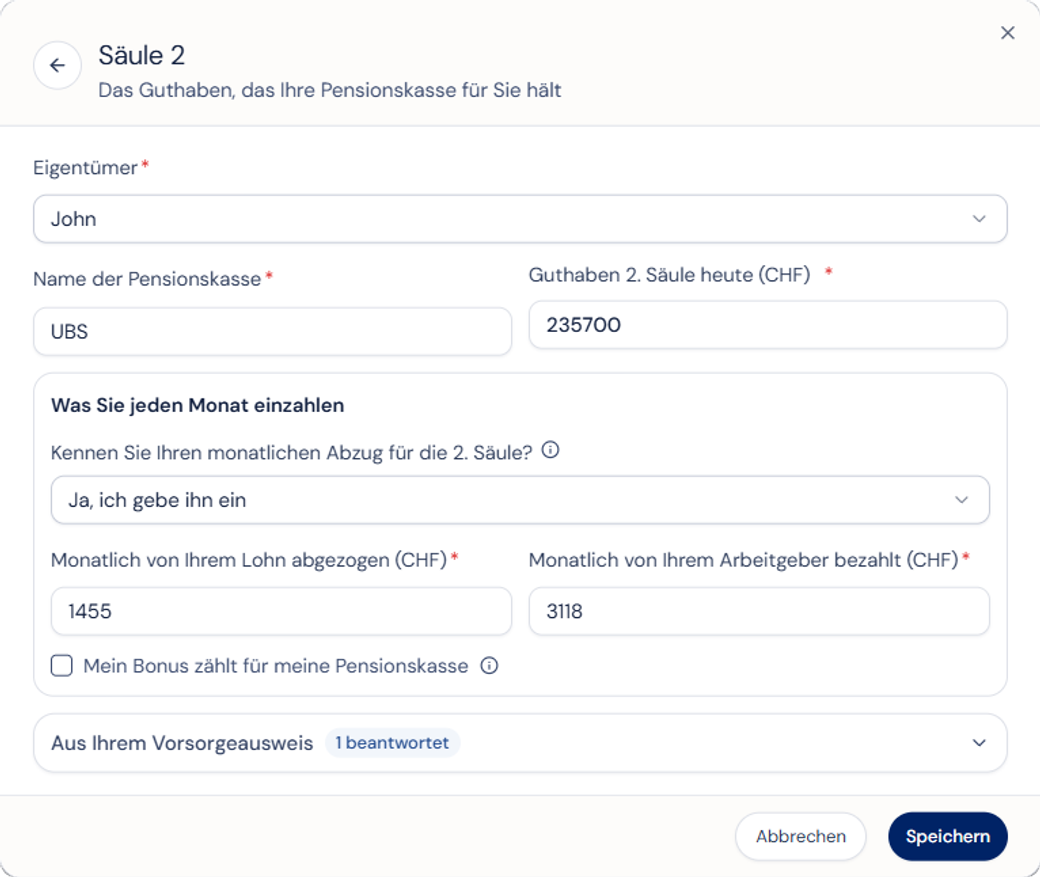
Bei der Säule 2 geht es zuerst um Ihr Guthaben und um den Pensionskassenabzug auf Ihrer monatlichen Lohnabrechnung (BVG-Beitrag). Die Angaben aus Ihrem Vorsorgeausweis öffnen Sie mit einem Tippen, und auch die Erklärungen öffnen sich auf dem Handy mit einem Tippen.
Sie können angeben, ob Sie Geld aus Ihrer Pensionskasse für Ihr Eigenheim bezogen haben (WEF-Vorbezug). Ist davon noch etwas nicht zurückbezahlt, sieht der Plan keine zusätzlichen freiwilligen Einzahlungen in die Pensionskasse vor (Einkäufe), weil das Gesetz sie erst erlaubt, wenn alles zurückbezahlt ist.
Ein neuer Pensionskassen-Eintrag öffnet sich mit dem Namen der Stelle, die Sie bereits beschrieben haben, und die Aufteilung aus Ihrem Vorsorgeausweis bleibt auch nach dem Neuladen erhalten.
Verwenden Sie Ihre eigenen Namen
Geben Sie sich und Ihrem Partner die Namen, die Sie verwenden. Diese ersetzen «Sie» und «Partner» im Dashboard, im Planer, in Ihrem Profil, in der Auszahlungsstrategie und im Vergleich.
Ausserdem neu
Immobilienpreise. Sie können jetzt festlegen, wie schnell die Immobilienpreise steigen, und der Plan rechnet mit Ihrem Satz.
Fragen im Profil. Einige Fragen verwenden jetzt Alltagssprache, zum Beispiel zu fehlenden Jahren in Ihrem AHV-Konto, zu einem Kind in Ausbildung und zur Miete, die Sie erhalten.
Sabbatical und Teilzeit. Wählen Sie das Jahr aus einer Liste, die zeigt, wie alt Sie dann sind.
Säule 3a. «Haben Sie dieses Jahr schon einbezahlt?» wird nur noch gefragt, wenn die Antwort das Ergebnis ändert.
Ausgaben. Die Liste zeigt, wer welche Ausgabe trägt.
Planungshorizont. Der Plan sagt, welche Alter er zulässt, und zeigt Ihnen, wenn er eine eingegebene Zahl ändert. Wenn Sie einen Plan zum Bearbeiten wieder öffnen, wird Ihr Horizont nicht mehr auf 90 zurückgesetzt.
Teilen. Jeder Beitrag unter Neuigkeiten hat seinen eigenen Link.
Genauere Zahlen
Diese Änderungen machen viele Berechnungen genauer. Deshalb sind einige Zahlen in Ihrem Plan jetzt anders, manche höher und manche tiefer. Um sie zu sehen, öffnen Sie Ihren Plan und klicken Sie auf Plan synchronisieren. Sehen Sie diese Schaltfläche nicht, wählen Sie Plan bearbeiten, prüfen Sie Ihre Angaben, auch Ihren Planungshorizont, und wählen Sie dann Plan aktualisieren.
Einkommen im Ruhestand. Mieteinnahmen und andere Einkünfte, die Sie erhalten, nachdem Sie aufgehört haben zu arbeiten, kommen jetzt bei Ihrem Geld an.
Was Ihnen gemeinsam gehört. Das Einkommen daraus zählt jetzt ganz, je zur Hälfte für jeden von Ihnen.
Steuern für Paare. Einkommen aus etwas, das nur einem von Ihnen gehört, wird jetzt aus dem eigenen Vermögen dieser Person berechnet.
Ersparnisse von Paaren. Ersparnisse werden bei Paaren einmal gezählt, ob sie für einen von Ihnen erfasst sind oder Ihnen gemeinsam gehören.
Ein Zuhause, das nur einem Partner gehört. Sein Unterhalt wird einmal gezählt.
Kauf einer Liegenschaft. Bei Paaren berücksichtigt die Tragbarkeitsprüfung jetzt beide Einkommen.
Als Gesamtbetrag erfasste Anlagen. Diese wachsen jetzt mit dem Satz des Plans.
Säule 3a, für eine Hypothek verpfändet. Gezählt wird jetzt nur, was sicher darauf liegt, wenn die Rückzahlung fällig wird (indirekte Amortisation). Dadurch kann ein kleinerer Teil der Hypothek gedeckt sein.
Gemeinsame Meilensteine. Die gemeinsamen Meilensteine eines Paares werden in den Erwerbsjahren jetzt aus dem Geld bezahlt, das der Partner tatsächlich hat.
AHV-Rente früher beziehen. Wenn Sie Ihre AHV-Rente vor dem normalen Rentenalter (Referenzalter) beziehen, ist sie jetzt bis zu diesem Alter tiefer, weil die Jahre zwischen Ihrem Bezug und dem Referenzalter erst ab dann zählen.
Guthaben in der Pensionskasse. Wenn Sie Ihr Guthaben als eine Zahl erfasst haben, ohne die Aufteilung aus Ihrem Vorsorgeausweis, schätzt der Plan jetzt, wie viel davon die gesetzlichen Mindestsätze erhält (der obligatorische Teil), statt diese Sätze auf alles anzuwenden. Zahlen, die Sie aus Ihrem Vorsorgeausweis eingeben, werden so verwendet, wie Sie sie eingeben. Eine Rente aus Ihrer Pensionskasse kann dadurch tiefer ausfallen.
Öffnen Sie Ihren Plan jederzeit unter sorva.ch, und kommen Sie zurück, wann immer sich Ihr Leben ändert.
SORVA rechnet mit Ihren eigenen Angaben und den aktuellen Schweizer Regeln, nicht mit Vermutungen. Regeln können sich ändern; klären Sie deshalb Entscheidungen, die für Sie wichtig sind, bitte mit einer qualifizierten Fachperson ab, etwa einer FINMA-regulierten Finanzberaterin oder einem FINMA-regulierten Finanzberater.
Fragen oder Ideen? Nutzen Sie «Kontakt» in der App.
v1.4.1 bis v1.4.12·6. bis 20. September 2026
Verbesserungen
Einige dieser Änderungen verändern die Zahlen in Ihrem Plan. Öffnen Sie Ihren Plan, um die aktuellen Zahlen zu sehen.
RenditenIst Ihre private Vorsorge (Säule 3a) grösstenteils in Aktien angelegt, lässt sich Ihr Plan jetzt auch dann erstellen, wenn Sie eine Aktienrendite von über 6% pro Jahr eingeben. Die Renditen, die Sie eingeben, bleiben jetzt erhalten, wenn Sie eine andere Strategie wählen oder Ihren Plan erneut öffnen. Ist eine Rendite höher, als der Plan abbilden kann, sehen Sie die Obergrenze.
HypothekenIhr Plan zahlt Ihre Hypothek jetzt bis auf einen bestimmten Stand zurück und hört dann auf. Wenn Sie eigene Rückzahlungen erfassen, wählen Sie, wann sie enden. Der Stand wird am tieferen der beiden Werte gemessen: dem, was Sie für die Liegenschaft bezahlt haben, und dem, was sie heute wert ist. Bei einem Ferienhaus oder einer vermieteten Liegenschaft beginnt Ihr Plan bei einem anderen Stand.
MeilensteineEin Meilenstein, den Ihr Plan nicht vollständig decken kann, erscheint jetzt mit den vollen Kosten, und Ihr Plan zeigt, wie viel fehlt. Wenn Sie als Paar planen, kostet ein gemeinsamer Meilenstein jetzt gleich viel, unabhängig davon, wem von Ihnen er zugeordnet ist.
PensionskasseDer Zins auf Ihrem Pensionskassenguthaben (2. Säule) wird jetzt auf dem Stand zu Jahresbeginn gutgeschrieben, also zu dem Zeitpunkt, den Schweizer Pensionskassen verwenden, und er wird jetzt auch für ein Jahr berechnet, in dem Sie oder Ihr Partner nicht erwerbstätig sind.
Angaben im ProfilIhre private Vorsorge (Säule 3a) und Ihre Angaben zur Pensionskasse lassen sich jetzt ohne Fehlermeldung speichern, und wenn Ihr Plan nicht erstellt werden kann, sehen Sie jetzt den Grund.
GrafikenDie Grafik, die zeigt, wie lange Ihr Geld reichen könnte, ist grösser, und Sie können ein einzelnes Jahr anklicken, um dessen Zahlen am Bildschirm zu behalten. Die Grafik Ihres Vermögens zeigt jetzt auch Ihre Schulden.
DatenexportWenn Sie eine Kopie Ihrer Daten herunterladen, erhalten Sie jetzt eine einzige Datei, die Sie öffnen und lesen können. Sie ist nicht verschlüsselt, bewahren Sie sie deshalb sicher auf. Die Datenschutzerklärung legt dar, was wir speichern, wo es gespeichert wird und was die einzelnen Tresor-Modi bedeuten.
SpracheEinige Formulierungen auf Deutsch, Französisch und Italienisch wurden an den Schweizer Sprachgebrauch angepasst.
v1.4·11. September 2026
Ein neu gestaltetes SORVA, das Ihren Plan auf die Probe stellt
Ein frisches neues Design, ein Plan, der gegen echte Marktgeschichte auf die Probe gestellt wird, und eine Haushaltsplanung, die jetzt auch Paare umfasst, die zusammenleben.
Dies ist unser bislang grösstes Update: ein frisches neues Design in der ganzen App, eine Möglichkeit, Ihren Plan einem Stresstest gegen fast ein Jahrhundert echter Marktgeschichte zu unterziehen, eine Haushaltsplanung, die nun auch Paare abdeckt, die zusammenleben, und nicht nur verheiratete, ein Vergleichstab zum direkten Gegenüberstellen und ein klarerer Blick auf jede Entscheidung. Wie immer rechnet SORVA mit Ihren eigenen Zahlen und den heutigen Schweizer Regeln, und was Sie sehen, sind Projektionen, die Ihnen helfen, Ihre Möglichkeiten zu erkunden, keine Finanz- oder Steuerberatung.
Wir haben SORVA von Grund auf neu gestaltet: ein ruhigeres, aufgeräumteres Layout, klarere Schrift und ein einheitliches Erscheinungsbild vom Anmeldebildschirm über jeden Tab Ihres Plans bis zu Ihrem Profil, Ihren Einstellungen und den E-Mails, die wir Ihnen senden. Alles lässt sich auf einen Blick leichter lesen, und Ihr Plan steht im Mittelpunkt.
v1.3·14. August 2026
SORVA ist in 12 Kantonen offen, ohne Einladung
Für alle in 12 Kantonen offen, zum Start kostenlos, und jetzt auch für Beraterinnen und Berater.
SORVA verlässt die Beta-Phase, die nur auf Einladung zugänglich war. Wenn Sie in einem unserer 12 unterstützten Kantone wohnen, können Sie sich ab heute kostenlos registrieren und mit Ihrer Planung beginnen, ganz ohne Einladung. Mit dieser Version öffnet sich SORVA zudem erstmals für Beraterinnen und Berater. Sie bringt vier weitere Kantone, eine kostenlose Bibliothek mit Ratgebern rund um Schweizer Finanzen, eine ehrlichere Resilienz-Ansicht, Ihre eigene Rendite der Säule 2 in der Projektion, In-App-Support und eine höhere Genauigkeit in vielen Situationen.
Neugierig, bevor Sie sich festlegen? Sie können SORVA jetzt sofort erkunden, ohne Konto und ohne Karte. Öffnen Sie einen fertigen Beispielplan und klicken Sie sich durch die echten Dashboards, Übersicht, Cashflow, Auszahlungsstrategie, Resilienz, Einblicke und Vergleich, um zu sehen, wie das an einem vollständigen Schweizer Finanzbild funktioniert. Das Beispiel ist ein festes Muster nur zur Ansicht: Es arbeitet mit Beispielzahlen, nicht mit Ihren eigenen Daten. Wenn Sie bereit sind, registrieren Sie sich und erstellen Sie Ihren eigenen Plan.
Vier weitere Kantone: SORVA deckt jetzt 12 ab
Wir haben Bern, St. Gallen, Thurgau und Graubünden hinzugefügt und bieten damit eine vollständig kantonsspezifische Planung für 12 Kantone: Zürich, Bern, Luzern, Solothurn, Schwyz, Zug, Basel-Stadt, Basel-Landschaft, Aargau, St. Gallen, Thurgau und Graubünden.
Für jeden davon schätzt SORVA Ihre Einkommens-, Vermögens- und Kapitalbezugssteuern anhand der Regeln des jeweiligen Kantons, sodass Ihr Plan Ihren tatsächlichen Wohnort widerspiegelt und nicht einen nationalen Durchschnitt. Weitere Kantone sind in Vorbereitung, und über die Warteliste priorisieren wir, welcher als Nächstes folgt.
Jetzt auch für Beraterinnen und Berater offen
Auch Beraterinnen und Berater können SORVA jetzt nutzen. Verwalten Sie alle Ihre Kundinnen und Kunden an einem Ort und erstellen Sie für jede und jeden einen vollständigen, Jahr für Jahr aufgebauten Lebensplan, den Sie gemeinsam durchgehen können. Ob Sie als Finanzberaterin oder Finanzberater, Finanzplaner oder Vorsorgespezialist tätig sind, unabhängig oder als Teil eines Unternehmens, Sie können ein kostenloses Beraterkonto erstellen und von einem eigenen Dashboard aus arbeiten:
Kundinnen und Kunden hinzufügen und verwalten
Für jede und jeden einen vollständigen Lebensplan erstellen und aktualisieren
Einen Plan sicher teilen, damit Ihre Kundin oder Ihr Kunde ihn öffnen und verfolgen kann
Ein sauberes PDF exportieren
Datierte Notizen führen
Kundentermine planen
Der Einstieg ist kostenlos.
Das Schweizer System kennenlernen, während Sie planen
Wir haben eine kostenlose Bibliothek mit verständlichen Ratgebern hinzugefügt, die erklären, wie Schweizer Finanzen wirklich funktionieren. Sechzehn Ratgeber, jeweils auf Englisch, Deutsch, Französisch und Italienisch verfügbar, die das Drei-Säulen-System, die Säule 3a, den Bezug Ihres Vorsorgeguthabens als Kapital oder als Rente, die Staffelung Ihrer Kapitalbezüge und mehr behandeln. Lesen Sie sie jederzeit, um das «Warum» hinter jeder Zahl zu verstehen, die Sie sehen.
Eine ehrlichere Resilienz-Ansicht
Der Reiter «Resilienz» zeigte bisher eine Zeile, die für fast alle beruhigend gleich blieb. Wir haben sie durch einen ehrlichen Langlebigkeitsindikator ersetzt, der aufzeigt, wie viel Spielraum Ihr Plan in Ihren späteren Jahren hat, sodass ein komfortabler Plan und ein knapper Plan nicht mehr identisch aussehen. Es ist eine kleine Änderung, die den Reiter auf einen Blick die Wahrheit sagen lässt.
Ihre eigene Rendite der Säule 2, jetzt in Ihrer Projektion berücksichtigt
Wenn Sie eine erwartete Rendite für Ihre berufliche Vorsorge (Säule 2 / BVG) festlegen, wendet SORVA diese jetzt auf Ihre Projektion an, sodass eine vorsichtigere oder optimistischere Annahme tatsächlich verändert, was Sie sehen. Der Teil Ihres Vorsorgeguthabens über dem gesetzlichen Minimum (der überobligatorische Teil) wird nun ebenfalls mit seiner eigenen Rendite verzinst, statt auf das obligatorische Minimum beschränkt zu bleiben.
Ein übersichtlicherer Start
Der Einstieg ist einfacher. Nach der Registrierung gelangen Sie jetzt direkt zur Erstellung Ihres Plans statt zu einer Preisseite, und Ihr Kanton wird aus der Registrierung übernommen, sodass Sie ihn nie zweimal eingeben müssen. Auch die Zielmarkierungen im ersten Schritt haben ein übersichtlicheres, professionelleres Aussehen erhalten.
Sprechen Sie mit uns direkt in SORVA
Ein neuer Bereich «Meine Anfragen» ermöglicht es Ihnen, jede Nachricht zu sehen, die Sie uns gesendet haben, eine frühere Anfrage wieder zu öffnen und das Gespräch an einem Ort fortzusetzen. Wir haben zudem eine Feedback-Kategorie und ein grösseres Nachrichtenfeld hinzugefügt, denn in einer offenen Beta prägt Ihr Feedback die nächste Version.
Eine aufgefrischte öffentliche Website und eine neue Sicherheitsseite
Eine neue Sicherheitsseite erklärt in verständlicher Sprache, wie Ihre Daten verschlüsselt werden und wo sie gespeichert sind. Auf der gesamten öffentlichen Website beschreibt jetzt eine klare und einheitliche Darstellung, was SORVA tut und wie es Ihre Daten schützt, mit einem aufgeräumteren Footer und einer optionalen Newsletter-Anmeldung.
Genauere Projektionen in mehr Situationen
Die Engine von SORVA wird immer präziser. Diese Version gruppiert ihre Korrekturen danach, wen sie betreffen. Dabei handelt es sich um Projektionen auf Basis Ihrer Eingaben und nicht um Finanzberatung.
Änderungen, die die meisten Pläne betreffen
Jahre ohne Erwerbstätigkeit: Wenn Ihr Plan Jahre ohne bezahlte Arbeit umfasst, etwa eine Erwerbspause oder eine Frühpensionierung, zählen Ihre AHV-Beiträge in diesen Jahren nun zu Ihren Beitragsjahren und helfen, eine Beitragslücke zu vermeiden, die Ihre Rente andernfalls kürzen würde. Zudem wird die Kürzung für den Vorbezug Ihrer AHV-Rente nun so angewendet, wie es das Gesetz vorsieht.
Keine erfundenen Zahlen: Wenn ein Feld leer gelassen wird, behandelt SORVA es nun als leer, statt es stillschweigend mit einem angenommenen Wert zu füllen. Projektionen enthalten kein Wachstum und keine Einkünfte mehr, die Sie nicht eingegeben haben.
Änderungen für Paare
Beide Partner früh pensioniert: Bei Paaren, bei denen sich beide Partner aus der bezahlten Arbeit zurückgezogen haben, wird der AHV-Beitrag jedes Partners nun korrekt berechnet, und eine Doppelzählung auf Haushaltsebene wurde entfernt.
Änderungen für bestimmte Kantone
Kapitalbezugssteuer: Die Schätzung stimmt in Zürich und Aargau nun besser mit den offiziellen Tarifen überein, und die Tariftabellen für Bern und Graubünden wurden anhand der aktuellen offiziellen kantonalen Tarife erweitert.
Klarere Optionen für Ihr Rücktrittsalter
In Schritt 1 standen bisher drei Optionen nebeneinander, obwohl es nie wirklich drei waren: Ein Alter selbst zu wählen beantwortet eine andere Frage, als SORVA eines berechnen zu lassen. Neu wählen Sie zwischen Alter wählen und Alter der finanziellen Unabhängigkeit. Bei der zweiten Option legen Sie fest, wie es berechnet wird: Automatisch berechnet rechnet Ihren gesamten Plan Jahr für Jahr durch und ermittelt das früheste Alter, in dem er noch trägt, oder Eigene Regel verwendet ein Vielfaches Ihrer jährlichen Ausgaben, das Sie selbst festlegen. Jede Option ist neu verständlich erklärt.
Und wenn Sie das berechnete Alter nur als Vergleich behalten statt als Ihr Rücktrittsalter, erscheint es neu direkt neben Ihrem Rücktrittsalter im Dashboard, unabhängig von der gewählten Methode. Bisher war das nur bei einer der beiden Methoden der Fall.
Registrieren Sie sich unter sorva.ch, wählen Sie Ihren Tresor, schildern Sie SORVA Ihre Situation und erkunden Sie Ihren Plan. Kommen Sie wieder, wann immer sich Ihr Leben ändert.
SORVA rechnet mit Ihren eigenen Eingaben und den aktuellen Schweizer Regeln, nicht mit Vermutungen. Regeln können sich ändern. Bestätigen Sie deshalb bei Entscheidungen, die für Sie wichtig sind, Ihr Vorgehen bitte mit einer qualifizierten Fachperson, etwa einer FINMA-regulierten Finanzberaterin oder einem FINMA-regulierten Finanzberater.
v1.2·31. Juli 2026
Jede Zahl in Ihrem Plan, jetzt mit Erklärung
Ersparnisse nach Säule aufgeschlüsselt, präzisere Prognosen und Korrekturen für eine Vielzahl von Haushaltssituationen.
Dieses Release macht mehr von dem, was Ihr Plan berechnet, sichtbar und nachvollziehbar: wohin Ersparnisse fliessen, wie Vorsorgegelder sich bewegen und was jede prognostizierte Chance antreibt. Es enthält auch unsere bisher umfangreichsten Korrekturen, die eine Vielzahl von Haushaltstypen und Kantone betreffen. Wie immer rechnet SORVA aus Ihren eigenen Zahlen und den heutigen Schweizer Regeln: Das sind Projektionen, die Ihnen helfen, Ihre Optionen zu erkunden, keine Finanz- oder Steuerberatung.
Wachstum oder Steuerersparnis: Woher ein projizierter Vorteil stammt
Der Insights-Tab zeigt Ihnen personalisierte Erkenntnisse zu Ihrem Plan, zum Beispiel welchen geschätzten Effekt eine Erhöhung Ihrer Säule-3a-Beiträge, eine Anpassung Ihrer Anlagestrategie oder eine Koordination des Bezugszeitpunkts für Altersleistungen haben könnte. Es handelt sich um Prognosen auf Basis Ihrer Eingaben, keine Finanzberatung.
Jede Möglichkeit unter «Potenzielle Chancen» zeigt Ihnen jetzt zwei Zahlen: wie viel des prognostizierten Vorteils möglicherweise aus dem Wachstum Ihres Kapitals über die Zeit stammen könnte, und wie viel möglicherweise aus einer Senkung Ihrer Steuerlast.
Anlagewachstum hängt von den Märkten ab und ist nie garantiert; Steuerersparnisse folgen festgelegten Regeln. Diese Aufschlüsselung verändert, wie Sie eine Chance abwägen: nicht nur ob Sie handeln, sondern auf welche Art von Vorteil Sie tatsächlich zählen.
Ihre Ersparnisse, genau aufgeschlüsselt
Die meisten Vorsorgetools zeigen Ihnen eine Zahl am Ende: was Sie möglicherweise haben, wenn Sie aufhören zu arbeiten. SORVA zeigt Ihnen jetzt auch, was Sie gerade aktiv aufbauen, in einer neuen Sparaufschlüsselung auf Ihrem Plan-Dashboard.
Sie schlüsselt Ihre monatlichen Haushaltsersparnisse auf: was in Ihre private Vorsorge (Säule 3a) fliesst, was in Ihre Anlage- und Bankkonten geht, und was für Hypothekaramortisationen aufgewendet wird. Den letzten Punkt übersieht man leicht: Jeder Franken, den Sie an der Hypothek tilgen, baut Eigenkapital in Ihrer Liegenschaft auf. SORVA bildet das jetzt so ab, neben Ihren übrigen Ersparnissen.
Jede Vorsorgebewegung auf Ihrem Zeitstrahl
Das schweizerische Vorsorgesystem bewegt Ihr Geld an entscheidenden Momenten zwischen verschiedenen Ebenen: der staatlichen Altersvorsorge (AHV), der beruflichen Vorsorge über Arbeitgeber (Säule 2) und der privaten Altersvorsorge (Säule 3a).
Der Cashflow-Tab von SORVA zeigt diese Übertragungen jetzt als sichtbare, benannte Ereignisse. Wenn Ihre berufliche Vorsorge auf ein Freizügigkeitskonto übertragen wird, sehen Sie diese Bewegung. Wenn Sie Ihre private Vorsorge beziehen und die einmalige Kapitalbezugssteuer entrichten, erscheint das als eigene Zeile. Nichts ist mehr in einem Gesamtbetrag verborgen.
Jede Liegenschaft, die Sie Ihrem Plan hinzufügen, kann jetzt einen Namen tragen, den Sie selbst wählen, und bleibt so in allen Ansichten eindeutig erkennbar.
Altersleistungen je Partner vergleichen, mit eigenen Renditeannahmen
Bisher waren die Details zu Altersleistungen nur auf Haushaltsebene sichtbar. Im Tab «Bezugsstrategie» können Sie jetzt zwischen Ihrer Ansicht und der Ansicht Ihres Partners wechseln und Renditeannahmen für jede Person separat festlegen.
Ausgaben Ihres Plans nach Kategorie verstehen
Die Ausgaben Ihres Plans im ersten Jahr werden auf Ihrem Dashboard jetzt nach Kategorie aufgeschlüsselt, nicht mehr nur als Gesamtbetrag. Sie sehen, wie viel jede Kategorie ausmacht und wie das im Vergleich zu Ihren heutigen Ausgaben steht. Ist der Unterschied bedeutsam, wird er direkt hervorgehoben.
Ihr FIRE-Ziel in klarer Sprache festlegen
Wenn Sie FIRE planen (Financial Independence, Retire Early), können Sie Ihr Ziel im Schritt «Ziele» von SORVA jetzt als einfachen Satz formulieren. Die Zahlen bleiben Ihnen zur Anpassung überlassen; sie sind nur in einem Format dargestellt, das leichter zu lesen und nachzuvollziehen ist.
Mehr Transparenz, genau dort, wo Sie sie brauchen
Was in Ihrem Gesamtvermögen (netto) enthalten ist
Die Kachel «Gesamtvermögen (netto)» auf Ihrer Übersicht verfügt jetzt über einen Tooltip, der genau erklärt, welche Vermögenswerte und Verbindlichkeiten in diesem Betrag enthalten sind.
Die Annahmen hinter Ihrer Prognose
Rendite- und Inflationsraten werden jetzt direkt in Ihren Planeinstellungen und auf Ihrem Dashboard angezeigt. Ein Tooltip bei Ihrer beruflichen Vorsorge (Säule 2) zeigt, welche Annahmen gelten.
Erklärungen neben jeder Eingabe
SORVA zeigt jetzt kurze Erklärungen direkt neben Eingabefeldern im Bereich Vermögensaufbau sowie im Schritt Pensionsbezug. Kein Fachjargon, kein separater Hilfsartikel.
Genauere Prognosen für eine Vielzahl von Situationen
Änderungen, die die meisten Pläne betreffen
Familien mit Kindern: Die Anzahl Kinder, die Sie in Ihrem Profil angeben, wurde nicht korrekt an die Steuerberechnung weitergegeben. Das betraf die Kinderabzüge in allen unterstützten Kantonen und ist nun behoben.
Altersstufen für Kinderabzüge: Die Altersbänder für Kinderabzüge entsprechen jetzt den offiziellen Stufen des schweizerischen Steuerrechts.
Lebenshaltungskosten: Wenn Sie einen eigenen jährlichen Ausgabenbetrag eingegeben hatten, konnte ein Fehler im Feld «Grundbedarf» diesen überschreiben. Das ist nun behoben.
Rendite privater Anlagen: Wenn Sie private Anlagen mit einer definierten Jahresrendite führen, wurde diese Rendite in bestimmten Konfigurationen doppelt im steuerbaren Einkommen berücksichtigt. Das ist nun korrigiert.
Kirchensteuer: Die Kirchensteuer in der Schweiz wird von lokalen Kirchgemeinden festgelegt, deren Sätze unterhalb der Kantonsebene variieren können. Das ist nun in allen unterstützten Kantonen korrigiert.
Schuldzinsen: Zinsen auf Ihren Verbindlichkeiten, einschliesslich Hypotheken und Darlehen, werden jetzt als reale Kosten in Ihrem Nettosparbetrag berücksichtigt.
Einkommensquellen: Ihre Einkommensübersicht ist jetzt auf Quellen gefiltert, die Ihrer spezifischen Situation entsprechen.
Änderungen für Paare
Säule 3a und Anlagerenditen: Der Tab «Sparen» summiert jetzt korrekt die Säule-3a-Beiträge beider Partner. Gemeinsame Anlageportfolios werden jetzt korrekt auf die Prognose jeder Person aufgeteilt.
Verkauf einer gemeinsamen Liegenschaft: Wenn Sie und Ihr Partner eine gemeinsam besessene Liegenschaft verkaufen möchten, werden die Verkaufserlösanteile beider Partner jetzt korrekt gutgeschrieben.
Die unterstellte Krankenkassenprämie (KVG) wird jetzt für beide Ehegatten berechnet.
Auf einem höheren Sicherheitsstandard
Sicherheit ist keine Funktion, die wir einmal ausliefern; sie ist eine Praxis, die wir kontinuierlich betreiben. Dieses Release enthält die Ergebnisse einer vollständigen Infrastruktursicherheitsüberprüfung: Wir haben die Software aktualisiert, unsere Server-Sicherheitskonfiguration verschärft und mehrere Backend-Schichten gestärkt. Die Infrastruktur, die Ihre Daten schützt, unterliegt in allen Tresormodi derselben laufenden Überprüfung und Härtung.
SORVA ist während der Private Beta weiterhin kostenlos und weiterhin darauf ausgelegt, aus Ihren eigenen Angaben zu rechnen, nicht zu raten. Danke, dass Sie mithelfen, SORVA zu formen. Wenn sich etwas nicht richtig anfühlt oder fehlt, sagen Sie es uns über «Kontakt» in der Applikation.
Das SORVA-Team
v1.1·18. Juli 2026
Vier neue Kantone: Luzern, Solothurn, Schwyz und Zug
Ihr ganzes Schweizer Geldleben, in einem klaren Plan.
Seit wir die Private Beta geöffnet haben, ist dies unser grösster Schritt: SORVA modelliert jetzt vier weitere Kantone: Luzern, Solothurn, Schwyz und Zug, damit Ihr Plan die Regeln jedes Kantons und jeder Gemeinde widerspiegelt. Daneben haben wir Ansichten in der ganzen Applikation verbessert. Wie immer rechnet SORVA aus Ihren eigenen Zahlen und den heutigen Schweizer Regeln: Das sind Projektionen, die Ihnen helfen, Ihre Optionen zu erkunden, keine Finanz- oder Steuerberatung.
SORVA modelliert jetzt Luzern, Solothurn, Schwyz und Zug in vollständigem kantonalem und kommunalem Detail, die zu Zürich, Basel-Stadt, Basel-Landschaft und Aargau hinzukommen, insgesamt acht Kantone. Für jeden modellieren wir die Details, die Ihre Projektion wirklich bewegen: die kantonale und kommunale Einkommens- und Vermögenssteuer, die Freibeträge bei der Vermögenssteuer, die Personalsteuer, sofern ein Kanton eine erhebt, und die Kirchensteuer, berechnet für Ihre konkrete Gemeinde. Wenn Sie in einem dieser Kantone wohnen, können Sie jetzt einen Plan erstellen, der auf Ihren tatsächlichen Wohnort abgestimmt ist.
Eine klarere Ansicht der Auszahlungsstrategie
Die Entscheidung zwischen Kapitalbezug und monatlicher Rente ist eine der grössten im Ruhestand, deshalb haben wir diese Ansicht übersichtlicher gestaltet. Sie sehen die wichtigste Zahl jetzt zuoberst und können jede Säule (AHV, Säule 2, Säule 3a) öffnen, um zu sehen, wann jede Auszahlung erfolgt und wie hoch die geschätzte Steuer nach den heutigen Regeln ist. Wenn Sie einen Teil Ihrer Säule 2 für Ihr Eigenheim verwendet haben, wird dieser Vorbezug jetzt ebenfalls angezeigt.
Eine interaktivere Vermögensübersicht
Ihre Vermögensübersicht ist jetzt interaktiver. Klicken Sie im Vermögensdiagramm auf ein beliebiges Jahr, um die vollständige Zusammenfassung dieses Jahres zu sehen, und die Aufteilung in Aktien und Obligationen bleibt jetzt in jedem Jahr sichtbar, in dem Wertschriften gehalten werden. So lässt sich einfacher erkunden, wie sich Ihr Vermögen Jahr für Jahr entwickelt.
Schärfere, ehrlichere Einblicke
Ihre persönlichen Einblicke lesen sich klarer, und die Erläuterung von Rente gegenüber Kapitalbezug ist leichter nachzuvollziehen. Wir haben zudem die Modellierung verfeinert, sodass einer Partnerin oder einem Partner ohne Erwerbseinkommen keine Säule 3a mehr angezeigt wird, im Einklang mit der Schweizer Regel, dass die Säule 3a ein Erwerbseinkommen voraussetzt. Und wenn Sie Strategien nebeneinander vergleichen, wird nun jede einzelne präziser berechnet.
Ein reibungsloserer Start
Die Ersteinrichtung ist sanfter: SORVA führt Sie jetzt dazu, Ihr Profil fertigzustellen, bevor Ihr Plan angezeigt wird, und kennzeichnet Pflichtfelder deutlicher.
Lernen Sie die Menschen hinter SORVA kennen
Sie sollten wissen, wer das Werkzeug entwickelt, dem Sie Ihr Finanzleben anvertrauen. Wir haben eine Seite Über uns mit Angaben zu unserem Unternehmen und zur Gründerin ergänzt, damit SORVA nicht länger anonym ist. Wir haben ausserdem begonnen, unseren Weg öffentlich zu teilen. Begleiten Sie uns und sagen Sie Hallo: LinkedIn, X, YouTube, Facebook und Instagram. Sie finden diese auch in der Fusszeile der Website.
Neue Wege, auf dem Laufenden zu bleiben, alle mit Ihrer Zustimmung
Es gibt jetzt eine Seite «Neuigkeiten» und einen kleinen Hinweis in der Applikation, wenn wir etwas veröffentlichen. Wenn Sie gelegentlich Einblicke zu Schweizer Finanzplanung, Vorsorge und Steuern per E-Mail erhalten möchten, können Sie das in den Einstellungen aktivieren (Double-Opt-in, und Sie können sich jederzeit wieder abmelden). Nichts wird ohne Ihr Einverständnis eingeschaltet.
Besseres Deutsch, Französisch und Italienisch
Wir haben die gesamte Applikation sprachlich gründlich überarbeitet, damit sich Deutsch, Französisch und Italienisch natürlich lesen, mit korrekter Schweizer Finanzterminologie.
SORVA ist während der Private Beta weiterhin kostenlos und weiterhin darauf ausgelegt, aus Ihren eigenen Angaben zu rechnen, nicht zu raten. Danke, dass Sie mithelfen, SORVA zu formen. Wenn sich etwas nicht richtig anfühlt oder fehlt, sagen Sie es uns über «Kontakt» in der Applikation.
Das SORVA-Team
v1.0·7. Juli 2026
Willkommen in der SORVA Private Beta
Ihr ganzes Schweizer Geldleben, in einem klaren Plan.
SORVA™ ist eine Schweizer Finanzplanungsplattform, die Ihre Vorsorge, Ihre Ersparnisse, Ihre Steuern und Ihre künftigen Ausgaben an einem Ort zusammenbringt, damit Sie ein klares Bild Ihres Geldes sehen, Jahr für Jahr, statt zu raten. Schweizer Planung in professioneller Qualität, in klarer Sprache, bei der Sie die Kontrolle behalten.
Möchten Sie es zuerst sehen? Schauen Sie sich die kurze Demo auf sorva.ch an: eine kurze Tour, wie SORVA an einem echten Plan arbeitet.
Wir öffnen SORVA für eine begrenzte Gruppe früher Nutzerinnen und Nutzer, nur auf Einladung, in kleinen Kohorten.
Nur auf Einladung, und kostenlos. Keine Karte, keine Kosten. Im Gegenzug bitten wir um Ihr ehrliches Feedback.
Heute schon wirklich nützlich. Die Planungs-Engine, der Tresor und die Dashboards sind alle live.
Wir polieren noch. Sie können auf raue Kanten stossen, und die Ansichten werden laufend besser.
SORVA rechnet, sie rät nicht. SORVA nutzt eine deterministische Schweizer Engine, angewandt auf Ihre eigenen Zahlen und die heutigen Regeln. Was Sie sehen, sind Projektionen, die Ihnen helfen, Ihre Optionen zu erkunden, keine Finanz- oder Steuerberatung und kein Versprechen eines bestimmten Ergebnisses.
So erhalten Sie Zugang: Fragen Sie den Zugang auf sorva.ch an. Es dauert eine Minute. Wir prüfen die Anfragen anhand der verfügbaren Plätze in der aktuellen Kohorte, und wenn Sie zugelassen werden, erhalten Sie einen persönlichen Einladungscode, um sich zu registrieren. Wenn es in dieser Runde nicht klappt, bleiben Sie auf der Liste für die nächste.
Was Sie tun können
SORVA ist um die echten Fragen gebaut, die sich Menschen in der Schweiz zu ihrem Geld stellen:
Wann kann ich in Pension gehen, und hält der Plan? Sehen Sie drei Perspektiven nebeneinander: das ordentliche Referenzalter, das früheste realistische Alter, das Ihr Plan noch trägt, und Ihr Alter für finanzielle Unabhängigkeit (FIRE), jede davon Jahr für Jahr geprüft.
Was, wenn ich in einem anderen Alter in Pension gehe? Wählen Sie ein beliebiges Alter, früher, später oder gestaffelt, und sehen Sie, was sich ändert.
Kapital oder monatliche Rente? Vergleichen Sie den Bezug Ihrer Pensionskasse als Kapital, als Rente oder als Mix, mit der geschätzten Steuerwirkung gleich daneben.
Welche Lebensziele kann ich mir leisten, und wann? Ein Eigenheim, ein Sabbatical, Teilzeitjahre: Sehen Sie, welche passen und welche den Plan strapazieren.
Funktioniert es für unseren ganzen Haushalt? Zwei Karrieren, zwei Zeitachsen, gemeinsame Ziele. SORVA modelliert den Haushalt, nicht nur eine Person.
Unter der Haube modelliert SORVA das Schweizer System selbst: alle drei Säulen zusammen (AHV, Säule 2 / BVG und Säule 3a), die zeitlichen Schritte, die zählen (Einkäufe in die Säule 2, wann Sie jede Säule 3a beziehen, das Überbrücken der Jahre vor der AHV, wenn Sie früh in Pension gehen), und kantonsbewusste Steuern für die Kantone, die SORVA heute unterstützt (Zürich, Basel-Stadt, Basel-Landschaft, Aargau, Luzern, Solothurn, Schwyz und Zug). Es wird jedes Jahr aktualisiert, wenn sich die Schweizer Regeln ändern, und ist auf Englisch, Deutsch, Französisch und Italienisch verfügbar.
Zum Start macht ein geführter Assistent aus Ihrer Situation einen Plan, schnell in Minuten oder individuell für mehr Tiefe, und öffnet sich dann in ein Dashboard: Nettovermögen, Cashflow, Auszahlungsstrategie, ein Resilienz-Stresstest, Erkenntnisse in klarer Sprache und der Szenarienvergleich nebeneinander.
SORVA ist eine sichere Web-Plattform, keine mobile App. Da detaillierte Diagramme und einige Angaben zum Ausfüllen dazugehören, funktioniert sie am besten auf einem Laptop oder Tablet.
Was wir uns von Ihnen erhoffen
SORVA wird besser, weil frühe Nutzerinnen und Nutzer es auf die Probe stellen. Wenn Sie sich in den nächsten Wochen etwas Zeit nehmen können, helfen uns zwei Dinge am meisten:
Probieren Sie es mit Ihrer eigenen Situation aus, und prüfen Sie dann die Zahlen. Vergleichen Sie SORVA mit einer aktuellen Lohnabrechnung oder Steuerrechnung: Stimmen die AHV-Abzüge, die Einkommenssteuer-Schätzung und die Projektionen? Wenn etwas nicht stimmt, sagen Sie es uns. Genau das möchten wir finden. (Alles, was Sie eingeben, ist verschlüsselt und privat, es bleibt also Ihnen.)
Teilen Sie uns Ihre ersten Eindrücke mit. Wo haben Sie gezögert? Welche Ansichten waren am nützlichsten, und waren einige verwirrend? Hat etwas nicht funktioniert? Sobald Sie drin sind, nutzen Sie Kontakt in der App, damit wir es nachverfolgen und antworten können.
Ihr Datenschutz
Ihr Finanzleben ist zutiefst persönlich, und so behandeln wir es auch.
Ihre Daten sind verschlüsselt und werden in der Schweiz gespeichert, unter Schweizer Datenschutzrecht (dem revidierten Datenschutzgesetz, revDSG).
Sie wählen Ihr Datenschutzniveau: den Standard-Tresor, den Sie wiederherstellen können, falls Sie Ihr Passwort vergessen, oder den Sovereign-Tresor, verschlossen mit einem Schlüssel, den nur Sie halten, bei dem nicht einmal wir ihn öffnen können. Im Sovereign-Modus kann niemand Ihre Daten wiederherstellen, wenn Sie Ihren Wiederherstellungsschlüssel verlieren.
Wir verkaufen Ihre Daten niemals und geben sie niemals an Werbetreibende oder Datenhändler weiter. Siehe unsere vollständigen Verpflichtungen.
Wie wir Geld verdienen
SORVA ist während der Private Beta kostenlos. Wir haben noch nicht entschieden, wie es später bepreist wird, ob als Abonnement, als einmalige Gebühr oder als etwas anderes, und wir werden es rechtzeitig ankündigen, bevor es gilt. Was wir niemals tun werden: Provisionen nehmen oder Ihre Daten verkaufen.
Wer hinter SORVA steht
SORVA wird entwickelt und betrieben von der Shreevya GmbH, einem unabhängigen, gründergeführten Schweizer Unternehmen. Es ist bootstrapped, nicht risikokapitalfinanziert, und keine Bank, kein Vermittler und kein Produktanbieter hat einen Anteil an uns oder Einfluss auf uns. Wir sind nur den Menschen verpflichtet, die SORVA nutzen.
Shreevya GmbH · Handelsregister CHE-429.715.642 · Eingetragen im Kanton Aargau, Schweiz · contact@sorva.ch
So starten Sie
Fragen Sie den Zugang an, und sobald Sie zugelassen sind, registrieren Sie sich mit Ihrem Einladungscode, wählen Sie Ihren Tresor, erzählen Sie SORVA von Ihrer Situation und erkunden Sie Ihren Plan. Kommen Sie wieder, wann immer sich Ihr Leben ändert.
SORVA berechnet aus Ihren eigenen Angaben und den aktuellen Schweizer Regeln, nicht aus Vermutungen. Regeln können sich ändern. Bestätigen Sie Entscheidungen, die Ihnen wichtig sind, deshalb bitte mit einer qualifizierten Fachperson, zum Beispiel einem FINMA-regulierten Finanzberater.
Danke, dass Sie zu unseren ersten Nutzerinnen und Nutzern gehören. Sie probieren SORVA nicht nur aus, Sie helfen mit, es zu formen. Wenn sich etwas nicht richtig angefühlt hat oder fehlt, hören wir es aufrichtig gerne.
Das SORVA-Team
Hypotheken. Eine zusätzliche Rückzahlung, die Sie planen, wird jetzt in jedem Jahr, in dem sie läuft, auch bezahlt. Ein Zuhause im Ausland folgt nicht mehr der Schweizer Rückzahlungsregel; bis Sie die Karte zu seinem Darlehen ausfüllen, zahlt der Plan darauf nichts zurück.
Meilensteine. Ein Meilenstein wird in den Franken des Jahres bewertet, in dem er stattfindet. Einer, der Jahre entfernt liegt, kostet deshalb mehr als bisher, und ein Plan kann ihn als weniger gut gedeckt zeigen.
Inflation. Pläne öffnen sich jetzt mit Inflation, deshalb sehen spätere Jahre grösser aus; geändert hat sich nur die Darstellung. Sie können oben in Ihrem Plan jederzeit auf heutige Franken ohne Inflation umschalten.
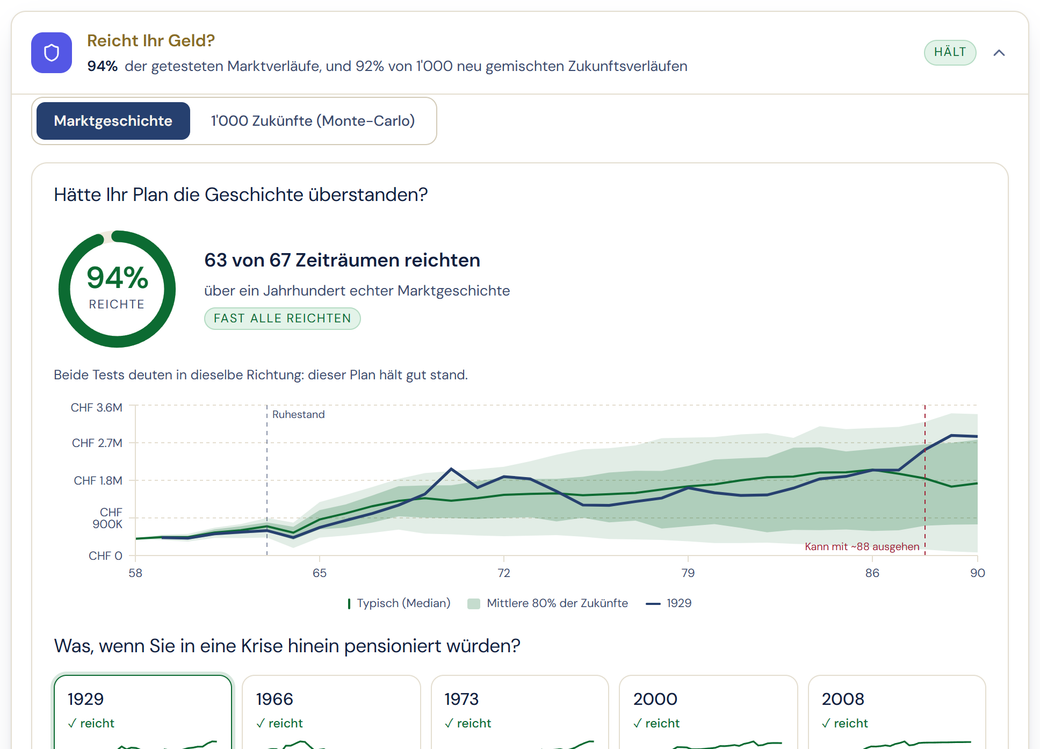
Pläne, bei denen das Geld nicht reicht. Der Anteil vergangener Marktverläufe, in denen Ihr Geld reicht, zählt ein Jahr, das der Plan nicht bezahlen kann, nicht mehr als gutes Jahr.
Vergleich. Die Zeile «Freizügigkeit bei Pensionierung» zeigt das Guthaben am Tag Ihrer Pensionierung.
Stellen Sie Ihren Plan auf die Probe, gegen echte Geschichte und tausend mögliche Zukünfte
Ein Plan, der nur in einem durchschnittlichen Jahrzehnt funktioniert, ist kein richtiger Plan. SORVA unterzieht Ihren Plan jetzt der Art von Stresstest, die Fachleute verwenden, und zeigt das Ergebnis in klarer Sprache.
Fast ein Jahrhundert echter Frankengeschichte. SORVA spielt Ihren Plan für jedes Startjahr seit 1928 durch, in Schweizer Franken, wobei Ihr Renteneinkommen durch die Schweizer Teuerung und nicht durch ausländische Preise gemindert wird. Sie sehen, wie sich Ihr Plan gehalten hätte, wenn Sie in einen Abschwung wie 1929, 1966, 1973, 2000 oder 2008 hinein in Pension gegangen wären.
Tausend mögliche Zukünfte. SORVA mischt die echte Marktgeschichte zu 1'000 Was-wäre-wenn-Zukünften neu und zeigt Ihnen den Anteil, in dem Ihr Geld reicht, dazu eine Grafik, wo Ihr Vermögen über die Jahre landen könnte.
Schalten Sie einen Schock zu und sehen Sie Ihre eigene Kurve sich biegen. Aktivieren Sie einen Börsencrash und einen Sprung der Lebenshaltungskosten, auf Wunsch gemeinsam, und sehen Sie die Wirkung auf Ihren Plan sofort.
Konservativ von Grund auf. Wenn zwei Betrachtungen nicht übereinstimmen, zeigt Ihnen SORVA die härtere, und es rundet ein Überlebensergebnis nicht auf, damit es besser aussieht, als es ist.
Dies sind Illustrationen, wie sich Ihr Plan verhalten könnte, kein Versprechen für ein bestimmtes Ergebnis.
Drei Alter der finanziellen Unabhängigkeit, nicht eines
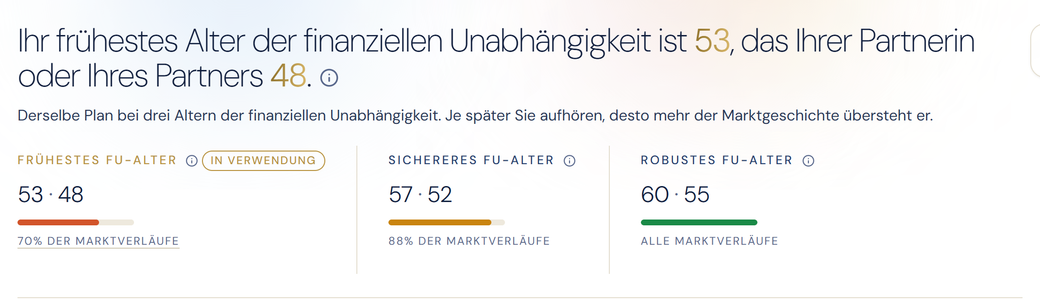
SORVA hat Ihnen Ihr Alter der finanziellen Unabhängigkeit schon bisher gezeigt. Jetzt zeigt es drei und lässt Sie wählen.
Früheste, sicherere, robuste. Zu jedem Alter gehört der Anteil der echten Marktgeschichte, in dem das Geld gereicht hat. So sehen Sie, was Ihnen jedes zusätzliche Arbeitsjahr tatsächlich bringt.
Wählen Sie eines, der Plan folgt. Klicken Sie ein Alter an, und es wird zum Alter, mit dem Ihr Plan rechnet, von Anfang bis Ende neu berechnet.
Aus Ihren eigenen Zahlen. SORVA spielt Ihren ganzen Plan Jahr für Jahr durch, mit AHV, Pensionskasse, Säule 3a, Steuern und Ausgaben, statt eine Faustregel anzuwenden.
Je später Sie aufhören, desto mehr Marktgeschichte übersteht Ihr Plan. Das sind modellierte Ergebnisse, kein Versprechen.
Jetzt auch für Paare, die zusammenleben, nicht nur für verheiratete
SORVA plante Ehepaare und eingetragene Partnerschaften bereits als einen Haushalt. Jetzt tut es dasselbe für Paare, die zusammenleben, ohne verheiratet zu sein.
Beide Partner, gemeinsam geplant. Ihr Partner erhält eine eigene, vollständige Spur, mit eigener Laufbahn, eigenem Ersparten und eigener Vorsorge, und jeder von Ihnen kann in einem anderen Alter in Pension gehen.
Sehen Sie jede Person und den ganzen Haushalt. Wechseln Sie zwischen Ihrer Ansicht, der Ansicht Ihres Partners und dem Gesamtbild, wobei jede Vorsorge für jede Person ausgewiesen wird.
Geplant so, wie die Schweiz Sie behandelt. Verheiratet oder in eingetragener Partnerschaft werden Sie als gemeinsam veranlagter Haushalt geplant, und SORVA teilt Ihr AHV-Einkommen über Ihre Ehejahre auf, so wie es die AHV tut. Leben Sie zusammen, ohne verheiratet zu sein, wird jeder von Ihnen als Einzelperson geplant, denn so werden Sie besteuert und so wird Ihre AHV angerechnet. Die steuerlichen Angaben für Paare sind Projektionen nach den heutigen Regeln, keine Steuerberatung.
Ein gemeinsamer Plan. Spielen Sie Szenarien durch, in denen einer von Ihnen Teilzeit arbeitet oder früher aufhört, und sehen Sie, ob der Haushalt weiterhin trägt, einschliesslich der Jahre, die einer von Ihnen bis zum Beginn einer Rente überbrücken muss.
Für mehr als eine Stelle gleichzeitig gemacht
Viele Menschen in der Schweiz haben mehr als eine Stelle gleichzeitig, und das verändert, wie sich ihre Vorsorge aufbaut. SORVA plant dies jetzt richtig.
Mehrere Stellen erfassen. Erfassen Sie pro Person bis zu drei gleichzeitige Stellen, jede mit eigenem Lohn, Bonus, Pensum und eigener Pensionskasse, und SORVA plant sie gemeinsam.
Die Säule 2 jeder Stelle, einzeln berechnet. SORVA wendet die Eintrittsschwelle der beruflichen Vorsorge und den Koordinationsabzug für jeden Arbeitgeber separat an, so wie es das Schweizer Recht vorsieht. So bauen zwei Stellen realistisch Vorsorge auf, statt zu einer zu optimistischen Zahl zusammenzufliessen.
Mehrere Vorsorgetöpfe, jeder zum eigenen Zeitpunkt bezogen. Bei der Pensionierung kann SORVA den Bezug Ihrer separaten Pensionskassen- und Freizügigkeitskonten über mehrere Jahre staffeln, was helfen kann, die Steuern tief zu halten.
AHV über alle Ihre Stellen hinweg. Ihre AHV wird über Ihr gesamtes Einkommen berechnet.
Vergleichen Sie Ihre Optionen nebeneinander
Ein neuer Vergleichstab stellt Ihren Plan Alternativen gegenüber, einer sichereren Strategie, einer stärker auf Wachstum ausgerichteten oder dem Status quo, bis zu fünf auf einmal, mit einer Grafik, die alle Verläufe überlagert, und einer Tabelle der Zahlen, die sich tatsächlich unterscheiden. Fügen Sie eine Option hinzu, wann immer Sie eine Entscheidung abwägen möchten.
Klarer bei jedem Schritt
Übersicht stellt Ihre Einkommenslücke in klaren Worten voran, lässt Sie mehr als eine Sparart gleichzeitig in der Vermögensgrafik hervorheben und zeigt einen Resilienz-Wert, den Sie für das ganze Bild öffnen können.
Geldfluss führt Sie Jahr für Jahr durch Ihr Geld, mit Ihren Meilensteinen und den Zeitpunkten, an denen jede Rente beginnt, als Reise dargestellt.
Insights ordnet Haushaltsvorschläge dort ein, wo sie hingehören, und ergänzt einen einfachen Umschalter zwischen «Aufgaben» und «Nach Phase».
Ein reibungsloserer Einstieg
Die Registrierung führt Sie jetzt direkt in Ihren Plan. Wir begrüssen Sie einmal, fragen dann nach dem Einen, das Sie am meisten wissen möchten, «Kann ich mit 65 in Pension gehen?» oder «Wann erreiche ich meine finanzielle Unabhängigkeit?», und machen von dort aus weiter. Gehen Sie weg und kommen Sie zurück, und Sie knüpfen genau dort an, wo Sie aufgehört haben.
Öffnen Sie Ihren Plan jederzeit unter sorva.ch, und kommen Sie zurück, wann immer sich Ihr Leben ändert.
SORVA rechnet mit Ihren eigenen Angaben und den aktuellen Schweizer Regeln, nicht mit Vermutungen. Regeln können sich ändern; klären Sie deshalb Entscheidungen, die für Sie wichtig sind, bitte mit einer qualifizierten Fachperson ab, etwa einer FINMA-regulierten Finanzberaterin oder einem FINMA-regulierten Finanzberater.
Krankenversicherung:
AHV für verheiratete Paare: Die Einkommensteilung, bei der die von beiden Ehegatten während der Ehejahre erzielten Einkommen aufgeteilt werden, berücksichtigt jetzt korrekt Ihr Heiratsjahr.
Änderungen für bestimmte Kantone
Selbstgenutztes Wohneigentum: Ein Hauptwohnsitz hat fälschlicherweise zusätzliche steuerbare Mieteinkünfte generiert. Dieser doppelt berechnete Betrag wurde entfernt. Der Eigenmietwert wird weiterhin korrekt in Ihrer Prognose berücksichtigt.
Kanton Zug (ZG): Die Kapitalbezugssteuer in den unteren Einkommensstufen entspricht jetzt dem offiziellen Tarif.
Kanton Schwyz (SZ): Der Alters-/Rentnerabzug und der Krankenkassenprämienabzug werden jetzt korrekt angewendet.
Kantone AG, LU, SO, SZ, ZG: Die kantonalen Sozialabzüge spiegeln jetzt die korrekten gesetzlichen Werte wider.