SORVA™
SORVA™
AccueilParticuliersConseillersEmployeursÀ propos
Se connecterCréez votre plan
Bêta publique

Bienvenue dans la bêta publique

Toute votre vie financière suisse, dans un seul plan clair.

SORVA™ est une plateforme suisse de planification financière qui réunit votre prévoyance, votre épargne, vos impôts et vos dépenses futures en un seul endroit, pour que vous obteniez une image claire, année après année, de votre vie financière, au lieu de deviner. Une planification suisse de qualité professionnelle, dans un langage clair, dont vous gardez le contrôle.

Vous préférez la voir d'abord ? Regardez la courte démo sur sorva.ch : un aperçu rapide de SORVA à l'œuvre sur un plan réel.

  1. La bêta publique, en bref

    SORVA est désormais ouvert au public. Toute personne résidant dans l'un de nos 12 cantons pris en charge peut s'inscrire et commencer à planifier, sans invitation.

    • Découvrez SORVA avant de créer un compte. Explorez instantanément un exemple de plan prêt à l'emploi, en lecture seule, sans compte ni carte bancaire. Il utilise des chiffres d'exemple, pas vos propres données.
    • Ouvert, et gratuit. Pas d'invitation, pas de carte, aucun frais pour le moment. En échange, nous serions ravis de recevoir vos retours sincères.
    • Actif dans 12 cantons. Si votre canton n'est pas encore actif, vous pouvez rejoindre la liste d'attente, et nous vous préviendrons dès son ouverture.
    • Réellement utile dès aujourd'hui. Le moteur de planification, le coffre-fort et les tableaux de bord sont tous actifs.
    • En amélioration continue. Vous pourrez rencontrer quelques aspérités, et les écrans continueront de s'améliorer.
    • Il calcule, il ne devine pas. SORVA exécute un moteur suisse déterministe sur vos propres chiffres et les règles en vigueur aujourd'hui. Ce que vous voyez, ce sont des projections destinées à vous aider à explorer vos options, non un conseil financier ou fiscal, ni la promesse d'un résultat particulier.
  2. Ce que vous pouvez faire

    SORVA est construit autour des vraies questions que les gens se posent en Suisse au sujet de leur argent :

    • Quand puis-je partir en retraite, et l’argent tiendra-t-il ? SORVA montre trois angles de retraite dans une seule vue : l'âge de référence standard, votre âge de retraite le plus précoce, et votre âge d'indépendance financière. Chacun est testé année après année, sur toute votre vie.
    • Rente ou capital ? Les deux variantes, impôts compris. SORVA calcule votre 2e pilier en rente à vie et en capital unique, impôts compris, pour voir ce qui vous laisse le mieux loti, et combiner les deux.
    • Comment réduire l’impôt sur les rachats et les retraits ? SORVA montre comment les rachats LPP et l’échelonnement de vos retraits 3a et 2e pilier sur plusieurs années peuvent réduire votre impôt, avec des estimations suisses illustratives.
    • Dans combien de temps pourrais-je atteindre l’indépendance financière (FIRE) ? Fixez votre propre objectif d'indépendance financière, en multiples de vos dépenses annuelles, et SORVA trouve l'année où votre patrimoine liquide l'atteint. Testé année après année face à l'âge de référence AVS de 65 ans (des âges transitoires s'appliquent pour les femmes nées entre 1961 et 1969) et à votre âge de retraite le plus précoce, pour voir combien de temps plus tôt est réaliste.
    • Quels projets de vie puis-je vraiment me permettre, et quand ? Cartographiez chaque grand moment à l'avance : une maison, un congé sabbatique, des années à temps partiel, un second bien, une retraite anticipée. SORVA vous dit lesquelles passent, lesquelles cassent le plan, et quand.
    • Le plan fonctionne-t-il pour tout notre ménage ? Deux carrières, deux calendriers, des stratégies communes pour le pilier 2, des étapes partagées. Simulez des scénarios où l'un des partenaires cesse de travailler, passe à temps partiel ou part à la retraite plus tôt. SORVA modélise le ménage, pas seulement une personne.

    En coulisses, SORVA modélise le système suisse lui-même : les trois piliers ensemble (l'AVS, le pilier 2 / LPP et le pilier 3a), les choix de timing qui comptent vraiment (rachats dans le pilier 2, quand retirer chaque pilier 3a, financer les années avant le début de l'AVS si vous partez tôt à la retraite), et des impôts tenant compte du canton pour les cantons pris en charge aujourd'hui (Zurich, Berne, Lucerne, Soleure, Schwytz, Zoug, Bâle-Ville, Bâle-Campagne, Argovie, Saint-Gall, Thurgovie et les Grisons). Il est mis à jour chaque année à mesure que les règles suisses évoluent, et disponible en anglais, allemand, français et italien.

    Pour commencer, un assistant guidé transforme votre situation en un plan, rapide en quelques minutes ou personnalisé pour plus de profondeur, puis s'ouvre sur un tableau de bord : fortune nette, flux de trésorerie, stratégie de retrait, une mise à l'épreuve de la résilience, des aperçus en langage clair et une comparaison de scénarios côte à côte.

    SORVA est une plateforme web sécurisée, pas une application mobile. Avec des graphiques détaillés et des informations à saisir, elle fonctionne mieux sur un ordinateur portable ou une tablette.

  3. Pourquoi SORVA est gratuit en ce moment

    SORVA est indépendant et autofinancé, sans le soutien d'une banque ni d'investisseurs en capital-risque. La meilleure façon de bâtir un outil de planification suisse digne de confiance, c'est de le mettre entre de vraies mains et de l'améliorer à partir d'un usage réel. C'est pourquoi, en ce moment, SORVA est gratuit : accès complet, sans carte.

    Nous prévoyons de facturer un jour. C'est ainsi que nous restons indépendants et continuons de nous améliorer sans prélever de commissions ni vendre vos données. Cet accès gratuit est une fenêtre limitée, non une offre permanente, et il ne restera pas ouvert indéfiniment. Lorsque nous introduirons des offres payantes, toute personne utilisant déjà SORVA en sera informée bien à l'avance, et personne ne sera facturé automatiquement.

    En bref : nous rejoindre maintenant, pendant que cette fenêtre est ouverte, c'est contribuer à façonner SORVA et bénéficier d'un accès complet gratuit.

  4. Ce que nous espérons de vous

    SORVA s'améliore parce que les premiers utilisateurs le mettent à l'épreuve. Si vous pouvez y consacrer un peu de temps au cours des prochaines semaines, deux choses nous aident le plus :

    • Essayez-le avec votre propre situation, puis vérifiez les calculs. Comparez SORVA à une fiche de salaire ou à un décompte d'impôt récent : les déductions AVS, l'estimation de l'impôt sur le revenu et les projections vous semblent-elles correctes ? Si quelque chose semble incorrect, dites-le-nous. C'est exactement ce que nous voulons trouver. (Tout ce que vous saisissez est chiffré et privé, cela reste donc à vous.)
    • Partagez vos premières impressions. Où avez-vous hésité ? Quelles vues ont été les plus utiles, et certaines étaient-elles déroutantes ? Quelque chose a-t-il cessé de fonctionner ? Une fois connecté, utilisez Contact dans l'application afin que nous puissions le suivre et vous répondre.
  5. Votre vie privée, comme elle devrait être

    Votre vie financière est profondément personnelle, et nous la traitons comme telle. Vos données sont chiffrées et conservées sur des serveurs en Suisse ou dans l'UE/EEE, sous le régime de la loi fédérale révisée sur la protection des données (nLPD). Vous choisissez votre niveau de confidentialité : le coffre Standard, que vous pouvez récupérer si vous oubliez votre mot de passe, ou le coffre Sovereign, chiffré avec une clé que vous seul détenez, de sorte que vos données stockées ne peuvent pas être déchiffrées sans elle. En mode Sovereign, si vous perdez votre clé de récupération, personne ne peut restaurer vos données. Nous ne vendons jamais vos données, et nous ne partageons jamais vos données financières avec des annonceurs ou des courtiers en données.

    La sécurité n'est pas une fonctionnalité que nous livrons une seule fois, c'est une pratique que nous menons en continu. Nous maintenons et renforçons en permanence l'infrastructure qui protège vos données, ce qui comprend des mises à jour régulières des logiciels et des dépendances ainsi qu'un renforcement de la configuration, sur tous les modes de coffre.

  6. Qui se trouve derrière SORVA

    SORVA est conçu et exploité par Shreevya GmbH, une société suisse indépendante, dirigée par sa fondatrice. Elle est autofinancée, sans financement par capital-risque, et aucune banque, aucun courtier ni aucun fournisseur de produits n'a de participation dans notre société ni d'influence sur elle. Nous ne répondons qu'aux personnes qui utilisent SORVA.

    Shreevya GmbH · Registre du commerce (Handelsregister) CHE-429.715.642 · Enregistrée dans le canton d'Argovie, Suisse · contact@sorva.ch

  7. Pour commencer

    Inscrivez-vous sur sorva.ch, choisissez votre coffre, décrivez votre situation à SORVA et explorez votre plan. Revenez chaque fois que votre vie change.

    SORVA calcule à partir de vos propres saisies et des règles suisses en vigueur, et non de suppositions. Les règles peuvent changer ; c'est pourquoi, pour les décisions qui comptent pour vous, veuillez les confirmer auprès d'un professionnel qualifié, tel qu'un conseiller financier soumis à la surveillance de la FINMA.

Merci de faire partie de nos tout premiers utilisateurs. Vous n'essayez pas seulement SORVA, vous aidez à le façonner. Si quelque chose vous a semblé étrange, ou s'il manque quelque chose, nous serions sincèrement ravis de l'entendre.

L'équipe SORVA

Nouveautés

de v1.5.1 à v1.5.2Dernière·5 octobre 2026

Améliorations

Certaines de ces modifications changent les chiffres de votre plan. Pour les voir, ouvrez votre plan et cliquez sur « Synchroniser le plan ». Si vous ne voyez pas ce bouton, choisissez « Modifier le plan », vérifiez vos saisies et cliquez sur « Mettre à jour le plan ».

Résumé annuel, Plan actif, Caisse de pension et compte de libre passage et 6 autres

Copier le lienLien copiéCopier le lien
  • Résumé annuel Les années où vous vivez de votre épargne, « Épargne nette » ne s'affiche plus en rouge et n'apparaît plus qu'une seule fois.
  • Plan actif Votre plan actif reste défini lorsque vous enregistrez votre profil ou créez un autre plan.
  • Caisse de pension et compte de libre passage Votre plan suit votre avoir de caisse de pension lorsqu'il passe sur un compte de libre passage, par exemple si vous cessez de travailler avant que votre caisse vous permette de le retirer : il est versé une seule fois, au moment où vous le retirez, et le transfert lui-même n'est pas imposé. Si votre plan comprend un tel transfert, il peut montrer beaucoup moins de patrimoine à partir de votre âge normal de la retraite (âge de référence), et parfois un âge plus tardif pour cesser de travailler.
  • Remboursement de l'hypothèque Votre plan rembourse une hypothèque existante par tranches égales, comptées à partir de l'achat du bien, sans échéance liée à votre âge et jamais plus, sur une année, que la plus grande tranche standard pour ce bien ; une fois cette période standard écoulée, il ne rembourse plus rien. Les remboursements peuvent être plus faibles : l'hypothèque baisse alors plus lentement et vous payez plus d'intérêts. Saisissez le remboursement annuel prévu par votre contrat, et votre plan l'utilise tel que vous le saisissez ; choisissez « Pas de remboursement (intérêts seulement) » pour une hypothèque que vous ne remboursez pas.
  • Pilier 3a et hypothèque Si vous remboursez votre hypothèque directement, votre pilier 3a est versé comme vous l'avez prévu, et non retenu pour l'hypothèque jusqu'à 65 ans. Si votre pilier 3a est nanti en faveur de votre hypothèque (amortissement indirect), la part qui n'est pas nantie vous est versée.
  • Crédits lombards Votre plan tient compte d'un crédit lombard (un emprunt garanti par vos placements) : le plan en paie les intérêts, compte le crédit parmi vos dettes et vous laisse le remboursement. L'âge auquel vous pourriez cesser de travailler en tient compte, il peut donc être plus tardif.
  • Ajouter un bien immobilier Lorsque vous ajoutez un bien immobilier, l'hypothèque proposée part de la plus basse des deux valeurs : ce que vous avez payé et ce que le bien vaut aujourd'hui.
  • Deux fenêtres ou deux appareils Si SORVA est ouvert à deux endroits, la fenêtre la plus ancienne vous demande de recharger la page avant d'enregistrer votre profil, afin que ce que vous avez enregistré dans l'autre reste inchangé. SORVA vous demande aussi confirmation avant que vous quittiez votre profil avec des modifications non enregistrées, et vous signale quand une nouvelle version est disponible.
  • Autres améliorations La vue « Trésorerie », les graphiques, « Perspectives » et les formulations dans les quatre langues.
v1.5·27 septembre 2026

Votre hypothèque, comme vous la payez vraiment

Aussi dans la 1.5 : saisir votre salaire par mois, un écran de caisse de pension plus simple, vos propres noms et des chiffres plus précis.

Vous pouvez désormais indiquer à votre plan comment votre hypothèque est remboursée, en Suisse ou à l'étranger. SORVA est aussi plus simple à remplir, et de nombreux calculs sont plus précis. Ce que cela change dans vos chiffres est indiqué à la fin.

Copier le lienLien copiéCopier le lien
  1. Votre hypothèque, comme vous la payez vraiment

    • Hypothèque en Suisse. Saisissez le remboursement annuel prévu par votre contrat, et une phrase en dessous indique ce que le plan fait de ce montant. Laissez le champ vide si vous ne le connaissez pas, et le plan indique ce qu'il suppose à la place.
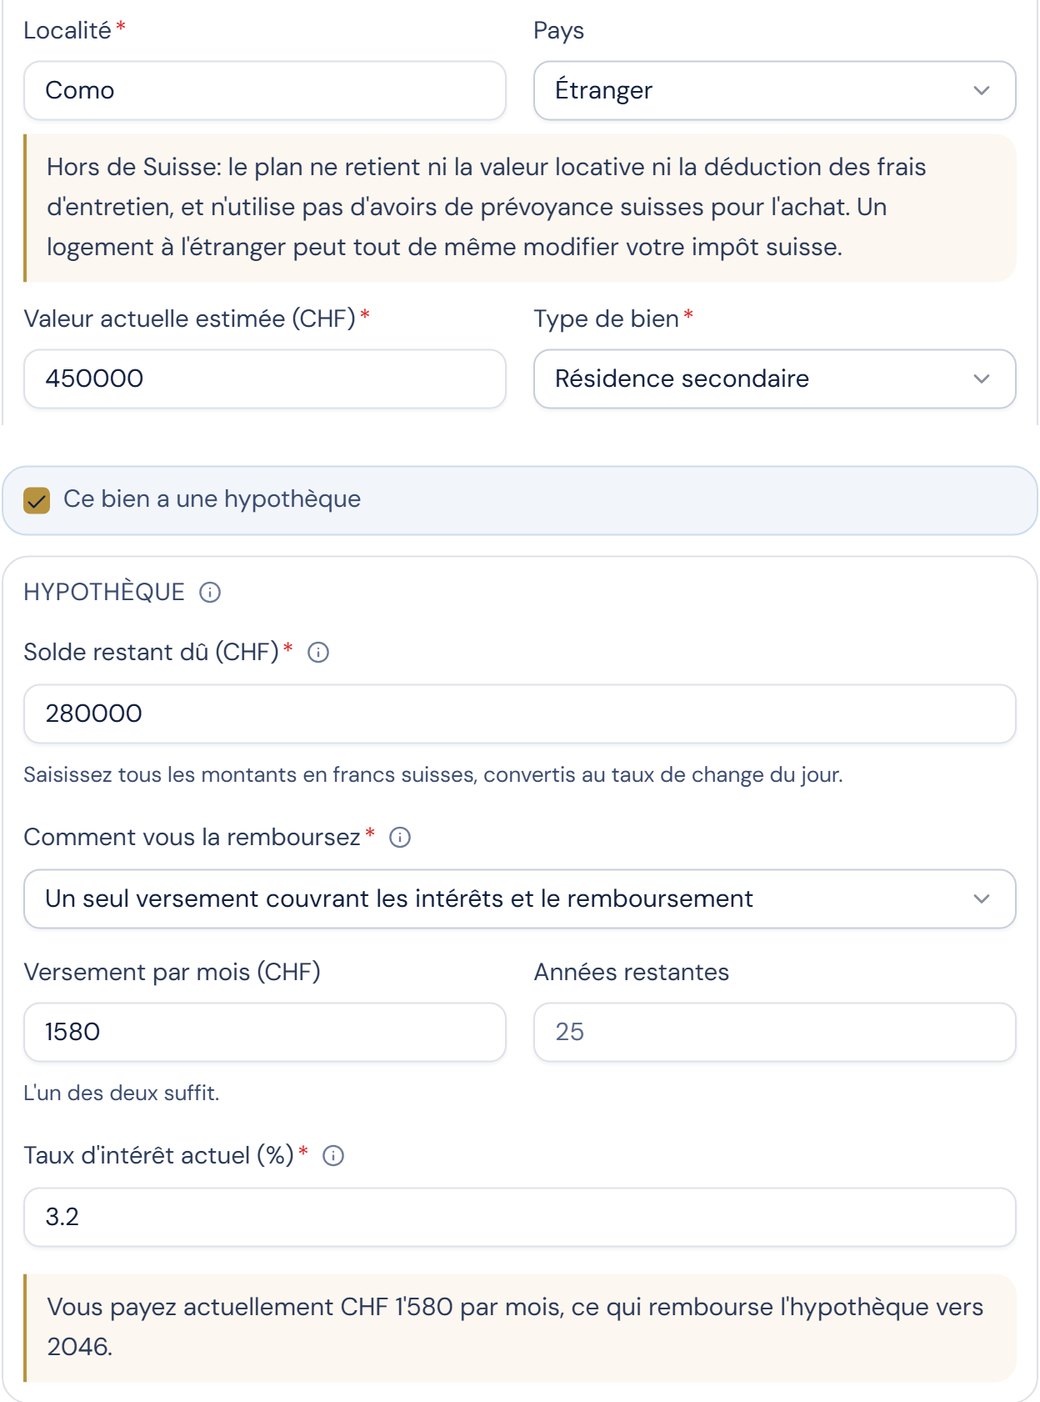
    • Un logement à l'étranger. Un prêt sur un bien situé hors de Suisse a sa propre fiche, avec des explications derrière des boutons d'information. Elle demande comment le prêt est remboursé (un seul versement couvrant les intérêts et le remboursement, un montant fixe sur la dette plus les intérêts, ou intérêts seulement), puis le versement ou les années restantes, et le taux d'aujourd'hui.
    La fiche du prêt pour un logement à l'étranger : comment le prêt est remboursé, le versement ou les années restantes, et le taux d'aujourd'hui.
  2. Voyez où votre plan commence

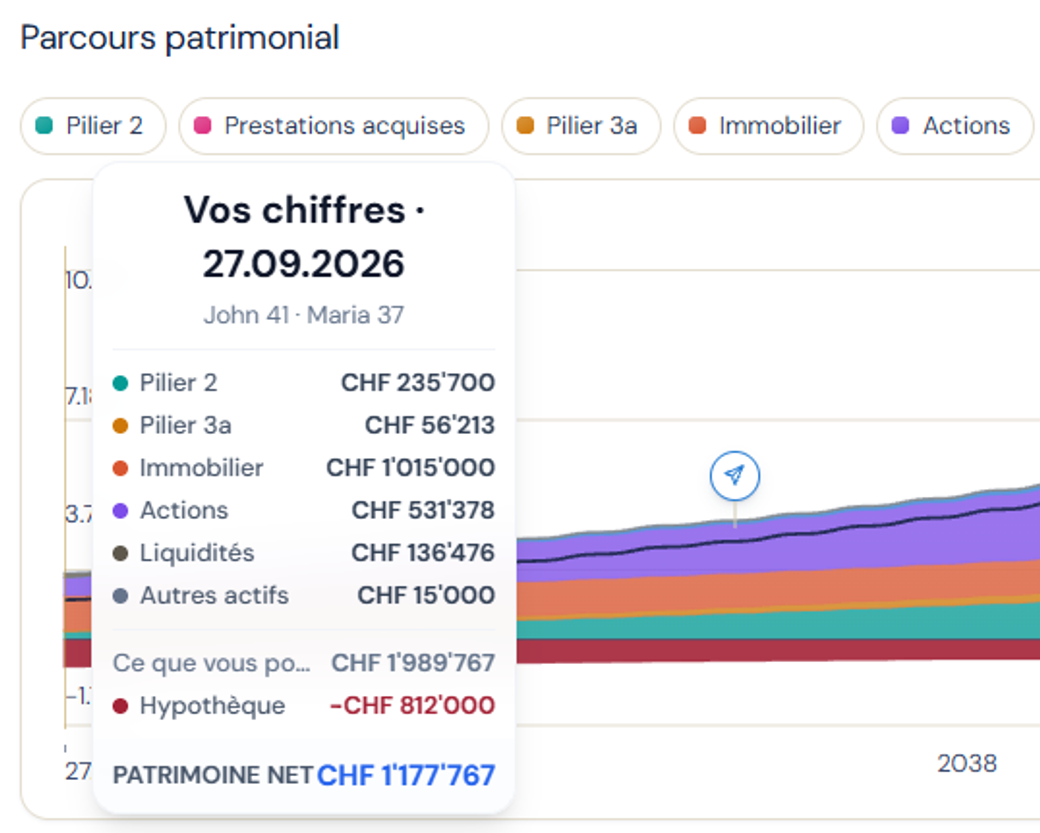
    • Votre plan affiche désormais les chiffres que vous avez saisis comme point de départ, avec leur date.
    • Le graphique du patrimoine s'ouvre avec ces chiffres dans leur propre colonne, datée, et chaque année suivante avance à partir de là. La vue par année commence là aussi.
    • Votre plan imprimé indique la date à laquelle ses chiffres ont été relevés.
    Le graphique du patrimoine, avec une première colonne montrant les chiffres saisis et leur date, puis chaque année suivante.
  3. Votre salaire, par mois ou par an

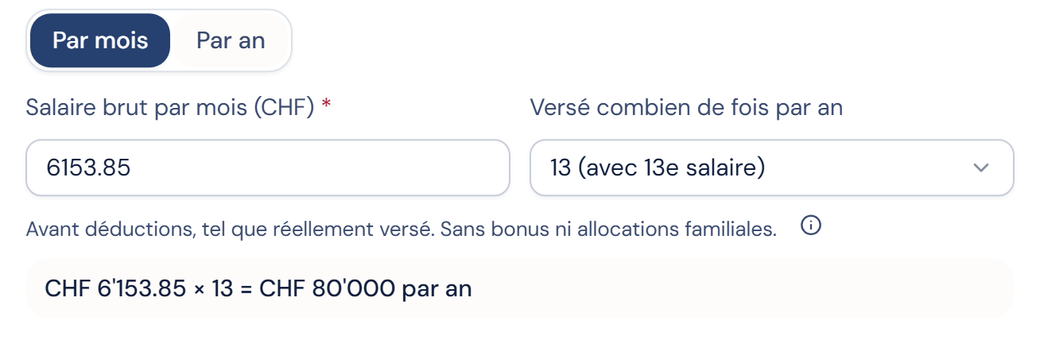
    • Un salaire s'ouvre désormais sur « Par mois » : votre salaire brut mensuel, et combien de fois il est versé par an, 12, 13 ou 14 fois. SORVA affiche le total annuel, par exemple CHF 7'000 × 13 = CHF 91'000.
    • Une ligne sous le salaire indique ce qui compte : avant déductions, tel que réellement versé, sans bonus ni allocations familiales. Un exemple chiffré se trouve derrière l'icône d'information.
    • Le bonus dit ce qu'il est : non garanti, une année normale, jamais le 13e salaire.
    • Un salaire horaire ou irrégulier va toujours dans « Par an ». Pour un salaire enregistré auparavant, le montant mensuel est calculé à partir du montant annuel, et le salaire enregistré ne change pas tant que vous ne le modifiez pas.
    La fenêtre du salaire sur « Par mois » : le salaire brut mensuel, le nombre de versements par an et le total annuel.
  4. Votre caisse de pension (2e pilier), simplifiée

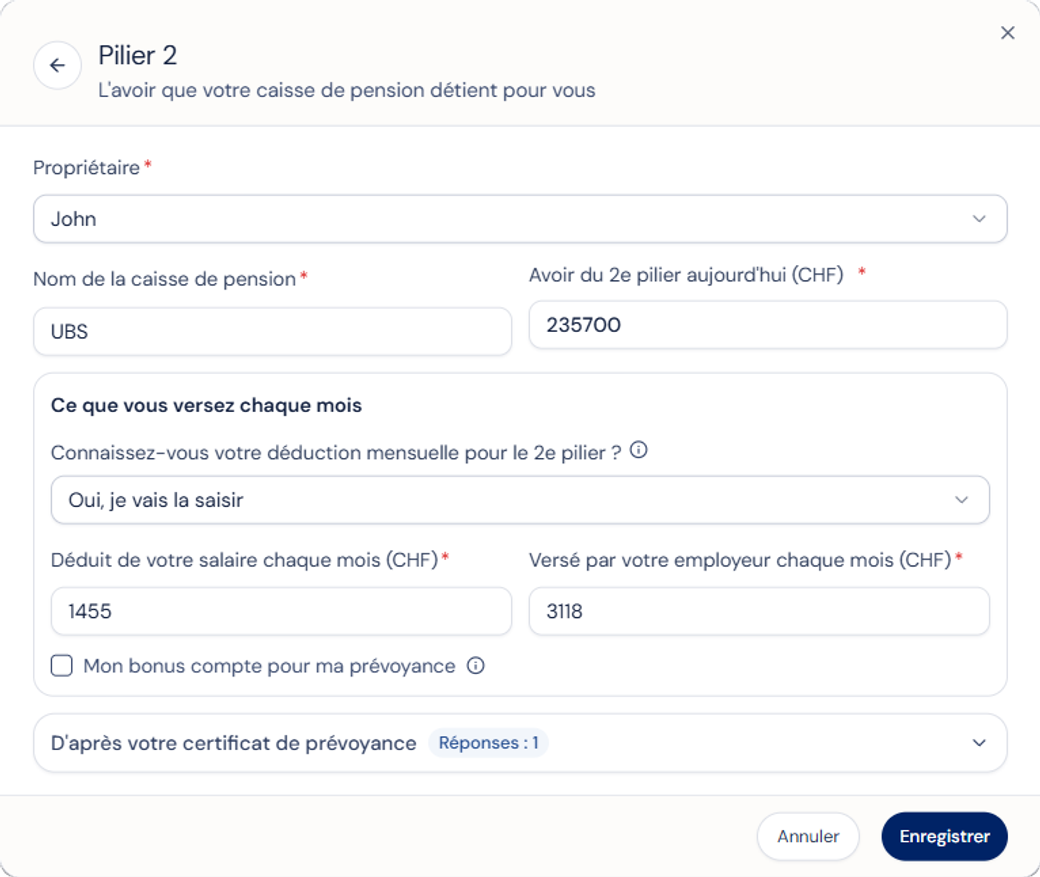
    • Pour le 2e pilier, les questions portent d'abord sur votre avoir et sur la déduction de caisse de pension de votre fiche de salaire mensuelle (cotisation LPP) ; les détails de votre certificat de prévoyance s'ouvrent d'un simple clic, et les explications aussi, d'une simple pression sur un téléphone.
    • Vous pouvez indiquer si vous avez retiré de l'argent de votre caisse de pension pour votre propre logement (versement anticipé EPL). S'il n'est pas encore entièrement remboursé, le plan ne prévoit aucun versement volontaire supplémentaire dans la caisse (rachats), car la loi ne les autorise qu'une fois le montant entièrement remboursé.
    • Une nouvelle caisse de pension s'ouvre avec le nom de l'emploi que vous avez déjà décrit, et la répartition de votre certificat est toujours là après un rechargement.
    L'écran de la caisse de pension : d'abord l'avoir et la déduction sur la fiche de salaire, les détails du certificat d'un simple clic.
  5. Utilisez vos propres noms

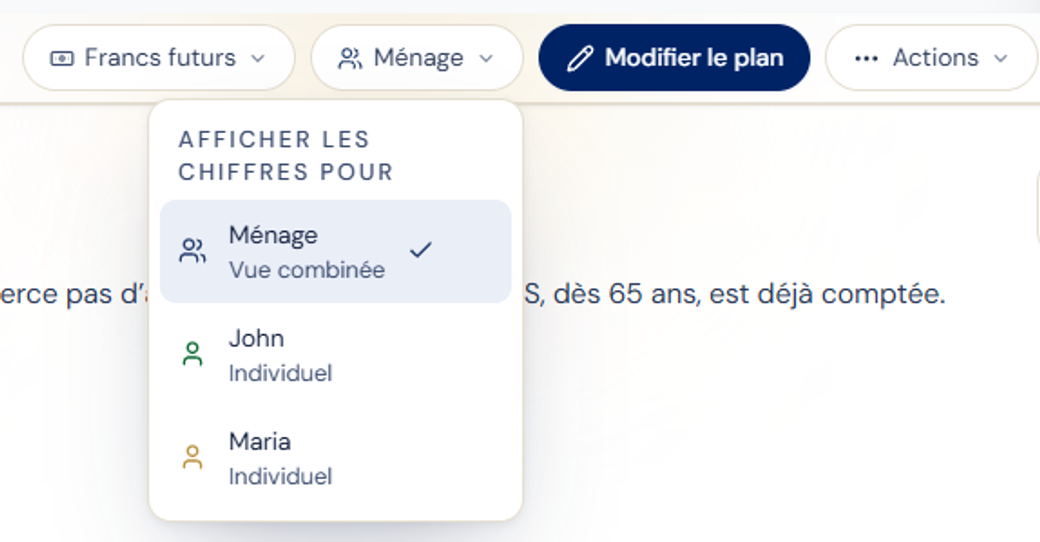
    Indiquez les noms que vous utilisez, pour vous et pour votre partenaire. Ils remplacent « Vous » et « Partenaire » sur votre tableau de bord, dans le générateur de plan, dans votre profil, dans la stratégie de décaissement et dans Comparer.

    Le tableau de bord affichant les propres noms d'un couple au lieu de « Vous » et « Partenaire ».
  6. Autres nouveautés

    • Prix de l'immobilier. Vous pouvez désormais définir à quel rythme les prix de l'immobilier augmentent, et le plan utilise votre taux.
    • Questions du profil. Certaines questions utilisent désormais des mots de tous les jours, par exemple sur les années manquantes dans votre compte AVS, un enfant encore en formation et le loyer que vous percevez.
    • Congé sabbatique et temps partiel. Choisissez l'année dans une liste qui indique l'âge que vous aurez.
    • Pilier 3a. « Avez-vous déjà versé cette année ? » n'est demandé que lorsque la réponse change le résultat.
    • Dépenses. La liste indique à qui revient chaque dépense.
    • Horizon de planification. Le plan indique quels âges il accepte, et vous signale quand il modifie un nombre que vous saisissez. Rouvrir un plan pour le modifier ne remet plus votre horizon à 90 ans.
    • Partage. Chaque note de version a son propre lien.
  7. Des chiffres plus précis

    Ces changements rendent de nombreux calculs plus précis, si bien que certains chiffres de votre plan sont maintenant différents, certains plus élevés et d'autres plus bas. Pour les voir, ouvrez votre plan et cliquez sur Synchroniser le plan. Si vous ne voyez pas ce bouton, choisissez Modifier le plan, vérifiez vos saisies, y compris votre horizon de planification, puis choisissez Mettre à jour le plan.

    • Revenus à la retraite. Les loyers et autres revenus que vous percevez après avoir cessé de travailler sont désormais ajoutés à votre argent.
    • Ce que vous possédez ensemble. Le revenu qui en provient compte désormais en entier, pour moitié pour chacun de vous.
    • Impôts des couples. Le revenu d'un bien qui n'appartient qu'à l'un de vous est désormais calculé à partir du patrimoine propre de cette personne.
    • Épargne des couples. L'épargne d'un couple est comptée une fois, qu'elle soit saisie pour l'un de vous ou détenue ensemble.
    • Un logement qui appartient à un seul partenaire. Son entretien est compté une fois.
    • Achat d'un bien immobilier. Pour un couple, le calcul de la capacité financière tient désormais compte des deux revenus.
    • Placements saisis comme un total. Ils croissent désormais au taux du plan.
    • Pilier 3a nanti pour une hypothèque. Il ne compte désormais que ce qu'il contiendra avec certitude à l'échéance du remboursement (amortissement indirect), si bien qu'une moins grande part du prêt peut être couverte.
    • Jalons communs. Pendant les années de travail, les jalons communs d'un couple sont désormais payés avec l'argent dont le partenaire dispose réellement.
    • Rente AVS anticipée. Si vous percevez votre rente AVS avant l'âge normal de la retraite (âge de référence), elle est désormais plus basse jusqu'à cet âge, car les années entre votre demande et l'âge de référence ne comptent qu'à partir de ce moment.
    • Avoir de la caisse de pension. Si vous avez saisi votre avoir en un seul montant, sans la répartition de votre certificat de prévoyance, le plan estime désormais quelle part reçoit les taux minimaux légaux (la part obligatoire), au lieu d'appliquer ces taux à la totalité. Les chiffres que vous saisissez depuis votre certificat sont utilisés tels quels. Une rente de votre caisse peut donc être plus basse.
    • Hypothèques. Un remboursement supplémentaire que vous prévoyez est désormais payé chaque année où il court. Un logement à l'étranger ne suit plus la règle suisse de remboursement ; tant que vous n'avez pas rempli la fiche de son prêt, le plan n'y rembourse rien.
    • Jalons. Un jalon est chiffré en francs de l'année où il a lieu : un jalon lointain coûte donc plus qu'avant, et un plan peut le montrer comme moins bien couvert.
    • Inflation. Les plans s'ouvrent désormais avec l'inflation incluse, si bien que les années lointaines paraissent plus grandes ; seule la façon de les afficher a changé. Vous pouvez passer à tout moment aux francs d'aujourd'hui, sans inflation, en haut de votre plan.
    • Plans qui manquent d'argent. La part des historiques de marché passés dans lesquels votre argent tient ne compte plus comme bonne une année que le plan ne peut pas payer.
    • Comparer. La ligne « Prestations de libre passage à la retraite » montre l'avoir le jour de votre départ à la retraite.

Ouvrez votre plan à tout moment sur sorva.ch, et revenez chaque fois que votre vie change.

SORVA calcule à partir de vos propres données et des règles suisses actuelles, sans deviner. Les règles peuvent évoluer ; ainsi, pour les décisions qui comptent pour vous, veuillez consulter un professionnel qualifié, tel qu'un conseiller financier réglementé par la FINMA.

Des questions ou des idées ? Utilisez Contact dans l'application.

de v1.4.1 à v1.4.12·du 6 au 20 septembre 2026

Améliorations

Certaines de ces modifications changent les chiffres de votre plan. Ouvrez votre plan pour voir les chiffres actuels.

Rendements, Hypothèques, Jalons et 5 autres

Copier le lienLien copiéCopier le lien
  • Rendements Si votre épargne retraite privée (pilier 3a) est surtout investie en actions, votre plan peut désormais être créé lorsque vous saisissez un rendement des actions supérieur à 6% par an. Les rendements que vous saisissez sont maintenant conservés lorsque vous choisissez une autre stratégie ou rouvrez votre plan, et si un rendement dépasse ce que le plan peut modéliser, vous voyez la limite.
  • Hypothèques Votre plan rembourse désormais votre hypothèque jusqu'à un niveau donné, puis s'arrête. Si vous ajoutez vos propres remboursements, vous choisissez quand ils s'arrêtent. Le niveau se mesure par rapport à la plus basse des deux valeurs : ce que vous avez payé pour le bien et ce qu'il vaut aujourd'hui. Pour une maison de vacances ou un bien que vous louez, votre plan part d'un autre niveau.
  • Jalons Un jalon que votre plan ne peut pas financer entièrement apparaît désormais à son coût complet, et votre plan indique combien il manque. Si vous planifiez en couple, un jalon commun coûte désormais la même chose, quel que soit celui d'entre vous auquel il est rattaché.
  • Caisse de pension Les intérêts sur votre avoir de caisse de pension (2e pilier) sont désormais crédités sur le solde au début de l'année, c'est-à-dire au moment retenu par les caisses de pension suisses, et ils sont désormais aussi calculés pour une année sans activité lucrative, pour vous comme pour votre partenaire.
  • Données du profil Votre épargne retraite privée (pilier 3a) et les données de votre caisse de pension s'enregistrent désormais sans message d'erreur, et si votre plan ne peut pas être créé, vous en voyez maintenant la raison.
  • Graphiques Le graphique qui montre combien de temps votre argent pourrait durer est plus grand, et vous pouvez cliquer sur une année précise pour garder ses chiffres à l'écran. Le graphique de ce que vous possédez affiche désormais aussi vos dettes.
  • Exportation des données Télécharger une copie de vos données vous donne désormais un seul fichier, que vous pouvez ouvrir et lire. Il n'est pas chiffré, conservez-le donc en lieu sûr. La Politique de confidentialité expose ce que nous conservons, où cela est conservé, et ce que signifie chaque mode de coffre.
  • Langue Certaines formulations en allemand, en français et en italien ont été corrigées selon l'usage suisse.
v1.4·11 septembre 2026

Un SORVA repensé qui met votre plan à l'épreuve

Un nouveau design, un plan mis à l'épreuve de l'histoire, et une planification de ménage qui inclut désormais les couples vivant ensemble.

Voici notre plus grande mise à jour à ce jour : un nouveau design dans toute l'application, une façon de mettre votre plan à l'épreuve de près d'un siècle d'histoire réelle des marchés, une planification de ménage qui couvre désormais les couples vivant ensemble et non plus seulement les couples mariés, un onglet Comparer côte à côte, et une vue plus claire de chaque décision. Comme toujours, SORVA calcule à partir de vos propres chiffres et des règles suisses actuelles, et ce que vous voyez sont des projections destinées à vous aider à explorer vos options, non des conseils financiers ou fiscaux.

Copier le lienLien copiéCopier le lien
  1. Un nouveau design, dans toute l'application

    Nous avons repensé SORVA de bout en bout : une mise en page plus apaisée et épurée, une typographie plus lisible, et une apparence cohérente depuis l'écran de connexion jusqu'à chaque onglet de votre plan, votre profil, vos réglages et les e-mails que nous vous envoyons. Tout se lit plus facilement d'un coup d'œil, et votre plan occupe le devant de la scène.

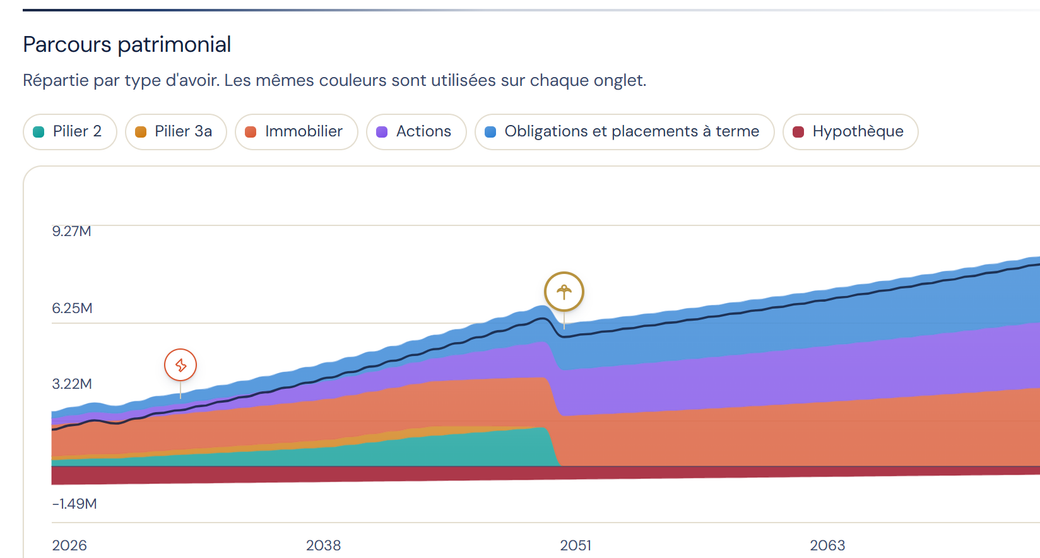
    Le graphique de patrimoine sur toute une vie, empilé par type d’argent, avec des repères pour les jalons en chemin.
  2. Mettez votre plan à l'épreuve de l'histoire réelle, et de mille futurs possibles

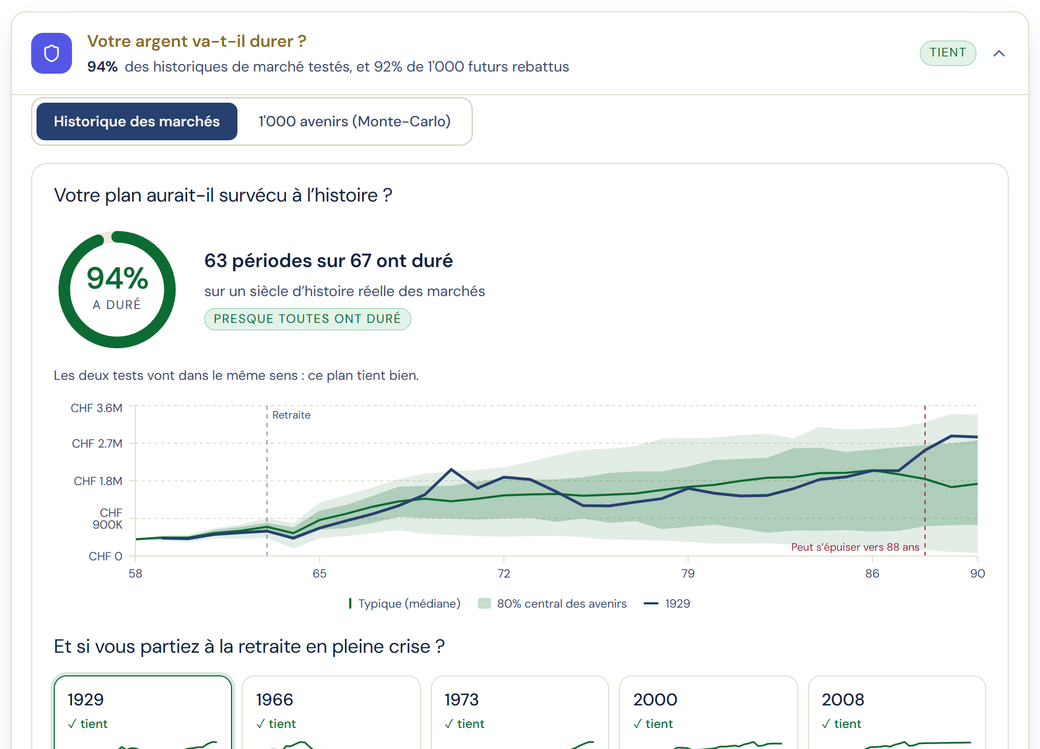
    Un plan qui ne fonctionne que lors d'une décennie moyenne n'est pas vraiment un plan. SORVA soumet désormais le vôtre au type de test de résistance qu'utilisent les professionnels, et en présente le résultat en langage clair.

    • Près d'un siècle d'histoire réelle en francs suisses. SORVA rejoue votre plan pour chaque année de départ depuis 1928, en francs suisses, votre revenu de retraite étant érodé par l'inflation suisse plutôt que par des prix étrangers. Vous pouvez voir comment votre plan aurait tenu si vous aviez pris votre retraite au seuil d'une crise comme celles de 1929, 1966, 1973, 2000 ou 2008.
    • Mille futurs possibles. SORVA réagence l'histoire réelle des marchés en 1000 futurs hypothétiques et vous montre la proportion de ceux où votre argent dure, ainsi qu'un graphique indiquant où votre patrimoine pourrait se situer au fil des ans.
    • Activez un choc et voyez votre propre courbe fléchir. Enclenchez un krach boursier et une hausse du coût de la vie, ensemble si vous le souhaitez, et observez immédiatement l'effet sur votre plan.
    • Prudent par conception. Lorsque deux visions divergent, SORVA vous montre la plus sévère, et il n'arrondit pas un résultat de survie à la hausse pour le faire paraître meilleur qu'il n'est.

    Ce sont des illustrations de la façon dont votre plan pourrait se comporter, non une promesse de résultat.

    Le test de résistance déplié : la part des historiques de marché où l’argent a tenu, l’éventail des résultats au fil des ans, et une série de crises passées avec le résultat pour le plan.
  3. Trois âges d’indépendance financière, pas un seul

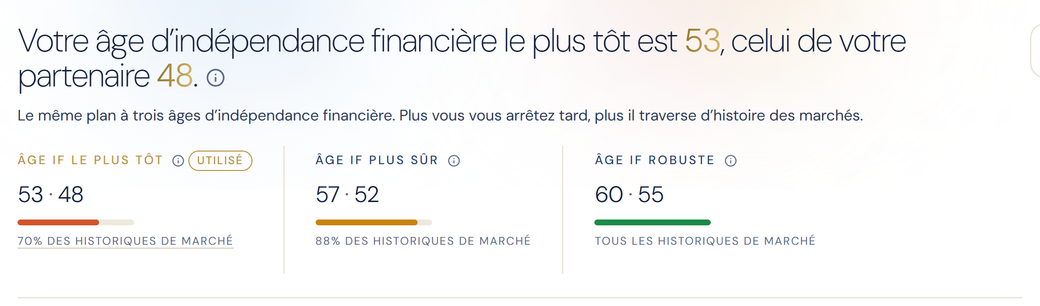
    SORVA vous montrait déjà votre âge d’indépendance financière. Il en montre désormais trois, et vous laisse choisir.

    • Le plus précoce, un plus prudent, un robuste. Chaque âge est accompagné de la part de l’historique réel des marchés où l’argent a tenu, pour voir ce que vous apporte vraiment chaque année de travail supplémentaire.
    • Choisissez-en un, le plan suit. Cliquez sur un âge : il devient celui que votre plan utilise, recalculé de bout en bout.
    • À partir de vos propres chiffres. SORVA rejoue tout votre plan année après année, avec l’AVS, votre caisse de pension, le pilier 3a, les impôts et les dépenses, plutôt que d’appliquer une règle empirique.

    Plus vous vous arrêtez tard, plus votre plan traverse d’histoire des marchés. Ce sont des résultats modélisés, pas une promesse.

    Les trois âges d’indépendance financière côte à côte, chacun avec la part de l’historique des marchés où l’argent a tenu, et celui actuellement utilisé signalé.
  4. Désormais pour les couples qui vivent ensemble, pas seulement les couples mariés

    SORVA planifiait déjà les couples mariés et les partenariats enregistrés comme un seul ménage. Il fait désormais de même pour les couples qui vivent ensemble sans être mariés.

    • Les deux partenaires, planifiés ensemble. Votre partenaire dispose de sa propre trajectoire complète, avec sa carrière, ses économies et ses avoirs de prévoyance, et chacun de vous peut prendre sa retraite à un âge différent.
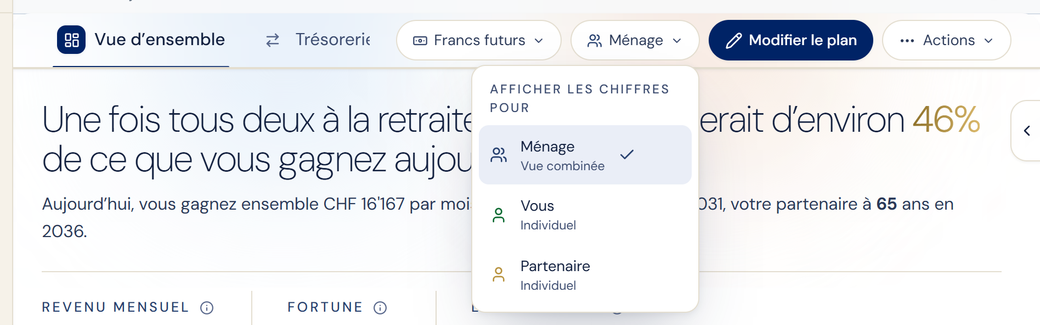
    • Voyez chaque personne, et le ménage entier. Basculez entre votre vue, celle de votre partenaire et l'image combinée, chaque prestation de prévoyance étant présentée pour chaque personne.
    • Planifiés selon la manière dont la Suisse vous traite. Mariés ou liés par un partenariat enregistré, vous êtes planifiés comme un ménage taxé conjointement, et SORVA répartit votre revenu AVS sur vos années de mariage, comme le fait l'AVS. En concubinage, sans être mariés, chacun de vous est planifié individuellement, car c'est ainsi que vous êtes imposés et que votre AVS est créditée. Les chiffres fiscaux des couples sont des projections fondées sur les règles actuelles, non des conseils fiscaux.
    • Un plan commun. Simulez des scénarios où l'un de vous passe à temps partiel ou s'arrête plus tôt, et voyez si le ménage tient toujours, y compris les années que l'un de vous devra peut-être combler avant le début d'une rente.
    La vue ménage de SORVA, avec des onglets pour vous, pour votre partenaire et pour vous deux réunis.
  5. Conçu pour plusieurs emplois à la fois

    En Suisse, de nombreuses personnes exercent plusieurs emplois en même temps, ce qui modifie la constitution de leur prévoyance. SORVA en tient désormais pleinement compte.

    • Ajoutez plusieurs emplois. Saisissez jusqu'à trois emplois simultanés par personne, chacun avec son propre salaire, bonus, taux d'occupation et caisse de pension, et SORVA les planifie ensemble.
    • Le pilier 2 de chaque emploi, calculé séparément. SORVA applique le seuil d'entrée de la prévoyance professionnelle et la déduction de coordination à chaque employeur séparément, comme le prévoit le droit suisse, de sorte que deux emplois constituent une prévoyance réaliste plutôt qu'un seul chiffre trop optimiste.
    • Plusieurs avoirs de prévoyance, retirés selon leur propre calendrier. À la retraite, SORVA peut échelonner sur plusieurs années le versement de vos différents comptes de caisse de pension et de prestations de libre passage, ce qui peut contribuer à réduire l'impôt.
    • L'AVS sur l'ensemble de vos emplois. Votre AVS est calculée sur la totalité de vos revenus cumulés.
  6. Comparez vos options côte à côte

    Un nouvel onglet Comparer vous permet d'aligner votre plan face à des alternatives, une stratégie plus prudente, une autre plus axée sur la croissance, ou le statu quo, jusqu'à cinq à la fois, avec un graphique superposant chaque trajectoire et un tableau des chiffres qui diffèrent réellement. Ajoutez une option chaque fois que vous souhaitez peser une décision.

  7. Plus clair à chaque étape

    • Vue d'ensemble met en avant votre écart de revenu en mots simples, vous laisse mettre en évidence plusieurs types d'épargne à la fois sur le graphique du patrimoine, et affiche un score de résilience que vous pouvez ouvrir pour en voir l'image complète.
    • Flux de trésorerie parcourt votre argent année après année, avec vos jalons et les moments où débute chaque rente, présentés comme un parcours.
    • Analyses regroupe les suggestions de ménage là où elles ont leur place, et ajoute un simple sélecteur À faire / Par phase.
  8. Un démarrage plus fluide

    L'inscription vous conduit désormais directement dans votre plan. Nous vous accueillons une fois, puis vous posons la seule question qui vous importe le plus, « Puis-je prendre ma retraite à 65 ans ? » ou « Quel est mon âge d'indépendance financière ? », et nous partons de là. Éloignez-vous puis revenez, et vous reprenez exactement là où vous en étiez.

Ouvrez votre plan à tout moment sur sorva.ch, et revenez chaque fois que votre vie change.

SORVA calcule à partir de vos propres données et des règles suisses actuelles, sans deviner. Les règles peuvent évoluer ; ainsi, pour les décisions qui comptent pour vous, veuillez consulter un professionnel qualifié, tel qu'un conseiller financier réglementé par la FINMA.

v1.3·14 août 2026

SORVA est ouvert dans 12 cantons, sans invitation

Ouvert à tous dans 12 cantons, gratuit pour commencer, et désormais aussi aux conseillers.

SORVA quitte la phase bêta sur invitation. Si vous habitez dans l'un de nos 12 cantons pris en charge, vous pouvez créer un compte et commencer à planifier dès aujourd'hui, gratuitement, sans invitation. Cette version ouvre également SORVA aux conseillers pour la première fois. Elle ajoute quatre cantons supplémentaires, une bibliothèque gratuite de guides sur les finances suisses, une vue de la résilience plus honnête, votre propre rendement du pilier 2 dans la projection, un support intégré à l'application, et une précision accrue dans de nombreuses situations.

Copier le lienLien copiéCopier le lien
  1. Essayez SORVA avant de créer un compte

    Envie de découvrir avant de vous engager ? Vous pouvez désormais explorer SORVA instantanément, sans compte ni carte bancaire. Ouvrez un exemple de plan prêt à l'emploi et parcourez les véritables onglets, Vue d'ensemble, Trésorerie, Stratégie de décaissement, Résilience, Perspectives et Comparer, pour voir comment il fonctionne sur une situation financière suisse complète. Cet exemple est un échantillon figé, en lecture seule : il utilise des chiffres d'exemple, pas vos propres données. Le moment venu, créez un compte et construisez votre propre plan.

  2. Quatre cantons de plus : SORVA couvre désormais 12 cantons

    Nous avons ajouté Berne, Saint-Gall, Thurgovie et les Grisons, portant la planification adaptée à chaque canton à 12 cantons : Zurich, Berne, Lucerne, Soleure, Schwytz, Zoug, Bâle-Ville, Bâle-Campagne, Argovie, Saint-Gall, Thurgovie et les Grisons.

    Pour chacun d'eux, SORVA estime vos impôts sur le revenu, sur la fortune et sur les prestations en capital selon les règles propres à ce canton, de sorte que votre plan reflète l'endroit où vous vivez réellement plutôt qu'une moyenne nationale. D'autres cantons sont en préparation, et la liste d'attente nous permet de prioriser lesquels viendront ensuite.

  3. Désormais ouvert aussi aux conseillers

    Les conseillers peuvent désormais utiliser SORVA eux aussi. Gérez l'ensemble de vos clients au même endroit, et élaborez pour chacun d'eux un plan de vie complet, année après année, que vous pouvez parcourir ensemble. Que vous exerciez comme conseiller financier, planificateur ou spécialiste de la prévoyance, en indépendant ou au sein d'une société, vous pouvez créer un compte conseiller gratuit et travailler depuis un tableau de bord dédié :

    • Ajouter et gérer vos clients
    • Élaborer et mettre à jour un plan de vie complet pour chacun d'eux
    • Partager un plan de manière sécurisée pour que votre client puisse l'ouvrir et le suivre
    • Exporter un PDF soigné
    • Conserver des notes datées
    • Planifier des rendez-vous avec vos clients

    Se lancer est gratuit.

  4. Comprenez le système suisse tout en planifiant

    Nous avons ajouté une bibliothèque gratuite de guides en langage clair sur le fonctionnement réel des finances suisses. Seize guides, chacun disponible en anglais, allemand, français et italien, couvrant le système des trois piliers, le pilier 3a, la perception de votre prévoyance sous forme de capital ou de rente, l'échelonnement de vos retraits en capital, et bien plus encore. Consultez-les à tout moment pour comprendre le « pourquoi » derrière chaque chiffre que vous voyez.

  5. Une vue de la résilience plus honnête

    L'onglet Résilience affichait auparavant une ligne qui restait rassurante et identique pour presque tout le monde. Nous l'avons remplacée par un indicateur de longévité honnête qui montre la marge dont dispose votre plan dans vos dernières années, de sorte qu'un plan confortable et un plan tendu ne se ressemblent plus. C'est un petit changement qui permet à l'onglet de dire la vérité d'un coup d'œil.

  6. Votre propre rendement du pilier 2, désormais reflété dans votre projection

    Si vous définissez un rendement attendu pour votre prévoyance professionnelle (pilier 2 / LPP), SORVA l'applique désormais à votre projection, de sorte qu'une hypothèse plus prudente ou plus optimiste modifie réellement ce que vous voyez. La part de votre avoir de prévoyance au-delà du minimum légal (la part surobligatoire) est désormais elle aussi créditée à son propre rendement plutôt que d'être limitée au minimum obligatoire.

  7. Un démarrage plus simple

    La mise en route est plus simple. L'inscription vous conduit désormais directement à l'élaboration de votre plan plutôt que vers une page de tarifs, et votre canton est repris depuis l'inscription pour que vous n'ayez jamais à le saisir deux fois. Les repères d'objectifs de la première étape ont également gagné un aspect plus soigné et plus professionnel.

  8. Échangez avec nous depuis SORVA

    Un nouvel espace « Mes demandes » vous permet de voir chaque message que vous nous avez envoyé, de rouvrir une demande passée et de poursuivre la conversation au même endroit. Nous avons également ajouté une catégorie « Commentaires » et un champ de message plus grand, car dans une bêta ouverte, ce sont vos retours qui façonnent la prochaine version.

  9. Un site public rafraîchi, et une nouvelle page Sécurité

    Une nouvelle page Sécurité explique, en langage clair, comment vos données sont chiffrées et où elles sont stockées. Sur l'ensemble du site public, un discours unique, clair et cohérent décrit désormais ce que fait SORVA et comment il protège vos données, avec un pied de page plus soigné et une inscription facultative à la newsletter.

  10. Des projections plus précises dans davantage de situations

    Le moteur de SORVA continue de gagner en précision. Cette version regroupe ses corrections selon les personnes concernées. Il s'agit de projections fondées sur vos saisies, et non d'un conseil financier.

    Changements qui concernent la plupart des plans

    Années sans activité lucrative : si votre plan comprend des années sans travail rémunéré, comme une pause professionnelle ou une retraite anticipée, vos cotisations AVS de ces années comptent désormais dans votre durée de cotisation et aident à éviter une lacune qui réduirait autrement votre rente ; par ailleurs, la réduction en cas d'anticipation de votre rente AVS s'applique désormais comme le prévoit la loi.

    Aucun chiffre inventé : lorsqu'une saisie est laissée vide, SORVA la traite désormais comme vide plutôt que de la remplir discrètement avec une valeur supposée. Les projections n'incluent plus de croissance ou de revenu que vous n'avez pas saisis.

    Changements pour les couples

    Les deux partenaires en retraite anticipée : pour les couples où les deux partenaires se sont retirés de l'activité lucrative, la cotisation AVS de chaque partenaire est désormais facturée correctement, et un double comptage au niveau du ménage a été supprimé.

    Changements pour des cantons spécifiques

    Impôt sur les prestations en capital : l'estimation correspond désormais plus fidèlement aux barèmes officiels à Zurich et en Argovie, et les tables de taux pour Berne et les Grisons ont été étendues sur la base des barèmes cantonaux officiels en vigueur.

  11. Des choix plus clairs pour votre âge de retraite

    L'étape 1 proposait trois options côte à côte, alors qu'il n'y en a jamais vraiment eu trois : choisir soi-même un âge répond à une autre question que de laisser SORVA en calculer un. Vous choisissez désormais entre Choisir un âge et Âge d'indépendance financière. Pour la seconde option, vous précisez comment il doit être calculé : Calculé automatiquement rejoue l'ensemble de votre plan année par année et détermine l'âge le plus précoce auquel il tient encore, ou Ma propre règle utilise un multiple de vos dépenses annuelles que vous définissez vous-même. Chaque option est maintenant expliquée en langage clair.

    Et lorsque vous conservez l'âge calculé à titre de comparaison plutôt que comme âge de cessation d'activité, il apparaît désormais juste à côté de votre âge de retraite sur le tableau de bord, quelle que soit la méthode choisie. Auparavant, cela ne valait que pour l'une des deux.

Inscrivez-vous sur sorva.ch, choisissez votre coffre, décrivez votre situation à SORVA et explorez votre plan. Revenez chaque fois que votre vie change.

SORVA calcule à partir de vos propres saisies et des règles suisses en vigueur, et non de suppositions. Les règles peuvent changer ; c'est pourquoi, pour les décisions qui comptent pour vous, veuillez les confirmer auprès d'un professionnel qualifié, tel qu'un conseiller financier soumis à la surveillance de la FINMA.

v1.2·31 juillet 2026

Chaque chiffre de votre plan, désormais expliqué

Épargne ventilée par pilier, projections plus précises et corrections touchant un large éventail de types de ménage.

Cette version rend plus visible et plus lisible ce que votre plan calcule : où va votre épargne, comment l'argent de la prévoyance se déplace et ce qui motive chaque opportunité projetée. Elle comprend également nos corrections les plus complètes à ce jour, couvrant un large éventail de types de ménage et de cantons. Comme toujours, SORVA calcule à partir de vos propres chiffres et des règles suisses d'aujourd'hui : ce sont des projections pour vous aider à explorer vos options, pas un conseil financier ou fiscal.

Copier le lienLien copiéCopier le lien
  1. Sachez si un bénéfice projeté provient de la croissance ou des économies fiscales

    L'onglet Insights vous présente des analyses personnalisées en fonction de votre plan, par exemple l'effet potentiel que pourrait avoir une augmentation de vos cotisations au pilier 3a, un ajustement de votre allocation de placements ou une coordination du moment de versement de vos prestations de retraite. Il s'agit de projections basées sur vos données, et non de conseils financiers.

    Chaque opportunité dans « Opportunités potentielles » vous présente désormais deux chiffres : la part du bénéfice projeté qui pourrait provenir de la croissance de votre capital dans le temps, et la part qui pourrait provenir de la réduction de vos impôts en cours de route.

    La croissance des placements dépend des marchés et n'est jamais garantie ; les économies fiscales suivent des règles définies. Voir cette répartition en un seul endroit change la façon dont vous évaluez une opportunité.

  2. Voyez exactement ce que vous épargnez, ventilé par catégorie

    La plupart des outils de retraite vous affichent un chiffre final : ce que vous pourriez avoir au moment de cesser votre activité. SORVA vous montre désormais aussi ce que vous construisez activement en ce moment, grâce à une nouvelle ventilation de l'épargne sur votre tableau de bord.

    Cette ventilation répartit votre épargne mensuelle entre ce qui est versé dans votre compte de prévoyance privée (pilier 3a dans le système de prévoyance à trois piliers de la Suisse), vos comptes de placement et de liquidités, et vos remboursements hypothécaires. Ce dernier poste est facile à négliger : chaque franc que vous remboursez sur votre hypothèque constitue des fonds propres dans votre bien immobilier. SORVA le modélise désormais ainsi, aux côtés de votre autre épargne.

  3. Visualisez chaque transfert de prévoyance sur votre chronologie

    Le système de prévoyance suisse transfère votre capital entre différents niveaux à des moments clés : votre pension d'État (AVS), votre prévoyance professionnelle via votre employeur (pilier 2) et votre épargne-retraite privée (pilier 3a).

    L'onglet Cash Flow de SORVA affiche désormais ces transferts comme des événements visibles et nommés. Lorsque votre prévoyance professionnelle est transférée vers un compte de libre passage entre deux emplois ou avant la retraite, vous verrez ce transfert. Lorsque vous retirez votre épargne-retraite privée et payez l'impôt unique sur les prestations en capital, celui-ci apparaît sur sa propre ligne. Plus rien n'est noyé dans un total.

    Chaque bien immobilier que vous ajoutez à votre plan peut désormais porter un nom de votre choix, qui l'accompagne dans toutes les vues de votre plan.

  4. Comparez les prestations de retraite pour chaque partenaire, avec des hypothèses de rendement distinctes

    Auparavant, les détails des prestations de retraite n'étaient visibles qu'au niveau du ménage. Dans l'onglet « Stratégie de versement », vous pouvez désormais basculer entre votre vue et celle de votre partenaire pour voir comment la pension de chaque personne est estimée être versée, et définir des hypothèses de rendement indépendamment pour chaque personne.

  5. Comprenez ce que votre plan dépense réellement, par catégorie

    Les dépenses de la première année de votre plan sont désormais ventilées par catégorie sur votre tableau de bord, et non plus affichées comme un simple total. Vous pouvez voir la contribution de chaque catégorie et la comparer à ce que vous dépensez aujourd'hui. Si la différence est significative, elle est signalée directement.

  6. Définissez votre objectif d'indépendance financière (FIRE) en langage clair

    Si vous planifiez l'indépendance financière anticipée (FIRE), l'étape Objectifs de SORVA vous permet désormais d'exprimer votre cible sous forme d'une phrase simple. Les chiffres restent modifiables à votre guise, simplement présentés dans un format plus facile à lire et à appréhender.

  7. Plus de transparence, là où vous en avez besoin

    Ce qui est inclus dans votre Fortune nette totale

    La vignette Fortune nette totale dans votre Vue d'ensemble dispose désormais d'une info-bulle qui explique exactement quels actifs et passifs sont inclus dans ce chiffre.

    Les hypothèses sous-jacentes à votre projection

    Les taux de rendement et d'inflation sont désormais affichés directement dans la configuration de votre plan et sur votre tableau de bord. Une info-bulle sur votre projection de prévoyance professionnelle (pilier 2) indique les hypothèses applicables.

    Des explications à côté de chaque saisie

    SORVA affiche désormais de courtes explications directement à côté des champs de saisie dans la section Accumulation de fortune et dans l'étape Prestations de retraite. Pas de jargon, pas d'article d'aide séparé.

  8. Des projections plus précises pour un large éventail de situations

    Modifications concernant la plupart des plans

    Familles avec enfants : Le nombre d'enfants saisi dans votre profil n'était pas correctement transmis au calcul fiscal. Cela affectait les déductions fiscales pour enfants dans tous les cantons pris en charge, et est désormais corrigé.

    Tranches d'âge pour enfants : Les tranches d'âge pour les déductions fiscales liées aux enfants correspondent désormais aux tranches officielles fixées par le droit fiscal suisse.

    Frais de subsistance : Si vous aviez saisi un montant de dépenses annuelles personnalisé, un bug dans le champ « Dépenses de base » pouvait l'écraser. Cela est désormais résolu.

    Rendement des placements privés : Si vous détenez des placements privés avec un taux de rendement annuel spécifié, ce rendement était inclus deux fois dans votre revenu imposable dans certaines configurations. Cela est désormais corrigé.

    Impôt ecclésiastique : L'impôt ecclésiastique en Suisse est déterminé par les communautés paroissiales locales (Kirchgemeinden), dont les taux peuvent varier en dessous du niveau cantonal. Cela est désormais corrigé dans tous les cantons pris en charge.

    Intérêts sur les dettes : Les intérêts sur vos passifs, y compris les hypothèques et les prêts, sont désormais comptabilisés comme un coût réel dans votre chiffre d'Épargne nette.

    Sources de revenu : Votre récapitulatif de revenus est désormais filtré pour n'afficher que les sources applicables à votre situation spécifique.

    Modifications concernant les couples

    Pilier 3a et rendements : L'onglet Épargne additionne désormais correctement les cotisations au pilier 3a des deux partenaires. Les portefeuilles de placements communs sont désormais correctement répartis entre les projections de chaque personne.

    Vente d'un bien commun : Si vous et votre partenaire planifiez de vendre un bien immobilier détenu conjointement, les parts des deux partenaires sur le produit de la vente sont désormais correctement créditées.

    Assurance-maladie : La prime d'assurance-maladie obligatoire (LAMal) estimée est désormais calculée pour les deux conjoints.

    AVS pour les couples mariés : Le calcul du partage du revenu AVS, qui combine et répartit équitablement les revenus gagnés par les deux époux pendant leurs années de mariage, répond désormais correctement à votre année de mariage.

    Modifications pour des cantons spécifiques

    Résidences occupées par leur propriétaire : Une résidence principale générait incorrectement un revenu locatif imposable supplémentaire. Ce montant en double a été supprimé. La valeur locative que le droit fiscal suisse impose continue d'être correctement incluse dans votre projection.

    Canton de Zoug (ZG) : L'impôt sur les prestations en capital dans les tranches de revenus inférieures correspond désormais au barème officiel.

    Canton de Schwytz (SZ) : La déduction pour retraités et la déduction pour les primes d'assurance-maladie sont désormais correctement appliquées.

    Cantons AG, LU, SO, SZ, ZG : Les déductions sociales cantonales reflètent désormais les valeurs légales correctes.

  9. Construit selon un niveau de sécurité plus élevé

    La sécurité n'est pas une fonctionnalité que nous livrons une fois pour toutes ; c'est une pratique que nous appliquons en continu. Cette version inclut les résultats d'un audit de sécurité complet de l'infrastructure : nous avons mis à jour les logiciels sur lesquels l'application repose, resserré notre configuration de sécurité serveur et renforcé plusieurs couches dorsales. L'infrastructure protégeant vos données est soumise au même audit et renforcement continus, pour tous les modes de coffre.

SORVA reste gratuit pendant la bêta privée, et reste conçu pour calculer à partir de vos propres données, non pour deviner. Merci de nous aider à façonner SORVA. Si quelque chose vous semble incorrect ou manque, dites-le-nous via Contact dans l'application.

L'équipe SORVA

v1.1·18 juillet 2026

Quatre nouveaux cantons : Lucerne, Soleure, Schwytz et Zoug

Toute votre vie financière suisse, dans un seul plan clair.

Depuis l'ouverture de la bêta privée, voici notre plus grande avancée : SORVA modélise désormais quatre cantons de plus : Lucerne, Soleure, Schwytz et Zoug, afin que votre plan reflète les règles propres à chaque canton et à chaque commune. En parallèle, nous avons amélioré des vues dans toute l'application. Comme toujours, SORVA calcule à partir de vos propres chiffres et des règles suisses d'aujourd'hui : ce sont des projections pour vous aider à explorer vos options, pas un conseil financier ou fiscal.

Copier le lienLien copiéCopier le lien
  1. Nouveau : Lucerne, Soleure, Schwytz et Zoug

    SORVA modélise désormais Lucerne, Soleure, Schwytz et Zoug dans le détail cantonal et communal complet, qui rejoignent Zurich, Bâle-Ville, Bâle-Campagne et Argovie, soit huit cantons au total. Pour chacun, nous modélisons les détails qui font réellement bouger votre projection : l'impôt cantonal et communal sur le revenu et sur la fortune, les franchises de l'impôt sur la fortune, l'impôt personnel lorsqu'un canton en prélève un, et l'impôt ecclésiastique calculé pour votre commune précise. Si vous vivez dans l'un de ces cantons, vous pouvez désormais construire un plan calibré sur votre lieu de résidence réel.

  2. Une vue Stratégie de retrait plus claire

    Choisir entre un capital et une rente mensuelle est l'une des plus grandes décisions de la retraite, c'est pourquoi nous avons repensé cette vue pour la rendre plus lisible. Vous voyez désormais le chiffre clé en premier et pouvez ouvrir chaque pilier (AVS, pilier 2, pilier 3a) pour voir quand chaque versement a lieu et son impôt estimé selon les règles actuelles. Si vous avez utilisé une partie de votre pilier 2 pour votre logement, ce versement anticipé est désormais affiché lui aussi.

  3. Une vue d'ensemble de la fortune plus interactive

    Votre vue d'ensemble de la fortune est désormais plus interactive. Cliquez sur n'importe quelle année du graphique de fortune pour voir le résumé complet de cette année, et la répartition entre actions et obligations reste désormais visible pour chaque année comportant des titres. Il est plus facile d'explorer l'évolution de votre fortune, année après année.

  4. Des aperçus plus nets et plus honnêtes

    Vos aperçus personnalisés se lisent plus clairement, et l'explication entre rente et capital est plus facile à suivre. Nous avons aussi affiné la modélisation afin qu'un partenaire sans revenu d'activité ne se voie plus proposer de pilier 3a, conformément à la règle suisse selon laquelle le pilier 3a exige un revenu d'activité. Et lorsque vous comparez des stratégies côte à côte, chacune est désormais calculée avec plus de précision.

  5. Un démarrage plus fluide

    La première configuration est plus douce : SORVA vous guide désormais pour compléter votre profil avant d'afficher votre plan et signale plus clairement les champs obligatoires.

  6. Découvrez les personnes derrière SORVA

    Vous devriez savoir qui conçoit l'outil auquel vous confiez votre vie financière. Nous avons ajouté une page À propos présentant notre société et sa fondatrice, afin que SORVA ne soit plus anonyme. Nous avons aussi commencé à partager publiquement notre parcours. Suivez-nous et venez nous dire bonjour : LinkedIn, X, YouTube, Facebook et Instagram. Vous les trouverez également dans le pied de page du site.

  7. De nouvelles façons de rester informé, toutes sur adhésion volontaire

    Il y a maintenant une page « Nouveautés » et une petite note dans l'application lorsque nous publions quelque chose. Si vous souhaitez recevoir de temps à autre par e-mail des aperçus sur la planification financière, la prévoyance et la fiscalité suisses, vous pouvez y adhérer depuis les Paramètres (double opt-in, et vous pouvez vous désinscrire à tout moment). Rien n'est activé sans votre accord.

  8. Un meilleur allemand, français et italien

    Nous avons effectué une révision linguistique approfondie de toute l'application afin que l'allemand, le français et l'italien se lisent naturellement, avec une terminologie financière suisse correcte.

SORVA reste gratuit pendant la bêta privée, et reste conçu pour calculer à partir de vos propres données, non pour deviner. Merci de nous aider à façonner SORVA. Si quelque chose vous semble incorrect ou manque, dites-le-nous via Contact dans l'application.

L'équipe SORVA

v1.0·7 juillet 2026

Bienvenue dans la bêta privée de SORVA

Toute votre vie financière suisse, dans un seul plan clair.

SORVA™ est une plateforme suisse de planification financière qui réunit votre prévoyance, votre épargne, vos impôts et vos dépenses futures en un seul endroit, pour que vous obteniez une image claire, année après année, de votre vie financière, au lieu de deviner. Une planification suisse de qualité professionnelle, dans un langage clair, dont vous gardez le contrôle.

Vous préférez la voir d'abord ? Regardez la courte démo sur sorva.ch : un aperçu rapide de SORVA à l'œuvre sur un plan réel.

Copier le lienLien copiéCopier le lien
  1. La bêta privée, en bref

    Nous ouvrons SORVA à un groupe limité de premiers utilisateurs, sur invitation, par petites cohortes.

    • Sur invitation uniquement, et gratuit. Pas de carte, pas de frais. En échange, nous vous demandons vos retours honnêtes.
    • Réellement utile dès aujourd'hui. Le moteur de planification, le coffre et les tableaux de bord sont tous en service.
    • Encore en cours de peaufinage. Vous pourrez repérer quelques aspérités, et les écrans continueront de s'améliorer.
    • SORVA calcule, il ne devine pas. SORVA utilise un moteur suisse déterministe qui s'appuie sur vos propres chiffres et les règles suisses d'aujourd'hui. Ce que vous voyez, ce sont des projections pour vous aider à explorer vos options, ni un conseil financier ou fiscal, ni la promesse d'un résultat particulier.

    Comment obtenir l'accès : Demandez l'accès sur sorva.ch. Cela prend une minute. Nous examinons les demandes en fonction des places disponibles dans la cohorte actuelle, et si votre demande est approuvée, vous recevez un code d'invitation personnel pour vous inscrire. Si ce n'est pas pour cette fois-ci, vous restez sur la liste pour la prochaine.

  2. Ce que vous pouvez faire

    SORVA est construit autour des vraies questions que les gens se posent en Suisse au sujet de leur argent :

    • Quand puis-je partir en retraite, et le plan tient-il ? Voyez trois angles côte à côte : l'âge de référence standard, l'âge le plus précoce réaliste que votre plan supporte encore, et votre âge d'indépendance financière (FIRE), chacun testé année après année.
    • Et si je partais en retraite à un autre âge ? Choisissez n'importe quel âge, plus tôt, plus tard ou par étapes, et voyez ce qui change.
    • Capital ou rente mensuelle ? Comparez la perception de votre caisse de pension en capital, en rente, ou un mélange des deux, avec l'impact fiscal estimé affiché en regard.
    • Quels projets de vie puis-je me permettre, et quand ? Une maison, un congé sabbatique, des années à temps partiel : voyez lesquels passent et lesquels mettent le plan sous tension.
    • Cela fonctionne-t-il pour tout notre ménage ? Deux carrières, deux calendriers, des objectifs partagés. SORVA modélise le ménage, pas une seule personne.

    En coulisses, SORVA modélise le système suisse lui-même : les trois piliers ensemble (l'AVS, le pilier 2 / LPP et le pilier 3a), les choix de timing qui comptent vraiment (rachats dans le pilier 2, quand retirer chaque pilier 3a, financer les années avant le début de l'AVS si vous partez tôt à la retraite), et des impôts tenant compte du canton pour les cantons pris en charge aujourd'hui (Zurich, Bâle-Ville, Bâle-Campagne, Argovie, Lucerne, Soleure, Schwyz et Zoug). Il est mis à jour chaque année à mesure que les règles suisses évoluent, et disponible en anglais, allemand, français et italien.

    Pour commencer, un assistant guidé transforme votre situation en un plan, rapide en quelques minutes ou personnalisé pour plus de profondeur, puis s'ouvre sur un tableau de bord : fortune nette, flux de trésorerie, stratégie de retrait, une mise à l'épreuve de la résilience, des aperçus en langage clair et une comparaison de scénarios côte à côte.

    SORVA est une plateforme web sécurisée, pas une application mobile. Avec des graphiques détaillés et des informations à saisir, elle fonctionne mieux sur un ordinateur portable ou une tablette.

  3. Ce que nous espérons de vous

    SORVA s'améliore parce que les premiers utilisateurs le mettent à l'épreuve. Si vous pouvez y consacrer un peu de temps au cours des prochaines semaines, deux choses nous aident le plus :

    • Essayez-le avec votre propre situation, puis vérifiez les calculs. Comparez SORVA à une fiche de salaire ou à un décompte d'impôt récent : les déductions AVS, l'estimation de l'impôt sur le revenu et les projections vous semblent-elles correctes ? Si quelque chose semble incorrect, dites-le-nous. C'est exactement ce que nous voulons trouver. (Tout ce que vous saisissez est chiffré et privé, cela reste donc à vous.)
    • Partagez vos premières impressions. Où avez-vous hésité ? Quelles vues ont été les plus utiles, et certaines étaient-elles déroutantes ? Quelque chose a-t-il cessé de fonctionner ? Une fois connecté, utilisez Contact dans l'application afin que nous puissions le suivre et vous répondre.
  4. Votre confidentialité

    Votre vie financière est profondément personnelle, et nous la traitons comme telle.

    • Vos données sont chiffrées et stockées en Suisse, sous le droit suisse de la protection des données (la nLPD, LPD révisée).
    • Vous choisissez votre niveau de confidentialité : le coffre Standard, que vous pouvez récupérer si vous oubliez votre mot de passe, ou le coffre Souverain, verrouillé avec une clé que vous seul détenez, que même nous ne pouvons pas ouvrir. En mode Souverain, si vous perdez votre clé de récupération, personne ne peut restaurer vos données.
    • Nous ne vendons jamais vos données et ne les partageons jamais avec des annonceurs ou des courtiers en données. Voir nos engagements complets.
  5. Comment nous gagnons de l'argent

    SORVA est gratuit pendant la bêta privée. Nous n'avons pas encore décidé comment il sera tarifé plus tard, que ce soit un abonnement, un paiement unique ou autre chose, et nous l'annoncerons bien avant que cela s'applique. Ce que nous ne ferons jamais : toucher des commissions ou vendre vos données.

  6. Qui se trouve derrière SORVA

    SORVA est conçu et exploité par Shreevya GmbH, une société suisse indépendante, dirigée par sa fondatrice. Elle est autofinancée, sans financement par capital-risque, et aucune banque, aucun courtier ni aucun fournisseur de produits n'a de participation dans notre société ni d'influence sur elle. Nous ne répondons qu'aux personnes qui utilisent SORVA.

    Shreevya GmbH · Registre du commerce (Handelsregister) CHE-429.715.642 · Enregistrée dans le canton d'Argovie, Suisse · contact@sorva.ch

  7. Comment commencer

    Demandez l'accès puis, une fois votre demande approuvée, inscrivez-vous avec votre code d'invitation, choisissez votre coffre, décrivez votre situation à SORVA et explorez votre plan. Revenez chaque fois que la vie change.

    SORVA calcule à partir de vos propres données et des règles suisses actuelles, pas de suppositions. Les règles peuvent évoluer, donc pour les décisions qui comptent pour vous, veuillez les confirmer auprès d'un professionnel qualifié, par exemple un conseiller financier réglementé par la FINMA.

Merci de faire partie de nos tout premiers utilisateurs. Vous n'essayez pas seulement SORVA, vous aidez à le façonner. Si quelque chose vous a semblé étrange, ou s'il manque quelque chose, nous serions sincèrement ravis de l'entendre.

L'équipe SORVA

SORVA™Plateforme suisse de planification financièreBêta publique

Restez informé

Opt-in. Désabonnement à tout moment en un clic.

Produit

  • Particuliers
  • Conseillers
  • Employeurs

Calculateurs

  • Tous les calculateurs
  • Calculateur FIRE
  • Montant maximal pilier 3a
  • Rente ou capital
  • Rachat 3a rétroactif
  • Intérêts composés

Ressources

  • Comprendre
  • Blogs
  • Notes de version

Entreprise

  • À propos
  • Contact

Avis important

SORVA fournit des simulations mathématiques déterministes pour la planification financière et fiscale générale. La plateforme ne recommande, ne négocie ni n'évalue d'instruments financiers spécifiques, et ses résultats ne constituent ni un conseil en investissement ni un service financier au sens de la loi suisse sur les services financiers (LSFin / FIDLEG). Toutes les projections sont des estimations basées sur les données saisies par l'utilisateur et les modèles fiscaux cantonaux en vigueur. Elles ne sont pas juridiquement contraignantes. SORVA n'assume aucune responsabilité quant à l'exactitude de ces calculs. Les utilisateurs doivent consulter un expert fiscal certifié ou un conseiller financier agréé avant toute décision juridique, fiscale ou d'investissement.

  • Sécurité
  • Politique de confidentialité
  • Conditions d'utilisation
  • Mentions légales

© 2026 SORVA (un produit de Shreevya GmbH). Tous droits réservés.