Tutta la Sua vita finanziaria svizzera, in un unico piano chiaro.
SORVA™ è una piattaforma svizzera di pianificazione finanziaria che riunisce la Sua previdenza, i risparmi, le imposte e le spese future in un unico posto, così vede un quadro chiaro, anno per anno, del Suo denaro invece di indovinare. Pianificazione svizzera di livello professionale, in un linguaggio chiaro, di cui è Lei a mantenere il controllo.
Preferisce vederlo prima? Guardi la breve demo su sorva.ch: una rapida panoramica di SORVA all'opera su un piano reale.
La beta pubblica, in breve
SORVA è ora aperto al pubblico. Chiunque risieda in uno dei nostri 12 cantoni supportati può registrarsi e iniziare a pianificare, senza bisogno di invito.
Lo veda prima di registrarsi. Esplori all'istante un piano di esempio già pronto e di sola visualizzazione, senza account e senza carta di credito. Utilizza cifre di esempio, non i Suoi dati.
Aperto, e gratuito. Nessun invito, nessuna carta, nessun addebito al momento. In cambio, ci farebbe piacere ricevere un Suo feedback sincero.
Attivo in 12 cantoni. Se il Suo cantone non è ancora attivo, può iscriversi alla lista d’attesa e La avviseremo non appena aprirà.
Davvero utile già oggi. Il motore di pianificazione, il caveau e le dashboard sono tutti attivi.
In continuo miglioramento. Potrebbe incontrare qualche imperfezione, e le schermate continueranno a migliorare.
Calcola, non tira a indovinare. SORVA esegue un motore deterministico svizzero sui Suoi dati e sulle regole di oggi. Quelle che vede sono proiezioni pensate per aiutarLa a esplorare le Sue opzioni, non una consulenza finanziaria o fiscale, e non la promessa di un risultato specifico.
Cosa può fare
SORVA è costruito attorno alle vere domande che le persone in Svizzera si pongono sul proprio denaro:
Quando posso andare in pensione, e i soldi bastano? SORVA mostra tre angolazioni della pensione in un'unica vista: l'età di riferimento standard, la Sua età di pensionamento più precoce e la Sua età di indipendenza finanziaria. Ognuna verificata anno per anno, sull'intera vita.
Rendita o capitale? Entrambe le varianti, imposte incluse. SORVA calcola il Suo 2° pilastro come rendita a vita e come capitale unico, imposte incluse, così vede cosa Le conviene e può combinare le due opzioni.
Come riduco le imposte su riscatti e prelievi? SORVA mostra come i riscatti della cassa pensioni e lo scaglionamento dei prelievi 3a e 2° pilastro su più anni possono ridurre le imposte, con stime svizzere illustrative.
Tra quanto potrei raggiungere l’indipendenza finanziaria (FIRE)? Imposti il Suo obiettivo di indipendenza finanziaria, come multiplo della spesa annua, e SORVA trova l’anno in cui il Suo patrimonio liquido lo raggiunge. Verificato anno per anno rispetto all'età di riferimento AVS di 65 anni (per le donne nate dal 1961 al 1969 si applicano età transitorie) e alla Sua età di pensionamento più precoce, così vede quanto prima è realistico.
Quali obiettivi di vita posso davvero permettermi, e quando? Mappi ogni grande momento in anticipo: una casa, un sabbatico, anni a tempo parziale, un secondo immobile, una pensione anticipata. SORVA Le dice quali reggono, quali rompono il piano, e quando.
Il piano funziona per tutta la nostra famiglia? Due carriere, due orizzonti temporali, strategie congiunte per il pilastro 2, traguardi condivisi. Simuli scenari in cui un partner smette di lavorare, passa al tempo parziale o va in pensione prima. SORVA modella l'economia domestica, non solo una persona.
Sotto la superficie, SORVA modella il sistema svizzero stesso: tutti e tre i pilastri insieme (l'AVS, il pilastro 2 / LPP e il pilastro 3a), le scelte di tempistica che contano (i riscatti nel pilastro 2, quando prelevare ciascun conto del pilastro 3a e come coprire gli anni prima dell'AVS se va in pensione presto) e le imposte per cantone, per i cantoni che copre oggi (Zurigo, Berna, Lucerna, Soletta, Svitto, Zugo, Basilea Città, Basilea Campagna, Argovia, San Gallo, Turgovia e Grigioni). Viene aggiornato ogni anno man mano che le regole svizzere cambiano, ed è disponibile in inglese, tedesco, francese e italiano.
Perché SORVA è gratuito in questo momento
SORVA è indipendente e autofinanziato, non è sostenuto da una banca né da investitori di venture capital. Il modo migliore per costruire uno strumento svizzero di pianificazione di cui le persone possano fidarsi è metterlo in mani reali e migliorarlo dall’uso reale. Perciò, in questo momento, SORVA è gratuito: accesso completo, nessuna carta.
Un giorno prevediamo di far pagare il servizio. È così che restiamo indipendenti e continuiamo a migliorare senza prendere commissioni né vendere i Suoi dati. Questo accesso gratuito è una finestra limitata, non un’offerta permanente, e non resterà aperto per sempre. Quando introdurremo i piani a pagamento, chi utilizza già SORVA riceverà una nostra comunicazione con ampio anticipo, e nessuno verrà addebitato automaticamente.
In breve: iscriversi ora, mentre questa finestra è aperta, significa contribuire a plasmare SORVA e ottenere l’accesso completo gratis.
Cosa speriamo da Lei
SORVA migliora perché i primi utenti lo mettono alla prova. Se può dedicarci un po' di tempo nelle prossime settimane, due cose ci aiutano di più:
La provi con la Sua situazione, poi verifichi i conti. Confronti SORVA con una busta paga o un conteggio d'imposta recente: le trattenute AVS, la stima dell'imposta sul reddito e le proiezioni sembrano corrette? Se qualcosa non torna, ce lo dica. È esattamente ciò che vogliamo scoprire. (Tutto ciò che inserisce è cifrato e privato, quindi resta Suo.)
Condivida le Sue prime impressioni. Dove ha esitato? Quali viste sono state più utili, e ce n'erano di confuse? Qualcosa si è rotto? Una volta dentro, utilizzi Contattaci nell'app così possiamo tracciarlo e risponderLe.
La Sua privacy, come dovrebbe essere
La Sua vita finanziaria è profondamente personale e la trattiamo come tale. I Suoi dati sono cifrati e conservati su server in Svizzera o nell'UE/SEE, ai sensi della nuova legge svizzera sulla protezione dei dati (nLPD). Lei sceglie il Suo livello di privacy: il caveau Standard, che può recuperare se dimentica la password, oppure il caveau Sovereign, cifrato con una chiave che possiede solo Lei, così i Suoi dati archiviati non possono essere decifrati senza di essa. In modalità Sovereign, se perde la Sua chiave di recupero, nessuno può ripristinare i Suoi dati. Non vendiamo mai i Suoi dati e non condividiamo mai i Suoi dati finanziari con inserzionisti o intermediari di dati.
La sicurezza non è una funzione che rilasciamo una volta sola, è una pratica che portiamo avanti in modo continuo. Manteniamo e rafforziamo costantemente l'infrastruttura che protegge i Suoi dati, inclusi aggiornamenti regolari del software e delle dipendenze e il rafforzamento della configurazione, in tutte le modalità di caveau.
Chi c'è dietro SORVA
SORVA è sviluppato e gestito da Shreevya GmbH, un'azienda svizzera indipendente, guidata dalla sua fondatrice. È autofinanziata, non finanziata da venture capital, e nessuna banca, intermediario o fornitore di prodotti ha una partecipazione in noi o influenza su di noi. Rispondiamo solo alle persone che utilizzano SORVA.
Shreevya GmbH · Registro di commercio (Handelsregister) CHE-429.715.642 · Registrata nel Cantone di Argovia, Svizzera · contact@sorva.ch
Come iniziare
Si registri su sorva.ch, scelga il Suo caveau, racconti a SORVA la Sua situazione ed esplori il Suo piano. Torni ogni volta che la vita cambia.
SORVA calcola a partire dai Suoi dati e dalle regole svizzere attuali, non da supposizioni. Le regole possono cambiare, quindi per le decisioni importanti La preghiamo di confermare con un professionista qualificato, come un consulente finanziario regolamentato dalla FINMA.
Grazie per essere tra i nostri primi utenti. Non sta solo provando SORVA, sta aiutando a plasmarlo. Se qualcosa non L'ha convinta, o manca, saremo sinceramente felici di ascoltarLa.
Il team SORVA
Novità
da v1.5.1 a v1.5.2Ultima·5 ottobre 2026
Miglioramenti
Alcune di queste modifiche cambiano i numeri del Suo piano. Per vederli, apra il Suo piano e clicchi su «Sincronizzi il piano». Se non vede questo pulsante, scelga «Modifica piano», controlli i Suoi dati e clicchi su «Aggiorni piano».
Riepilogo anno, Piano attivo, Cassa pensione e conto di libero passaggio e altri 6
Riepilogo annoIn un anno in cui vive dei Suoi risparmi, «Risparmio netto» non è più mostrato in rosso e compare una sola volta.
Piano attivoIl Suo piano attivo resta impostato quando salva il Suo profilo o crea un altro piano.
Cassa pensione e conto di libero passaggioIl Suo piano segue l'avere della cassa pensione quando passa su un conto di libero passaggio, per esempio se smette di lavorare prima che la Sua cassa Le consenta di prelevarlo: viene versato una sola volta, quando lo preleva, e il trasferimento in sé non è tassato. Se il Suo piano comprende un simile trasferimento, può mostrare molto meno patrimonio a partire dalla Sua normale età di pensionamento (età di riferimento), e talvolta un'età più tardiva per smettere di lavorare.
Rimborso dell'ipotecaIl Suo piano rimborsa un'ipoteca esistente a rate uguali, calcolate dall'acquisto dell'immobile, senza scadenze legate alla Sua età e mai più, in un anno, della rata standard più alta per quell'immobile; trascorso questo periodo standard, non rimborsa più nulla. I rimborsi possono essere più bassi: l'ipoteca scende quindi più lentamente e Lei paga più interessi. Inserisca il rimborso annuo previsto dal Suo contratto e il Suo piano lo usa così come lo inserisce; scelga «Nessun rimborso (solo interessi)» per un'ipoteca che non rimborsa.
Per iniziare, una procedura guidata trasforma la Sua situazione in un piano, rapida in pochi minuti o personalizzata per più profondità, poi si apre in una dashboard: patrimonio netto, flusso di cassa, strategia di prelievo, uno stress test di resilienza, analisi in linguaggio chiaro e confronto di scenari fianco a fianco.
SORVA è una piattaforma web sicura, non un'app per cellulare. Con grafici dettagliati e informazioni da inserire, funziona meglio su un laptop o un tablet.
Pilastro 3a e ipotecaSe rimborsa la Sua ipoteca direttamente, il Suo pilastro 3a viene versato come lo ha pianificato, e non trattenuto per l'ipoteca fino ai 65 anni. Se il Suo pilastro 3a è costituito in pegno per la Sua ipoteca (ammortamento indiretto), la parte non costituita in pegno Le viene versata.
Crediti lombardIl Suo piano tiene conto di un credito lombard (un prestito garantito dai Suoi investimenti): il piano ne paga gli interessi, conta il credito tra i Suoi debiti e lascia a Lei il rimborso. L'età in cui potrebbe smettere di lavorare ne tiene conto, quindi può essere più tardiva.
Aggiungere un immobileQuando aggiunge un immobile, l'ipoteca proposta parte dal più basso dei due valori: quanto ha pagato e quanto vale oggi l'immobile.
Due finestre o due dispositiviSe SORVA è aperto in due posti, la finestra più vecchia Le chiede di ricaricare la pagina prima di salvare il Suo profilo, così ciò che ha salvato nell'altra resta invariato. SORVA Le chiede inoltre conferma prima che lasci il Suo profilo con modifiche non salvate, e La avvisa quando è disponibile una nuova versione.
Altri miglioramentiLa vista «Flusso di cassa», i grafici, «Approfondimenti» e le formulazioni in tutte e quattro le lingue.
v1.5·27 settembre 2026
La Sua ipoteca, come la paga davvero
Anche nella 1.5: il salario al mese, una schermata della cassa pensione più semplice, i Suoi nomi e cifre più precise.
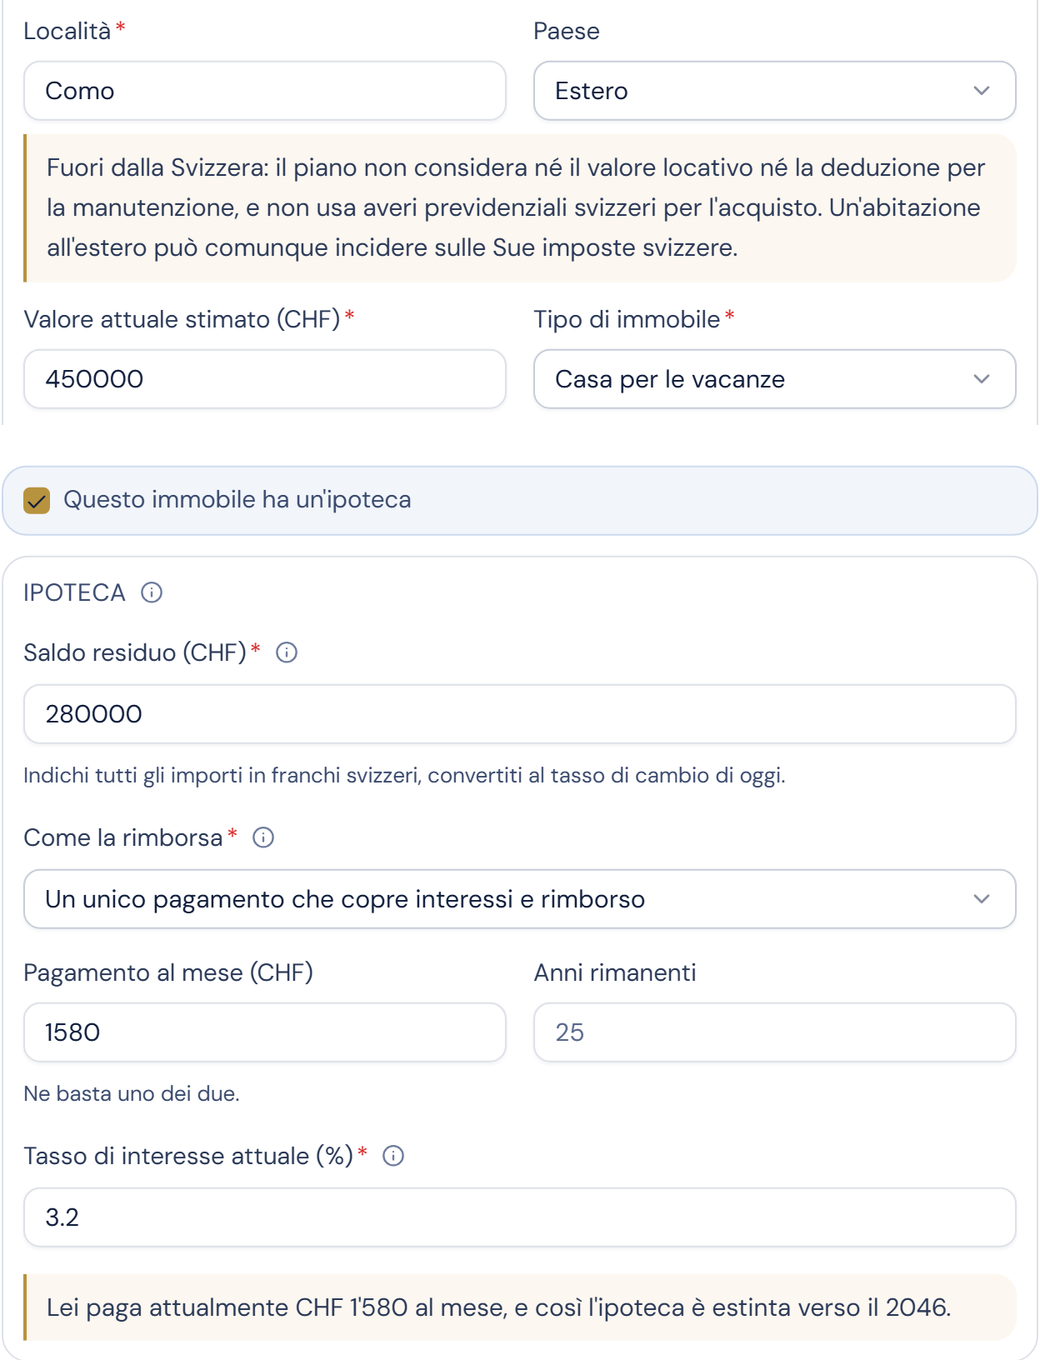
Ora può indicare al Suo piano come viene rimborsata la Sua ipoteca, in Svizzera o all'estero. SORVA è anche più semplice da compilare e molti calcoli sono più precisi. Che cosa cambia nelle Sue cifre è indicato alla fine.
Ipoteca in Svizzera. Inserisca il rimborso annuo previsto dal Suo contratto: una frase sotto il campo spiega che cosa fa il piano con questa cifra. Se non la conosce, lasci il campo vuoto e il piano indica che cosa ipotizza invece.
Una casa all'estero. Un prestito su un immobile fuori dalla Svizzera ha una propria scheda, con spiegazioni dietro pulsanti informativi. La scheda chiede come viene rimborsato il prestito (un unico pagamento che copre interessi e rimborso, un importo fisso sul debito più gli interessi, oppure solo interessi), poi il pagamento o gli anni rimanenti, e il tasso di oggi.
Veda da dove parte il Suo piano
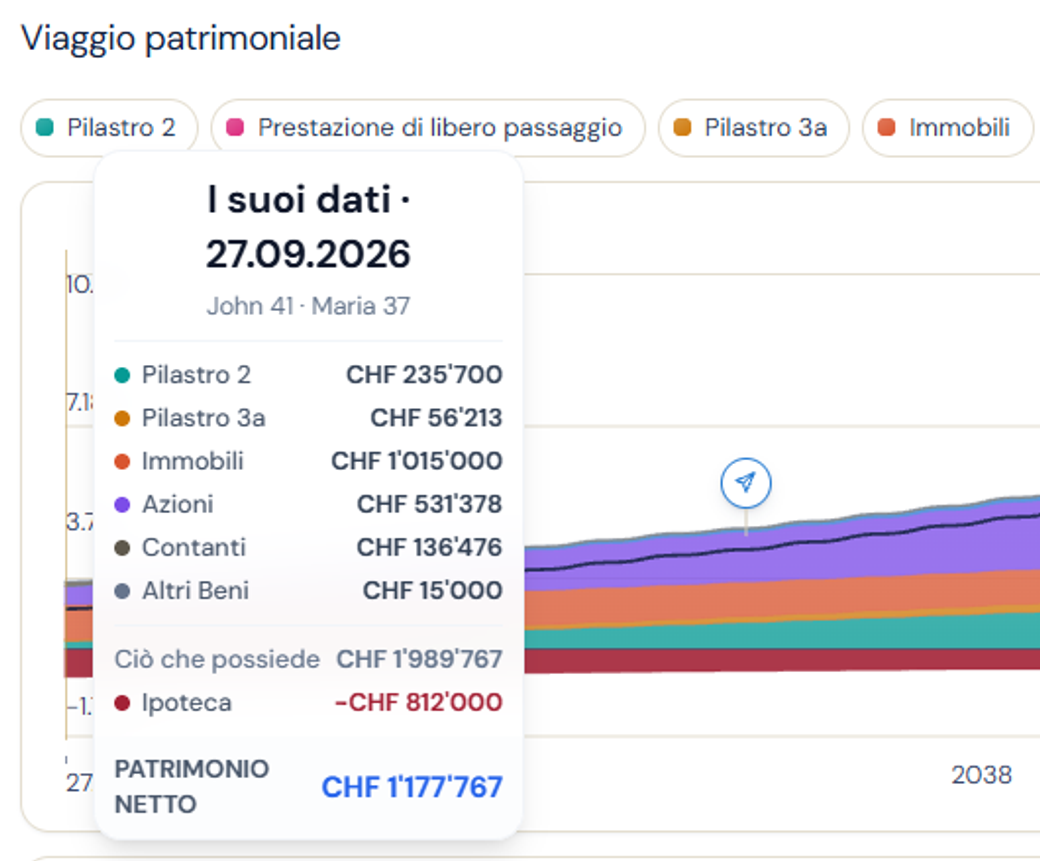
Il Suo piano ora mostra le cifre che ha inserito come punto di partenza, con la data a cui si riferiscono.
Il grafico del patrimonio si apre con queste cifre in una colonna propria, con la data, e ogni anno successivo prosegue da lì. Anche la vista per anno parte da lì.
Il Suo piano stampato indica la data in cui sono state rilevate le sue cifre.
Il Suo salario, al mese o all'anno
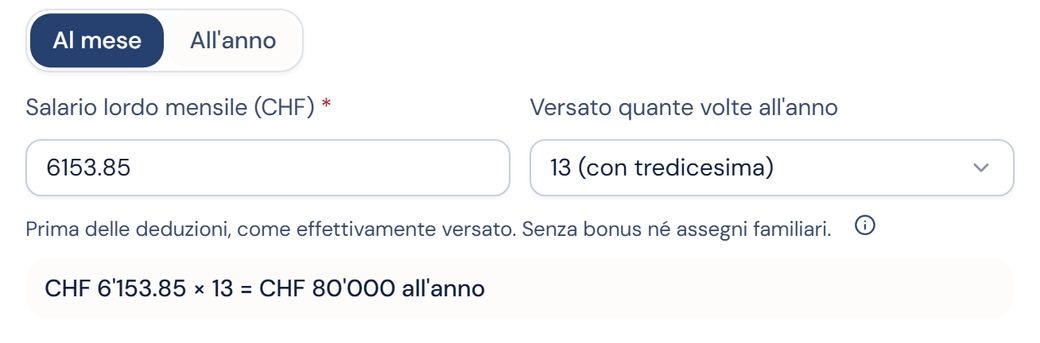
Un salario ora si apre su «Al mese»: il Suo salario lordo mensile e quante volte viene versato all'anno, 12, 13 o 14 volte. SORVA mostra il totale annuo, per esempio CHF 7'000 × 13 = CHF 91'000.
Una riga sotto il salario indica che cosa conta: prima delle deduzioni, come effettivamente versato, senza bonus né assegni familiari. Un esempio di calcolo si trova dietro l'icona informativa.
Il bonus dice che cos'è: non garantito, un anno normale, mai la tredicesima.
Una paga oraria o irregolare va sempre in «All'anno». Per un salario salvato in precedenza, l'importo mensile è calcolato da quello annuo, e il salario salvato non cambia finché non lo modifica.
La Sua cassa pensione (2° pilastro), più semplice
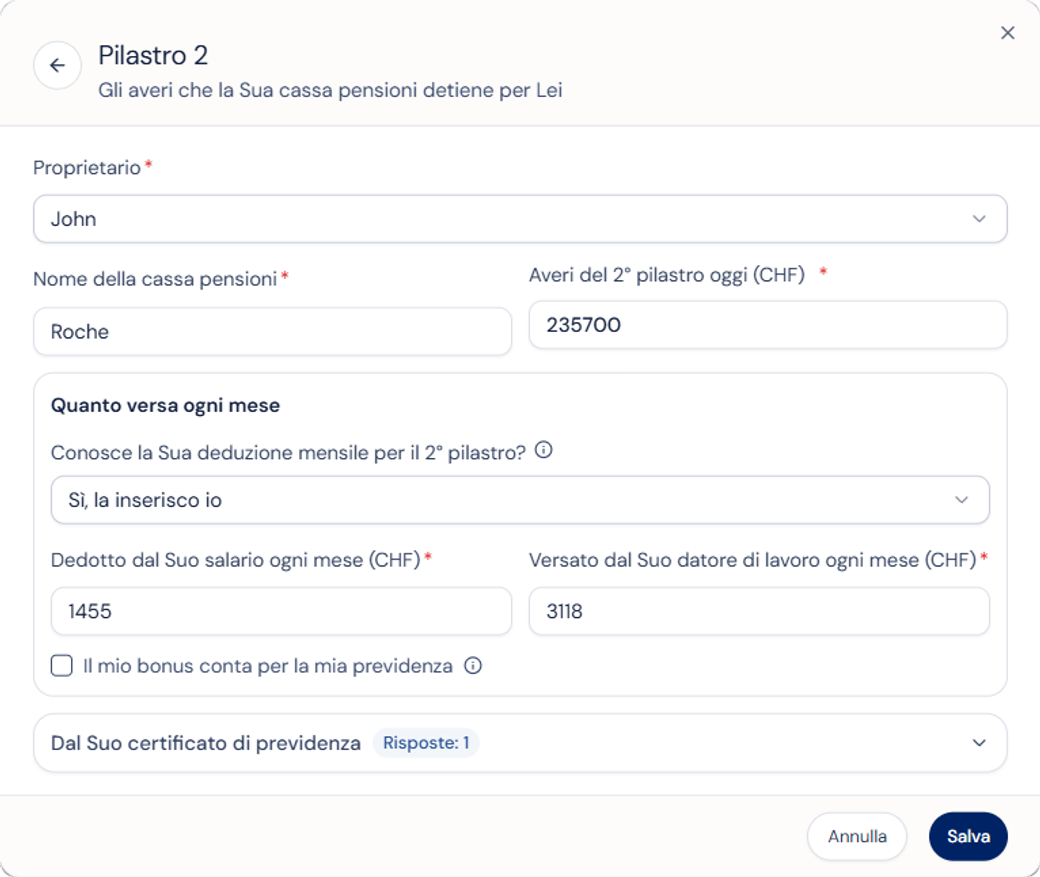
Per il 2° pilastro, le domande chiedono prima il Suo avere e la trattenuta per la cassa pensione sulla Sua busta paga mensile (contributo LPP); i dettagli del Suo certificato di previdenza si aprono con un tocco, e anche le spiegazioni si aprono con un tocco sul telefono.
Può indicare se ha prelevato denaro dalla Sua cassa pensione per la Sua casa (prelievo anticipato PPA). Se una parte non è ancora stata rimborsata, il piano non prevede versamenti volontari supplementari nella cassa (riscatti), perché la legge li consente solo quando è stato rimborsato tutto.
Una nuova voce della cassa pensione si apre con il nome dell'impiego che ha già descritto, e la suddivisione del Suo certificato resta anche dopo aver ricaricato la pagina.
Usi i Suoi nomi
Indichi i nomi che usa per sé e per il Suo partner. Sostituiscono «Lei» e «Partner» nella dashboard, nel generatore di piani, nel Suo profilo, nella strategia di erogazione e in Confronti.
Altre novità
Prezzi degli immobili. Ora può stabilire quanto rapidamente crescono i prezzi degli immobili, e il piano usa il Suo tasso.
Domande del profilo. Alcune domande ora usano parole di tutti i giorni, per esempio sugli anni mancanti nel Suo conto AVS, su un figlio ancora in formazione e sull'affitto che riceve.
Sabbatico e tempo parziale. Scelga l'anno da un elenco che mostra quanti anni avrà.
Pilastro 3a. «Ha già versato quest'anno?» viene chiesto solo quando la risposta cambia il risultato.
Spese. L'elenco mostra di chi è ciascuna spesa.
Orizzonte di pianificazione. Il piano indica quali età accetta e Le segnala quando modifica un numero che inserisce. Riaprire un piano per modificarlo non riporta più il Suo orizzonte a 90 anni.
Condivisione. Ogni nota di rilascio ha un proprio link.
Cifre più precise
Queste modifiche rendono più precisi molti calcoli, quindi alcune cifre del Suo piano ora sono diverse, alcune più alte e altre più basse. Per vederle, apra il Suo piano e clicchi su Sincronizzi il piano. Se non vede questo pulsante, scelga Modifica piano, controlli i Suoi dati, compreso il Suo orizzonte di pianificazione, e poi scelga Aggiorni piano.
Reddito in pensione. Gli affitti e gli altri redditi che riceve dopo aver smesso di lavorare ora si aggiungono al Suo denaro.
Beni in comune. Il reddito che ne deriva ora conta per intero, metà per ciascuno.
Imposte per le coppie. Il reddito di un bene che appartiene a uno solo dei due ora è calcolato sul patrimonio proprio di quella persona.
Risparmi delle coppie. I risparmi di una coppia vengono contati una volta, che siano inseriti per uno dei due o detenuti insieme.
Una casa di proprietà di un solo partner. La sua manutenzione è contata una volta.
Acquisto di un immobile. Per una coppia, la verifica della sostenibilità ora considera entrambi i redditi.
Investimenti inseriti come totale. Ora crescono al tasso del piano.
Pilastro 3a costituito in pegno per un'ipoteca. Ora conta solo ciò che conterrà con certezza alla scadenza del rimborso (ammortamento indiretto), quindi può essere coperta una parte minore del prestito.
Traguardi comuni. Negli anni di lavoro, i traguardi comuni di una coppia ora vengono pagati con il denaro che il partner ha davvero.
Rendita AVS anticipata. Se riscuote la Sua rendita AVS prima della normale età di pensionamento (età di riferimento), ora è più bassa fino a quell'età, perché gli anni tra la Sua richiesta e l'età di riferimento contano solo da quel momento.
Avere della cassa pensione. Se ha inserito il Suo avere come un'unica cifra, senza la suddivisione del Suo certificato di previdenza, il piano ora stima quanta parte riceve i tassi minimi legali (la parte obbligatoria), invece di applicare questi tassi a tutto. Le cifre che inserisce dal Suo certificato vengono usate così come le inserisce. Di conseguenza una rendita della Sua cassa pensione può risultare più bassa.
Apra il Suo piano quando vuole su sorva.ch e torni ogni volta che la vita cambia.
SORVA calcola a partire dai Suoi dati e dalle regole svizzere attuali, non da supposizioni. Le regole possono cambiare, quindi per le decisioni che contano davvero per Lei La invitiamo a rivolgersi a un professionista qualificato, ad esempio un consulente finanziario regolamentato dalla FINMA.
Domande o idee? Usi Contatti nell'app.
da v1.4.1 a v1.4.12·dal 6 al 20 settembre 2026
Miglioramenti
Alcune di queste modifiche cambiano i numeri del Suo piano. Apra il Suo piano per vedere i valori attuali.
RendimentiSe la Sua previdenza privata (pilastro 3a) è investita soprattutto in azioni, ora il Suo piano può essere creato anche quando Lei inserisce un rendimento azionario superiore al 6% annuo. I rendimenti che Lei inserisce ora restano invariati quando sceglie un'altra strategia o riapre il piano e, se un rendimento supera quanto il piano può modellare, ne vede il limite.
IpotecheIl Suo piano ora rimborsa la Sua ipoteca fino a un livello stabilito e poi si ferma. Se aggiunge rimborsi propri, sceglie Lei quando si fermano. Il livello si misura sul più basso dei due valori: quanto ha pagato per l'immobile e quanto vale oggi. Per una casa di vacanza o un immobile che affitta, il Suo piano parte da un livello diverso.
TraguardiUn traguardo che il Suo piano non riesce a coprire per intero ora compare al suo costo pieno, e il piano indica quanto manca. Se pianifica in coppia, un traguardo condiviso ora costa lo stesso, indipendentemente da chi dei due risulta titolare.
Cassa pensioneGli interessi sul Suo avere della cassa pensione (2° pilastro) vengono ora accreditati sul saldo all'inizio dell'anno, cioè nel momento in cui lo fanno le casse pensioni svizzere, e ora vengono calcolati anche per un anno senza attività lucrativa, sia per Lei sia per il Suo partner.
Dati del profiloLa Sua previdenza privata (pilastro 3a) e i dati della Sua cassa pensione si salvano ora senza messaggio di errore e, se il Suo piano non può essere creato, ora ne vede il motivo.
GraficiIl grafico che mostra per quanto tempo il Suo denaro potrebbe bastare è più grande e può cliccare su un singolo anno per tenerne i valori sullo schermo. Il grafico di ciò che possiede ora mostra anche i Suoi debiti.
Esportazione datiScaricando una copia dei Suoi dati ora riceve un unico file, che può aprire e leggere. Non è cifrato, quindi lo conservi in un luogo sicuro. L'Informativa sulla privacy indica che cosa conserviamo, dove viene conservato e che cosa significa ciascuna modalità caveau.
LinguaAlcune formulazioni in tedesco, francese e italiano sono state corrette secondo l'uso svizzero.
v1.4·11 settembre 2026
Un SORVA rinnovato che mette alla prova il Suo piano
Una veste grafica completamente nuova, un piano messo alla prova rispetto alla storia dei mercati e una pianificazione familiare che ora comprende anche le coppie che convivono.
È il nostro aggiornamento più importante finora: una veste grafica completamente nuova in tutta l'app, un modo per mettere alla prova il Suo piano rispetto a quasi un secolo di storia reale dei mercati, una pianificazione familiare che ora comprende anche le coppie che convivono e non solo quelle sposate, una scheda «Confronta» affiancata e una visione più chiara di ogni decisione. Come sempre, SORVA calcola a partire dai Suoi dati e dalle regole svizzere attuali, e ciò che vede sono proiezioni pensate per aiutarLa a esplorare le Sue opzioni, non una consulenza finanziaria o fiscale.
Una veste grafica completamente nuova, in tutta l'app
Abbiamo ridisegnato SORVA da cima a fondo: un'impostazione più sobria e ordinata, caratteri più leggibili e un aspetto coerente dalla schermata di accesso a ogni scheda del piano, al Suo profilo, alle Sue impostazioni e alle e-mail che Le inviamo. Tutto è più facile da leggere a colpo d'occhio e il Suo piano è al centro della scena.
v1.3·14 agosto 2026
SORVA è aperto in 12 cantoni, senza bisogno di invito
Aperto a tutti in 12 cantoni, gratuito per iniziare, e ora anche ai consulenti.
SORVA lascia la fase beta accessibile solo su invito. Se risiede in uno dei nostri 12 cantoni supportati, può registrarsi e iniziare a pianificare oggi stesso, gratuitamente e senza bisogno di invito. Questa versione apre inoltre SORVA ai consulenti per la prima volta. Aggiunge altri quattro cantoni, una libreria gratuita di guide sulle finanze in Svizzera, una visione della resilienza più onesta, il rendimento del Suo pilastro 2 nella proiezione, l'assistenza integrata nell'app e una maggiore precisione in molte situazioni.
Vuole farsi un'idea prima di impegnarsi? Ora può esplorare SORVA all'istante, senza account e senza carta di credito. Apra un piano di esempio già pronto e scorra le vere schede, Panoramica, Flusso di cassa, Strategia di erogazione, Resilienza, Approfondimenti e Confronti, per vedere come funziona su un quadro finanziario svizzero completo. L'esempio è un campione fisso e di sola visualizzazione: utilizza cifre di esempio, non i Suoi dati. Quando lo desidera, si registri e costruisca il Suo piano.
Altri quattro cantoni: SORVA ne copre ora 12
Abbiamo aggiunto Berna, San Gallo, Turgovia e Grigioni, portando la pianificazione con logica cantonale completa a 12 cantoni: Zurigo, Berna, Lucerna, Soletta, Svitto, Zugo, Basilea Città, Basilea Campagna, Argovia, San Gallo, Turgovia e Grigioni.
Per ciascuno, SORVA stima le Sue imposte sul reddito, sulla sostanza e sul prelievo di capitale utilizzando le regole proprie di quel cantone, così il Suo piano rispecchia dove vive realmente anziché una media nazionale. Altri cantoni sono in arrivo, e la lista d'attesa è ciò che ci aiuta a stabilire le priorità su quali aggiungere in seguito.
Ora aperto anche ai consulenti
Ora anche i consulenti possono utilizzare SORVA. Gestisca tutti i Suoi clienti in un unico posto e costruisca per ciascuno di loro un piano completo per l'intera vita, anno per anno, su cui lavorare insieme. Che Lei operi come consulente finanziario, pianificatore finanziario o specialista della previdenza, in modo indipendente o all'interno di uno studio, può creare un account consulente gratuito e lavorare da una dashboard dedicata:
Aggiunga e gestisca i Suoi clienti
Costruisca e aggiorni un piano completo per l'intera vita per ciascuno
Condivida un piano in modo sicuro affinché il Suo cliente possa aprirlo e seguirlo
Esporti un PDF curato
Tenga note datate
Pianifichi gli incontri con i clienti
Iniziare è gratuito.
Impari il sistema svizzero mentre pianifica
Abbiamo aggiunto una libreria gratuita di guide in linguaggio semplice su come funzionano davvero le finanze in Svizzera. Sedici guide, ciascuna disponibile in inglese, tedesco, francese e italiano, che trattano il sistema dei tre pilastri, il pilastro 3a, il ritiro della previdenza come capitale o come rendita, lo scaglionamento dei prelievi di capitale e altro ancora. Le legga in qualsiasi momento per capire il «perché» dietro ogni cifra che vede.
Una visione della resilienza più onesta
La scheda Resilienza mostrava una riga che rimaneva rassicurantemente identica per quasi tutti. L'abbiamo sostituita con un indicatore di longevità onesto che mostra quanto margine ha il Suo piano negli anni più avanzati, così un piano confortevole e uno sotto pressione non appaiono più identici. È una piccola modifica che fa dire la verità alla scheda a colpo d'occhio.
Il rendimento del Suo pilastro 2, ora riflesso nella Sua proiezione
Se imposta un rendimento atteso per la Sua previdenza professionale (pilastro 2 / LPP), SORVA ora lo applica alla Sua proiezione, così un'ipotesi più prudente o più ottimistica cambia effettivamente ciò che vede. Anche la parte del Suo avere di previdenza superiore al minimo legale (la parte sovraobbligatoria) viene ora remunerata con il proprio rendimento anziché essere vincolata al minimo obbligatorio.
Un avvio più pulito
Iniziare è più semplice. Ora la registrazione La porta direttamente alla costruzione del Suo piano anziché a una pagina dei prezzi, e il Suo cantone viene riportato dalla registrazione, così non deve mai inserirlo due volte. Anche gli indicatori degli obiettivi nel primo passaggio hanno ora un aspetto più pulito e professionale.
Ci parli direttamente in SORVA
Una nuova area «Le mie richieste» Le consente di vedere ogni messaggio che ci ha inviato, riaprire una richiesta passata e proseguire la conversazione in un unico posto. Abbiamo inoltre aggiunto una categoria Feedback e un campo messaggio più ampio, perché in una beta aperta il Suo feedback è ciò che dà forma alla prossima versione.
Un sito pubblico rinnovato e una nuova pagina Sicurezza
Una nuova pagina Sicurezza spiega, in linguaggio semplice, come vengono cifrati i Suoi dati e dove sono conservati. In tutto il sito pubblico, un racconto chiaro e coerente descrive ora cosa fa SORVA e come protegge i Suoi dati, con un footer più ordinato e un'iscrizione facoltativa alla newsletter.
Proiezioni più accurate in più situazioni
Il motore di SORVA continua a migliorare. Questa versione raggruppa le correzioni in base a chi riguardano. Si tratta di proiezioni basate sui Suoi dati, non di una consulenza finanziaria.
Modifiche che riguardano la maggior parte dei piani
Anni senza attività lucrativa: Se il Suo piano include anni senza attività retribuita, come una pausa di carriera o un pensionamento anticipato, i Suoi contributi AVS in quegli anni contano ora ai fini della Sua storia contributiva e aiutano a evitare una lacuna che altrimenti ridurrebbe la Sua rendita, e la riduzione per il ritiro anticipato dell'AVS si applica ora come previsto dalla legge.
Nessun dato inventato: Quando un campo viene lasciato vuoto, SORVA ora lo considera vuoto anziché riempirlo silenziosamente con una cifra presunta. Le proiezioni non includono più crescita o redditi che Lei non ha inserito.
Modifiche per le coppie
Entrambi i partner in pensione anticipata: Per le coppie in cui entrambi i partner hanno lasciato l'attività retribuita, il contributo AVS di ciascun partner viene ora addebitato correttamente ed è stato eliminato un doppio conteggio a livello di economia domestica.
Modifiche per cantoni specifici
Imposta sul prelievo di capitale: La stima ora corrisponde più fedelmente alle tariffe ufficiali per Zurigo e Argovia, e le tabelle delle aliquote per Berna e Grigioni sono state ampliate rispetto alle attuali tariffe cantonali ufficiali.
Scelte più chiare per la sua età pensionabile
Il passaggio 1 proponeva tre opzioni affiancate, ma in realtà non sono mai state tre: scegliere personalmente un'età risponde a una domanda diversa rispetto a lasciare che SORVA la calcoli. Ora sceglie tra Scegliere un'età e Età di indipendenza finanziaria. Per la seconda opzione indica come deve essere calcolata: Calcolata automaticamente ricalcola l'intero piano anno per anno e determina l'età più precoce in cui il piano regge ancora, oppure Una mia regola utilizza un multiplo delle sue spese annuali definito da lei. Ogni opzione è ora spiegata in linguaggio semplice.
E quando conserva l'età calcolata solo come confronto e non come età di cessazione dell'attività, ora compare accanto alla sua età pensionabile nella dashboard, indipendentemente dal metodo scelto. Prima ciò avveniva solo per uno dei due.
Si registri su sorva.ch, scelga il Suo caveau, racconti a SORVA la Sua situazione ed esplori il Suo piano. Torni ogni volta che la vita cambia.
SORVA calcola a partire dai Suoi dati e dalle regole svizzere attuali, non da supposizioni. Le regole possono cambiare, quindi per le decisioni importanti La preghiamo di confermare con un professionista qualificato, come un consulente finanziario regolamentato dalla FINMA.
v1.2·31 luglio 2026
Ogni numero del Suo piano, ora spiegato
Risparmi suddivisi per pilastro, proiezioni più precise e correzioni di accuratezza per un'ampia gamma di situazioni familiari.
Questa versione rende visibile e leggibile più di quanto il Suo piano calcola: dove vanno i risparmi, come si muove il denaro previdenziale e cosa guida ciascuna opportunità stimata. Include anche le nostre correzioni più complete fino ad oggi, che coprono un'ampia gamma di tipi di nucleo familiare e cantoni. Come sempre, SORVA calcola a partire dai Suoi numeri e dalle regole svizzere di oggi: sono proiezioni per aiutarLa a esplorare le Sue opzioni, non consulenza finanziaria o fiscale.
Scopra se un beneficio stimato deriva dalla crescita o dal risparmio fiscale
La scheda Insights mostra suggerimenti personalizzati basati sul Suo piano, ad esempio quale potrebbe essere l'effetto stimato di un aumento dei contributi al pilastro 3a, di una modifica dell'allocazione degli investimenti o del coordinamento dei tempi di prelievo della pensione. Si tratta di proiezioni basate sui Suoi dati, non di consulenza finanziaria.
Ogni opportunità nella sezione Opportunità potenziali mostra ora due cifre: quanto del beneficio stimato potrebbe derivare dalla crescita del Suo patrimonio nel tempo, e quanto potrebbe derivare dalla riduzione delle imposte pagate lungo il percorso.
La crescita degli investimenti dipende dai mercati e non è mai garantita; il risparmio fiscale segue regole definite. Vedere questa distinzione in un unico posto cambia il modo in cui si valuta un'opportunità.
Veda esattamente quanto sta risparmiando, nel dettaglio
La maggior parte degli strumenti previdenziali mostra una cifra finale: quanto si potrebbe avere quando si smette di lavorare. SORVA ora mostra anche quanto si sta costruendo attivamente in questo momento, grazie a un nuovo Dettaglio dei risparmi nella dashboard del piano.
I risparmi mensili del nucleo familiare vengono suddivisi in quanto confluisce nel conto di previdenza privata (pilastro 3a nel sistema pensionistico svizzero a tre pilastri), nei conti di investimento e liquidi, e nei rimborsi del mutuo ipotecario. Quest'ultimo è facile da trascurare: ogni franco rimborsato accumula patrimonio netto nell'immobile. SORVA ora lo modella in questo modo, accanto agli altri risparmi.
Veda ogni trasferimento previdenziale nella Sua cronologia
Il sistema pensionistico svizzero sposta il denaro tra diversi livelli in momenti chiave: la pensione statale (AVS), la previdenza professionale tramite il datore di lavoro (pilastro 2 / LPP) e i risparmi previdenziali privati (pilastro 3a).
La scheda Flusso finanziario di SORVA mostra ora questi trasferimenti come eventi visibili e denominati. Quando la previdenza professionale passa a un conto di libero passaggio tra un impiego e l'altro o prima del pensionamento, questo trasferimento è visibile. Quando preleva i risparmi previdenziali privati e paga l'imposta sulle prestazioni in capitale una tantum, questa compare come voce separata. Nulla è più nascosto all'interno di un totale.
Ogni immobile aggiunto al piano può ora avere un nome scelto da Lei, che rimane associato all'immobile in tutte le visualizzazioni del piano.
Confronti le prestazioni pensionistiche per ciascun partner, con ipotesi di rendimento separate
In precedenza, i dettagli sulle prestazioni pensionistiche erano visibili solo a livello di nucleo familiare. Nella scheda Strategia di prelievo, ora è possibile passare dalla propria visualizzazione a quella del partner per vedere come si stima che la pensione di ciascuno venga erogata, e impostare ipotesi di rendimento degli investimenti in modo indipendente per ciascuna persona.
Capisca cosa spende effettivamente il Suo piano, per categoria
La spesa del primo anno del piano è ora suddivisa per categoria nella dashboard, non mostrata come unico totale. È possibile vedere il contributo di ciascuna categoria e come si confronta con le spese attuali. Se la differenza è significativa, viene evidenziata direttamente.
Definisca il Suo obiettivo di indipendenza finanziaria (FIRE) in modo semplice
Se sta pianificando per l'indipendenza finanziaria anticipata (FIRE, Financial Independence, Retire Early), il passaggio Obiettivi di SORVA consente ora di esprimere il Suo obiettivo come una frase semplice. I numeri restano modificabili; sono semplicemente presentati in un formato più facile da leggere e comprendere.
Maggiore trasparenza, dove serve
Cosa è incluso nel Suo Patrimonio netto totale
Il riquadro Patrimonio netto totale nella schermata Panoramica ha ora un tooltip che spiega esattamente quali attivi e passivi sono inclusi in quella cifra.
Le ipotesi alla base della Sua proiezione
I tassi di rendimento e di inflazione sono ora mostrati direttamente nella configurazione del piano e nella dashboard. Un tooltip sulla proiezione della previdenza professionale (pilastro 2 / LPP) indica quali ipotesi si applicano.
Spiegazioni accanto a ogni campo
SORVA ora mostra brevi spiegazioni direttamente accanto ai campi nell'Accumulazione del patrimonio e nel passaggio Prestazioni di vecchiaia. Nessun tecnicismo, nessun articolo di aiuto separato.
Proiezioni più accurate per un'ampia gamma di situazioni
Modifiche che riguardano la maggior parte dei piani
Famiglie con figli: Il numero di figli inserito nel profilo non veniva trasmesso correttamente al calcolo fiscale. Questo riguardava le deduzioni fiscali per figli in tutti i cantoni supportati ed è ora corretto.
Fasce d'età per le deduzioni per figli: Le fasce d'età per le deduzioni fiscali per figli corrispondono ora alle fasce ufficiali stabilite dalla legge fiscale svizzera.
Spese correnti: Se era stato inserito un importo personalizzato per le spese annue, un errore nel campo Spese di base poteva sovrascriverlo. Il problema è ora risolto.
Rendimento degli investimenti privati: Se il piano include investimenti privati con un tasso di rendimento annuo specificato, in alcune configurazioni tale rendimento veniva incluso due volte nel reddito imponibile. Il problema è ora corretto.
Imposta ecclesiastica: L'imposta ecclesiastica in Svizzera è determinata dalle singole comunità ecclesiastiche locali, i cui tassi possono variare al di sotto del livello cantonale. Il problema è ora corretto in tutti i cantoni supportati.
Interessi sui debiti: Gli interessi sulle passività, inclusi mutui e prestiti, sono ora conteggiati come costo reale nella cifra del risparmio netto.
Fonti di reddito: Il riepilogo del reddito è ora filtrato in base alle fonti applicabili alla situazione specifica.
Modifiche per le coppie
Pilastro 3a e rendimenti: La scheda Risparmio ora somma correttamente i contributi al pilastro 3a di entrambi i partner. I portafogli di investimento congiunti sono ora correttamente suddivisi nella proiezione di ciascuna persona.
Vendita dell'abitazione comune: Se Lei e il Suo partner prevedete di vendere un immobile di proprietà comune, la quota di ricavato di entrambi i partner è ora correttamente accreditata.
Costruito secondo standard di sicurezza più elevati
La sicurezza non è una funzionalità che si implementa una volta sola; è una pratica che applichiamo in modo continuativo. Questa versione include i risultati di una revisione completa della sicurezza dell'infrastruttura: abbiamo aggiornato il software su cui è costruita l'app, rafforzato la configurazione di sicurezza del server e consolidato diversi livelli del backend. L'infrastruttura che protegge i Suoi dati è soggetta alla stessa revisione e rafforzamento continuativi, in tutte le modalità vault.
SORVA resta gratuito durante la beta privata, e resta progettato per calcolare a partire dai Suoi dati, non per indovinare. Grazie per aiutarci a dare forma a SORVA. Se qualcosa non La convince o manca, ce lo dica tramite Contatti nell'applicazione.
Il team SORVA
v1.1·18 luglio 2026
Quattro nuovi cantoni: Lucerna, Soletta, Svitto e Zugo
Tutta la Sua vita finanziaria svizzera, in un unico piano chiaro.
Da quando abbiamo aperto la beta privata, questo è il nostro passo più importante: SORVA ora modella quattro cantoni in più: Lucerna, Soletta, Svitto e Zugo, così il Suo piano riflette le regole proprie di ogni cantone e di ogni comune. Accanto a ciò, abbiamo migliorato diverse viste in tutta l'applicazione. Come sempre, SORVA calcola a partire dai Suoi numeri e dalle regole svizzere di oggi: sono proiezioni per aiutarLa a esplorare le Sue opzioni, non consulenza finanziaria o fiscale.
SORVA ora modella Lucerna, Soletta, Svitto e Zugo con pieno dettaglio cantonale e comunale, che si aggiungono a Zurigo, Basilea Città, Basilea Campagna e Argovia, per un totale di otto cantoni. Per ciascuno modelliamo i dettagli che spostano davvero la Sua proiezione: l'imposta cantonale e comunale sul reddito e sulla sostanza, le franchigie dell'imposta sulla sostanza, l'imposta personale quando un cantone la preleva, e l'imposta di culto calcolata per il Suo comune specifico. Se vive in uno di questi cantoni, ora può costruire un piano calibrato sul luogo in cui vive davvero.
Una vista Strategia di prelievo più chiara
Decidere tra capitale e rendita mensile è una delle scelte più importanti della pensione, per questo abbiamo ricostruito questa vista per renderla più leggibile. Ora vede subito la cifra chiave e può aprire ogni pilastro (AVS, pilastro 2, pilastro 3a) per vedere quando avviene ciascun versamento e la relativa imposta stimata secondo le regole attuali. Se ha utilizzato una parte del Suo pilastro 2 per la Sua abitazione, ora viene mostrato anche quel prelievo anticipato.
Una panoramica del patrimonio più interattiva
La Sua panoramica del patrimonio è ora più interattiva. Clicchi su un anno qualsiasi nel grafico del patrimonio per vederne il riepilogo completo, e la suddivisione tra azioni e obbligazioni resta ora visibile in ogni anno in cui detiene titoli. È più facile esplorare come si sviluppa il Suo patrimonio, anno dopo anno.
Approfondimenti più nitidi e più onesti
I Suoi approfondimenti personalizzati si leggono più chiaramente, e la spiegazione tra rendita e capitale è più facile da seguire. Abbiamo inoltre affinato la modellazione, così a un partner senza reddito da attività lucrativa non viene più mostrato un pilastro 3a, in linea con la regola svizzera secondo cui il pilastro 3a richiede un reddito da attività lucrativa. E quando confronta le strategie fianco a fianco, ciascuna viene ora calcolata con maggiore precisione.
Un avvio più fluido
La prima configurazione è più delicata: SORVA ora La guida a completare il Suo profilo prima di mostrare il Suo piano e segnala più chiaramente i campi obbligatori.
Scopra le persone dietro SORVA
Dovrebbe sapere chi realizza lo strumento a cui affida la Sua vita finanziaria. Abbiamo aggiunto una pagina Chi siamo con i dettagli sulla nostra azienda e sulla fondatrice, così SORVA non è più anonimo. Abbiamo inoltre iniziato a condividere pubblicamente il nostro percorso. Ci segua e venga a salutarci: LinkedIn, X, YouTube, Facebook e Instagram. Li troverà anche nel piè di pagina del sito.
Nuovi modi per restare aggiornato, tutti su base volontaria
Ora c'è una pagina « Novità » e una piccola nota nell'applicazione quando pubblichiamo qualcosa. Se desidera ricevere di tanto in tanto per e-mail approfondimenti sulla pianificazione finanziaria, la previdenza e la fiscalità svizzere, può attivarli dalle Impostazioni (double opt-in, e può annullare l'iscrizione in qualsiasi momento). Nulla viene attivato senza il Suo consenso.
Tedesco, francese e italiano migliori
Abbiamo effettuato una revisione linguistica approfondita di tutta l'applicazione, così che il tedesco, il francese e l'italiano si leggano in modo naturale, con una terminologia finanziaria svizzera corretta.
SORVA resta gratuito durante la beta privata, e resta progettato per calcolare a partire dai Suoi dati, non per indovinare. Grazie per aiutarci a dare forma a SORVA. Se qualcosa non La convince o manca, ce lo dica tramite Contatti nell'applicazione.
Il team SORVA
v1.0·7 luglio 2026
Benvenuti nella beta privata di SORVA
Tutta la Sua vita finanziaria svizzera, in un unico piano chiaro.
SORVA™ è una piattaforma svizzera di pianificazione finanziaria che riunisce la Sua previdenza, i risparmi, le imposte e le spese future in un unico posto, così vede un quadro chiaro, anno per anno, del Suo denaro invece di indovinare. Pianificazione svizzera di livello professionale, in un linguaggio chiaro, di cui è Lei a mantenere il controllo.
Preferisce vederlo prima? Guardi la breve demo su sorva.ch: una rapida panoramica di SORVA all'opera su un piano reale.
Stiamo aprendo SORVA a un gruppo limitato di primi utenti, su invito, in piccole coorti.
Solo su invito, e gratuito. Nessuna carta, nessun addebito. In cambio, Le chiediamo i Suoi riscontri onesti.
Davvero utile già oggi. Il motore di pianificazione, il vault e le dashboard sono tutti attivi e funzionanti.
Stiamo ancora rifinendo. Potrà notare qualche spigolo, e alcune schermate continueranno a migliorare.
SORVA calcola, non indovina. SORVA utilizza un motore svizzero deterministico sui Suoi numeri e sulle regole di oggi. Quello che vede sono proiezioni per aiutarLa a esplorare le Sue opzioni, non consulenza finanziaria o fiscale e non la promessa di un risultato particolare.
Come ottenere l'accesso: Richieda l'accesso su sorva.ch. Richiede un minuto. Esaminiamo le richieste in base ai posti disponibili nella coorte attuale e, se viene approvato, riceve un codice di invito personale per registrarsi. Se non in questo giro, resta in lista per il prossimo.
Cosa può fare
SORVA è costruito attorno alle vere domande che le persone in Svizzera si pongono sul proprio denaro:
«Quando posso andare in pensione, e il piano regge?» Veda tre angolazioni fianco a fianco: l'età di riferimento standard, l'età più precoce e realistica che il Suo piano ancora sostiene e la Sua età di indipendenza finanziaria (FIRE), ognuna verificata anno per anno.
«E se andassi in pensione a un'età diversa?» Scelga qualsiasi età, prima, dopo o in modo graduale, e veda cosa cambia.
«Capitale o rendita mensile?» Confronti il prelievo della Sua cassa pensione come capitale, come rendita o in forma mista, con l'impatto fiscale stimato mostrato accanto.
«Quali obiettivi di vita posso permettermi, e quando?» Una casa, un anno sabbatico, anni a tempo parziale: veda quali rientrano e quali mettono sotto pressione il piano.
«Funziona per tutta la nostra famiglia?» Due carriere, due tempistiche, obiettivi condivisi. SORVA modella la famiglia, non solo una persona.
Sotto la superficie, SORVA modella il sistema svizzero stesso: tutti e tre i pilastri insieme (l'AVS, il pilastro 2 / LPP e il pilastro 3a), le scelte di tempistica che contano (i riscatti nel pilastro 2, quando prelevare ciascun conto del pilastro 3a e come coprire gli anni prima dell'AVS se va in pensione presto) e le imposte per cantone, per i cantoni che copre oggi (Zurigo, Basilea Città, Basilea Campagna, Argovia, Lucerna, Soletta, Svitto e Zugo). Viene aggiornato ogni anno man mano che le regole svizzere cambiano, ed è disponibile in inglese, tedesco, francese e italiano.
Per iniziare, una procedura guidata trasforma la Sua situazione in un piano, rapida in pochi minuti o personalizzata per più profondità, poi si apre in una dashboard: patrimonio netto, flusso di cassa, strategia di prelievo, uno stress test di resilienza, analisi in linguaggio chiaro e confronto di scenari fianco a fianco.
SORVA è una piattaforma web sicura, non un'app per cellulare. Con grafici dettagliati e informazioni da inserire, funziona meglio su un laptop o un tablet.
Cosa speriamo da Lei
SORVA migliora perché i primi utenti lo mettono alla prova. Se può dedicarci un po' di tempo nelle prossime settimane, due cose ci aiutano di più:
La provi con la Sua situazione, poi verifichi i conti. Confronti SORVA con una busta paga o un conteggio d'imposta recente: le trattenute AVS, la stima dell'imposta sul reddito e le proiezioni sembrano corrette? Se qualcosa non torna, ce lo dica. È esattamente ciò che vogliamo scoprire. (Tutto ciò che inserisce è cifrato e privato, quindi resta Suo.)
Condivida le Sue prime impressioni. Dove ha esitato? Quali viste sono state più utili, e ce n'erano di confuse? Qualcosa si è rotto? Una volta dentro, utilizzi Contattaci nell'app così possiamo tracciarlo e risponderLe.
La Sua privacy
La Sua vita finanziaria è profondamente personale, e noi la trattiamo come tale.
I Suoi dati sono cifrati e archiviati in Svizzera, secondo il diritto svizzero sulla protezione dei dati (la nLPD, LPD riveduta).
Sceglie Lei il Suo livello di privacy: la cassaforte Standard, che può recuperare se dimentica la password, o il vault Sovereign, bloccato con una chiave che solo Lei detiene, dove nemmeno noi possiamo aprirlo. In modalità Sovereign, se perde la Sua chiave di recupero, nessuno può ripristinare i Suoi dati.
Non vendiamo mai i Suoi dati e non li condividiamo mai con inserzionisti o intermediari di dati. Veda i nostri impegni completi.
Come guadagniamo
SORVA è gratuito durante la beta privata. Non abbiamo ancora deciso come sarà tariffato in seguito, se un abbonamento, un pagamento una tantum o qualcos'altro, e lo annunceremo con ampio anticipo prima che si applichi. Ciò che non faremo mai è prendere provvigioni o vendere i Suoi dati.
Chi c'è dietro SORVA
SORVA è sviluppato e gestito da Shreevya GmbH, un'azienda svizzera indipendente, guidata dalla sua fondatrice. È autofinanziata, non finanziata da venture capital, e nessuna banca, intermediario o fornitore di prodotti ha una partecipazione in noi o influenza su di noi. Rispondiamo solo alle persone che utilizzano SORVA.
Shreevya GmbH · Registro di commercio (Handelsregister) CHE-429.715.642 · Registrata nel Cantone di Argovia, Svizzera · contact@sorva.ch
Come iniziare
Richieda l'accesso e, una volta approvato, si registri con il Suo codice di invito, scelga la Sua cassaforte, racconti a SORVA la Sua situazione ed esplori il Suo piano. Torni ogni volta che la vita cambia.
SORVA calcola a partire dai Suoi dati e dalle regole svizzere attuali, non da supposizioni. Le regole possono cambiare, quindi per le decisioni che contano per Lei, La preghiamo di confermarle con un professionista qualificato, ad esempio un consulente finanziario regolamentato dalla FINMA.
Grazie per essere tra i nostri primi utenti. Non sta solo provando SORVA, sta aiutando a plasmarlo. Se qualcosa non L'ha convinta, o manca, saremo sinceramente felici di ascoltarLa.
Il team SORVA
Ipoteche. Un rimborso supplementare che pianifica ora viene pagato in ogni anno in cui è previsto. Una casa all'estero non segue più la regola svizzera di rimborso; finché non compila la scheda del suo prestito, il piano non vi rimborsa nulla.
Traguardi. Un traguardo è calcolato nei franchi dell'anno in cui avviene, quindi uno lontano anni costa più di prima e un piano può mostrarlo come meno coperto.
Inflazione. I piani ora si aprono con l'inflazione inclusa, quindi gli anni successivi sembrano più grandi; è cambiato solo il modo in cui sono mostrati. Può passare in qualsiasi momento ai franchi di oggi, senza inflazione, in alto nel Suo piano.
Piani che non bastano. La quota di storie di mercato passate in cui il Suo denaro basta non conta più come buono un anno che il piano non riesce a pagare.
Confronti. La riga «Prestazione di libero passaggio al pensionamento» mostra l'avere il giorno in cui va in pensione.
Metta alla prova il Suo piano rispetto alla storia reale e a mille futuri possibili
Un piano che funziona solo in un decennio nella media non è davvero un piano. Ora SORVA sottopone il Suo al tipo di prova di stress che usano i professionisti e ne mostra il risultato in parole semplici.
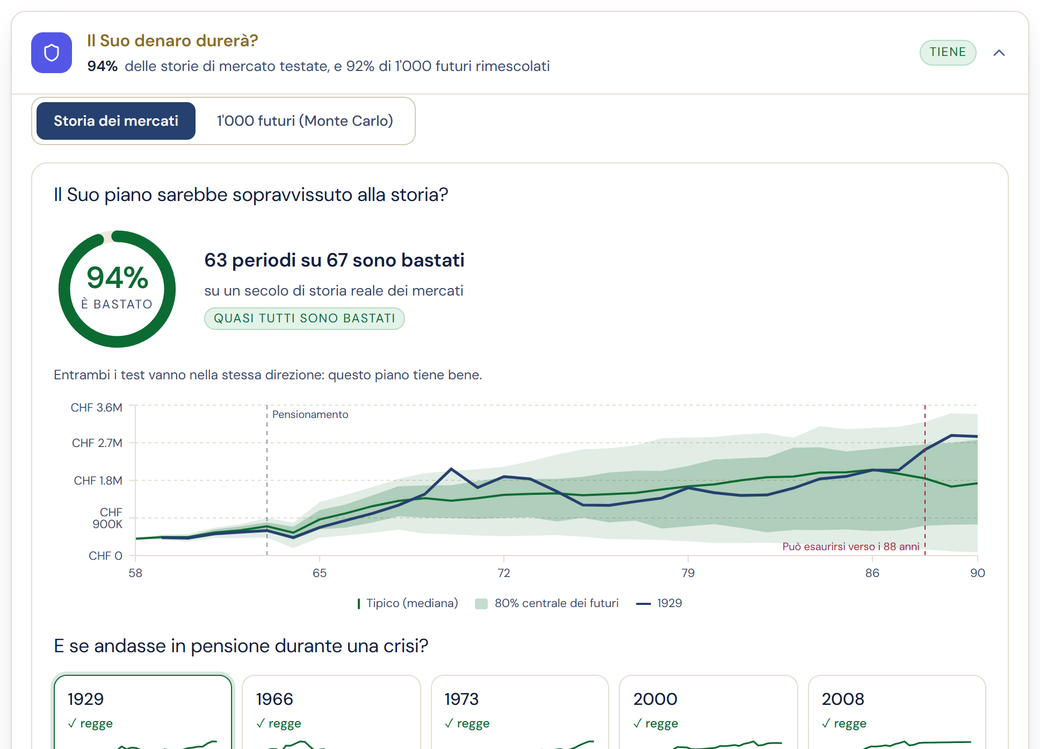
Quasi un secolo di storia reale in franchi svizzeri. SORVA ripercorre il Suo piano attraverso ogni anno di partenza dal 1928, in franchi svizzeri, con i redditi da pensione erosi dall'inflazione svizzera anziché dai prezzi esteri. Può vedere come avrebbe retto il Suo piano se fosse andato in pensione in una fase di crisi come quelle del 1929, 1966, 1973, 2000 o 2008.
Mille futuri possibili. SORVA ricombina la storia reale dei mercati in 1'000 scenari ipotetici e Le mostra la quota di casi in cui il Suo denaro dura nel tempo, oltre a un grafico che indica dove potrebbe attestarsi il Suo patrimonio nel corso degli anni.
Attivi uno shock e osservi come si piega la Sua curva. Attivi un crollo dei mercati e un'impennata del costo della vita, insieme se lo desidera, e veda subito l'effetto sul Suo piano.
Prudente per costruzione. Quando due letture non concordano, SORVA Le mostra quella più severa e non arrotonda per eccesso un risultato di tenuta per farlo sembrare migliore di quanto sia.
Queste sono illustrazioni di come il Suo piano potrebbe comportarsi, non la promessa di alcun risultato.
Tre età di indipendenza finanziaria, non una
SORVA Le mostrava già la Sua età di indipendenza finanziaria. Ora ne mostra tre e Le lascia scegliere.
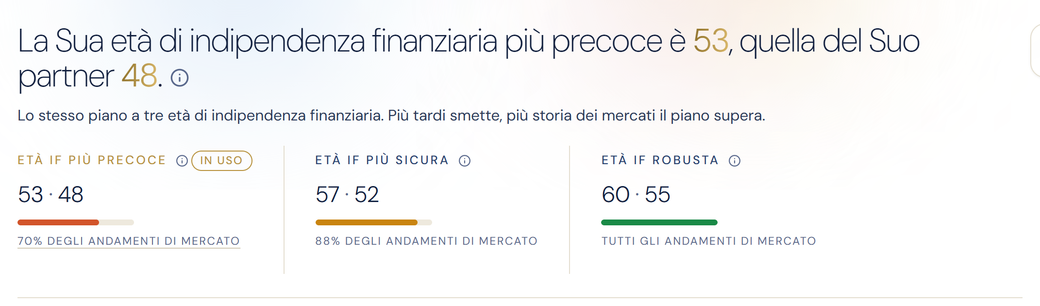
La più precoce, una più prudente, una robusta. A ogni età è associata la quota di storia reale dei mercati in cui il denaro è bastato, così vede che cosa Le dà davvero ogni anno di lavoro in più.
Ne scelga una e il piano si adegua. Clicchi su un’età: diventa quella usata dal Suo piano, ricalcolato da cima a fondo.
A partire dalle Sue cifre. SORVA ripercorre tutto il Suo piano anno per anno, con AVS, cassa pensioni, pilastro 3a, imposte e spese, invece di applicare una regola empirica.
Più tardi smette, più storia dei mercati attraversa il Suo piano. Sono risultati modellati, non una promessa.
Ora anche per le coppie che convivono, non solo per quelle sposate
SORVA pianificava già le coppie sposate e le unioni domestiche registrate come un unico nucleo familiare. Ora fa lo stesso per le coppie che convivono senza essere sposate.
Entrambi i partner, pianificati insieme. Il Suo partner dispone di una corsia tutta sua, con carriera, risparmi e pensioni propri, e ciascuno di voi può andare in pensione a un'età diversa.
Veda ogni persona e l'intero nucleo familiare. Passi dalla Sua visione a quella del Suo partner e al quadro combinato, con ogni pensione indicata per ciascuna persona.
Pianificati secondo il trattamento previsto in Svizzera. Se siete sposati o legati da un'unione domestica registrata, venite pianificati come un nucleo familiare a tassazione congiunta e SORVA ripartisce il Suo reddito AVS sugli anni di matrimonio, come fa l'AVS. Se convivete senza essere sposati, ciascuno di voi viene pianificato come persona singola, perché è così che venite tassati e che vengono accreditati i Suoi contributi AVS. Le cifre fiscali per le coppie sono proiezioni basate sulle regole attuali, non una consulenza fiscale.
Un unico piano condiviso. Simuli scenari in cui uno di voi riduce il grado di occupazione o smette di lavorare prima, e veda se il nucleo familiare regge comunque, compresi gli anni che uno di voi potrebbe dover coprire prima dell'inizio di una pensione.
Pensato per chi ha più di un lavoro alla volta
In Svizzera molte persone svolgono più di un lavoro contemporaneamente, e questo cambia il modo in cui matura la loro previdenza. Ora SORVA la pianifica come si deve.
Aggiunga più di un lavoro. Inserisca fino a tre impieghi simultanei per persona, ciascuno con il proprio salario, bonus, grado di occupazione e cassa pensioni, e SORVA li pianifica insieme.
Il pilastro 2 di ogni lavoro, calcolato singolarmente. SORVA applica la soglia d'entrata della previdenza professionale e la deduzione di coordinamento a ciascun datore di lavoro separatamente, come previsto dal diritto svizzero, così due impieghi fanno maturare la previdenza in modo realistico invece di restituire un unico dato troppo ottimistico.
Più capitali previdenziali, riscossi con tempistiche proprie. Al momento del pensionamento, SORVA può scaglionare su più anni il prelievo dei suoi singoli conti della cassa pensioni e delle prestazioni di libero passaggio, il che può contribuire a contenere l'imposta.
L'AVS su tutti i suoi lavori. La sua AVS viene calcolata sull'insieme dei suoi redditi.
Confronti le Sue opzioni affiancate
Una nuova scheda «Confronta» Le permette di mettere a confronto il Suo piano con altre alternative, una strategia più prudente, una più orientata alla crescita o lo status quo, fino a cinque contemporaneamente, con un unico grafico che sovrappone ogni percorso e una tabella dei valori che effettivamente cambiano. Aggiunga un'opzione ogni volta che vuole soppesare una decisione.
Più chiaro a ogni passaggio
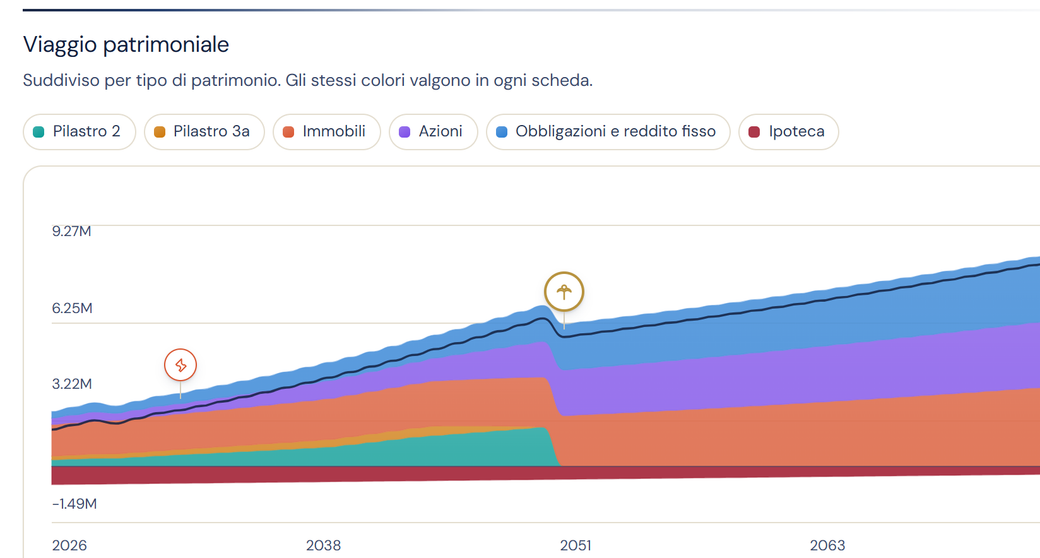
Panoramica apre con il Suo divario di reddito in parole semplici, Le consente di evidenziare contemporaneamente più tipi di risparmio sul grafico del patrimonio e mostra un punteggio di resilienza che può aprire per avere il quadro completo.
Flusso di cassa accompagna il Suo denaro anno per anno, con le Sue tappe e i momenti in cui inizia ciascuna pensione, presentati come un percorso.
Approfondimenti raggruppa i suggerimenti a livello di nucleo familiare dove è più opportuno e aggiunge un semplice interruttore «Da fare / Per fase».
Un avvio più scorrevole
La registrazione La porta ora direttamente al Suo piano. La accogliamo una volta, poi Le chiediamo l'unica cosa che desidera sapere di più, «Posso andare in pensione a 65 anni?» oppure «Qual è la mia età di indipendenza finanziaria?», e partiamo da lì. Se si allontana e poi torna, riprende esattamente da dove aveva interrotto.
Apra il Suo piano quando vuole su sorva.ch e torni ogni volta che la vita cambia.
SORVA calcola a partire dai Suoi dati e dalle regole svizzere attuali, non da supposizioni. Le regole possono cambiare, quindi per le decisioni che contano davvero per Lei La invitiamo a rivolgersi a un professionista qualificato, ad esempio un consulente finanziario regolamentato dalla FINMA.
Assicurazione malattia: Il premio dell'assicurazione malattia obbligatoria (LAMal) stimato viene ora calcolato per entrambi i coniugi.
AVS per coppie coniugate: Il calcolo della ripartizione del reddito AVS, che combina e divide in parti uguali il reddito percepito da entrambi i coniugi durante gli anni di matrimonio, risponde ora correttamente all'anno di matrimonio indicato.
Modifiche per cantoni specifici
Abitazioni di proprietà: Un'abitazione principale generava erroneamente un ulteriore reddito locativo imponibile. Tale importo duplicato è stato rimosso. Il valore locativo previsto dalla legge fiscale svizzera continua a essere correttamente incluso nella proiezione.
Cantone di Zugo (ZG): L'imposta sulle prestazioni in capitale nelle fasce di reddito inferiori corrisponde ora al tariffario ufficiale.
Cantone di Svitto (SZ): La deduzione per pensionati cantonale e la deduzione del premio dell'assicurazione malattia sono ora applicate correttamente.
Cantoni AG, LU, SO, SZ, ZG: Le deduzioni sociali cantonali riflettono ora i valori legali corretti.